《星岛》记者 洪雨欣 深圳报道
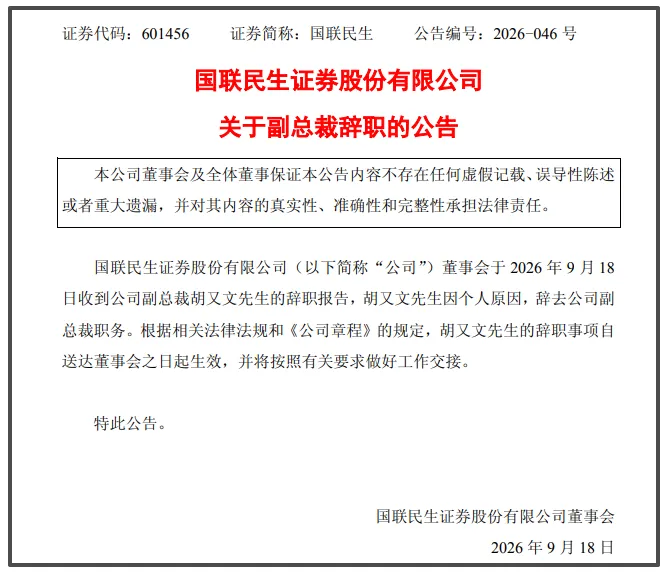
9月19日,国联民生(601456.SH/01456.HK)发布公告,公司副总裁胡又文因个人原因辞去上述职务。国联民生称,胡又文将按监管及公司要求完成工作交接。而这距其出任副总裁刚满一年。
有公开消息称,本次人事变动源于国联民生的架构整合安排,研究所将整体划入财富管理子公司民生证券。胡又文辞任副总裁后,仍继续担任研究所总经理,并保留民生证券高管身份。
值得一提的是,国联民生近期高管变动颇为频繁。据公司2026年中报,8月8日,公司执行董事杨振兴辞任,并不再在公司及下属子公司任职;8月21日执行董事、总裁葛小波辞任并同步卸下风控、战略ESG委员会委员身份,离任后也不再担任集团内任何岗位。
21日下午,《星岛》就人事调整、整合进展、海外研究业务规划等事宜致电并致函国联民生证券部,截至发稿暂未获得回应。
海归高管重返民生证券
公开简历显示,胡又文现年41岁,本科为计算机专业,持有牛津大学金融经济学硕士学位。
2008年,胡又文入职安信证券销售交易部,2010年转入研究中心,出任计算机行业分析师;2017年,32岁的胡又文升任安信证券研究中心负责人,是彼时行业内最年轻的研究所掌舵人。
▲图:胡又文
2021年8月,胡又文加盟民生证券,担任研究院院长,后续升任执委会委员、副总裁。2025年8月国联证券与民生证券合并为国联民生证券,胡又文获聘副总裁,兼任研究所总经理,扛起两家券商研究团队合并整合的重担。
2025年11月,国联民生研究所整合落地,新组建的8人管理班子里,半数以上成员包括胡又文、陶川、邱祖学、崔琰、周泰等均来自原民生证券。
国联民生研究所相关负责人此前表示,团队与资源完成高效融合后,研究所锚定“行业前列+国际布局”双重目标,谋求新突破。
国联民生2026年中报显示,上半年研究业务依托“大投研”整合红利,搭建全新组织架构,强化“投行+投资+投研”内外协同;报告期内累计对外发布研报1839篇。公司称,下半年研究板块将着力搭建兼具本土深度、全球视野的研究体系,向外拓展海外业务,推动研究成果全球化输出。
从履历来看,胡又文的“海归”背景,恰好匹配国联民生勾画的全球化研究蓝图。
年报数据披露,截至2025年末,胡又文税前薪酬107万元,在公司副总裁梯队里处于中游水平;公司高管2025年年均薪酬约164万元,全员人均薪酬89.5万元,较2024年近乎翻倍。
漫长整合或迎来收官
作为新“国九条”落地后首单成功过会的券商重大并购,国联证券收购民生证券的交易耗时近三年。
2023年3月,国联集团通过司法竞拍斥资91.05亿元拿下泛海控股所持民生证券30.30%股权,成为第一大股东;2024年4月25日,国联证券停牌,公告拟发行A股收购民生证券99.26%股权并配套募资;2026年7月30日,国联民生再通过司法拍卖拿下剩余242.43万股民生证券股权,持股比例拉满至100%,这场旷日持久的并购终于画上句号。
2025年初,国联民生抛出四大整合蓝图:设立保荐子公司,合并华英证券与原民生投行资源;搭建财富子公司,统一承接双方经纪与财富业务;国联资管独立运营,吸纳民生原有资管板块;研究、自营业务继续留在母公司体内运行。
有不愿具名的业内人士分析,胡又文卸下副总裁一职、却留守研究所与民生证券高管岗位,是国联民生整合进入收官阶段的又一步。
8月10日公告显示,国联民生计划将财富管理相关资产无偿划转至民生证券,把民生证券定位为专营财富业务的子公司;与此同时,将民生证券固收、权益投资类资产反向划回母公司。
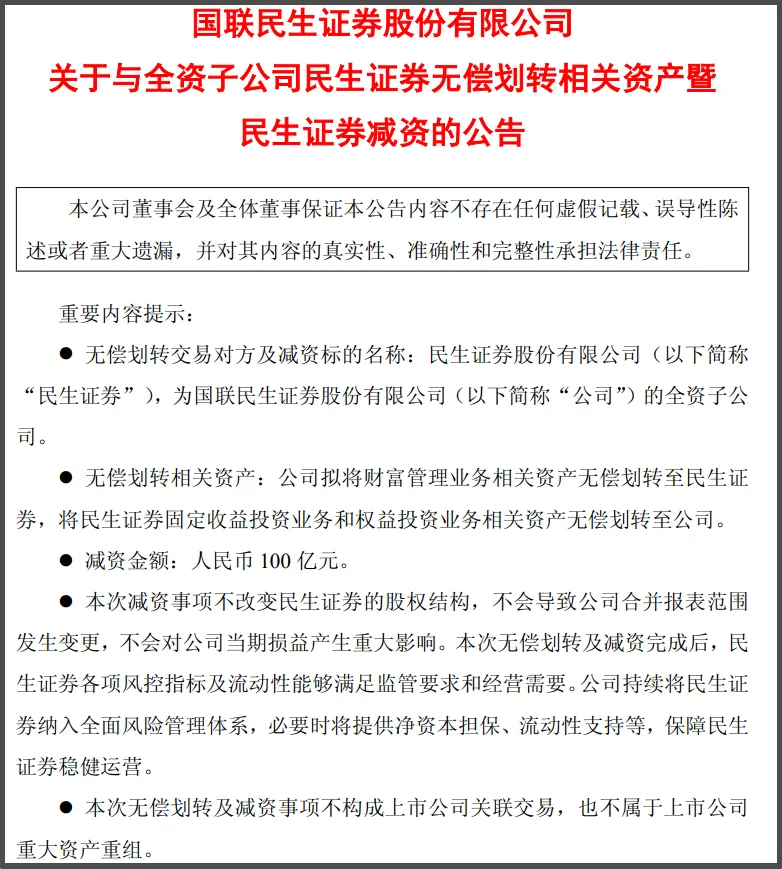
▲来源:国联民生公告
中报披露,2026上半年,国联民生经纪及财富管理业务营收18.58亿元,是公司第一大收入来源,同比大涨55.49%。与此同时,投行业务、证券投资业务双双走弱,上半年分别录得收入4.08亿元、11.88亿元,同比下滑24.97%、29.58%。
从整体业绩来看,国联民生上半年实现营收45.7亿元,同比增13.93%;归母净利润14.15亿元,同比增长25.57%,营收、净利连续两年保持正增长。截至6月末总资产2459.81亿元,较2025年末扩张21.04%。
尽管上半年业绩亮眼,但对比同样扎根江苏、正在推进东海证券收购的东吴证券,国联民生的盈利实力仍存在明显差距。2026上半年,东吴证券营收57.51亿元、归母净利润24.2亿元,盈利体量是国联民生的1.7倍;主营业务方面,东吴财富管理业务上半年收入23.82亿元,AUM冲破万亿大关;投行业务收入5.77亿元,大增37.62%。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
平头哥发布算力性能最强的中国自研AI芯片
星岛原创 2026-09-22
-
安世荷兰重挫后,闻泰逐渐回血,国产半导体产线已闭环
科技 2026-09-22
-
微亿智造冲刺工业具身智能第一股:年营收近8亿,短期难分红
星岛原创 2026-09-22
-
安克157亿、中联155亿,湘企出海九成收入藏在20家公司里
星岛原创 2026-09-22
-
年内69条罚单、销售违规占六成:中国人寿66万代理人怎么管
星岛原创 2026-09-22
-
连轴转六个月后,百度的AI办公“搭子”,走到了哪一步?
星岛原创 2026-09-22
热门文章
-

DeepSeek被曝将向联合国安理会作通报,梁文锋或不出席
科技 2026-09-23
-
蒋万安仅领先沈伯洋1.2%?沈政男分析最新民调揪出2个“消失了”的因素
台湾 2026-09-22
-
闫某某(男,2004年生),不得录用为公务员!
时事 2026-09-22
-
韩正会见柬埔寨国王西哈莫尼和太后莫尼列
时事 2026-09-22
-
食堂用炒菜锅洗拖把!江苏南京一幼儿园发生集体呕吐事件;最新通报:11人被处理
时事 2026-09-22
-
“2026中国民营企业500强”发布,京东、阿里、恒力位居前三
消费 2026-09-22
-
曹兴诚明天拟发布台北市长民调,议员痛批:大罢免模式换个舞台
台湾 2026-09-22
-
沈伯洋真的带起 “洋流” 效应?张斯纲透露内部民调出现变化:隐性支持者被动员出来
台湾 2026-09-22
-
可容纳2万人的柬埔寨电诈园区内部曝光,墙上写有中文“请不要假装很努力”
全球 2026-09-22
-
赖清德一纸公文救卓荣泰薪水?翁晓玲怒呛:何人批准?
台湾 2026-09-22