《星岛》记者 齐鑫 北京报道
9月10日,广东微电新能源股份有限公司(下称“微电新能源”)向港交所递交了上市申请,国泰海通为独家保荐人。
这是微电新能源继今年1月首次递表、7月底因6个月有效期届满失效后,时隔一个半月再度冲刺港股IPO。
此番IPO。公司拟将募集资金用于提升研发能力,建造新生产线以扩大产能,偿还现有银行借款,以及营运资金及一般企业用途。
微电新能源成立于2017年12月,是国内领先的集成式、高性能、高安全的微型锂离子电池提供商。
现年50岁的陈志勇是微电新能源的创始人、执行董事、董事长,主要负责集团业务发展的整体策略规划、决策及管理。1999年7月及2006年1月,他分别获得了华南理工大学机械工程学士学位及软件工程硕士学位,2010年6月获得了美国明尼苏达大学高级管理人员工商管理硕士学位。
目前,他还担任广东省第十四届人大代表、惠州市侨商投资企业协会执行会长等职。
公司执行董事、总经理徐江涛现年47岁,主要负责集团的运营管理。徐江涛在消费电子制造行业拥有超20年从业经验。加入微电新能源前,他在歌尔股份(002241.SZ)工作了18年,指导耳机的研发,并担任可听式产品线的主管,2019年12月加入微电新能源。
招股书显示,在微电新能源的业务历史过程中,陈、徐二人在公司管理及经营方面一直互相一致行动。2020年10月31日,二人订立一致行动协议,2025年12月26日,二人订立补充一致行动协议以重续一致行动安排。
截至最后可行日期,陈志勇透过珠海集旺、惠州集旺及深圳微电,徐江涛透过珠海微能、珠海微电及珠海集益,根据二人之间的一致行动安排,合共有权行使55.12%附带的投票权。

▲微电新能源招股书截图
收入跨过5亿,但利润没跟上
微电新能源主要提供纽扣电池(微型/超微型)、圆柱形电池、方形及弯曲电池、电池模组及其他电池及开发服务。
根据灼识咨询的资料,按2025年出货量计,公司在消费级智能终端微型锂离子电池领域排名全球第四、在中国供应商中排名第二,全球市场份额为4.1%;在无线耳机微型锂离子电池领域排名全球第二、在中国供应商中排名第一,全球市场份额为7.5%。
近年来,微电新能源营收逐年攀升,2023年-2026年上半年分别达到了3.51亿元、5.33亿元、5.65亿元和3.37亿元,对应利润分别为约679.5万元、5809.6万元、3145.6万元和2634.5万元。
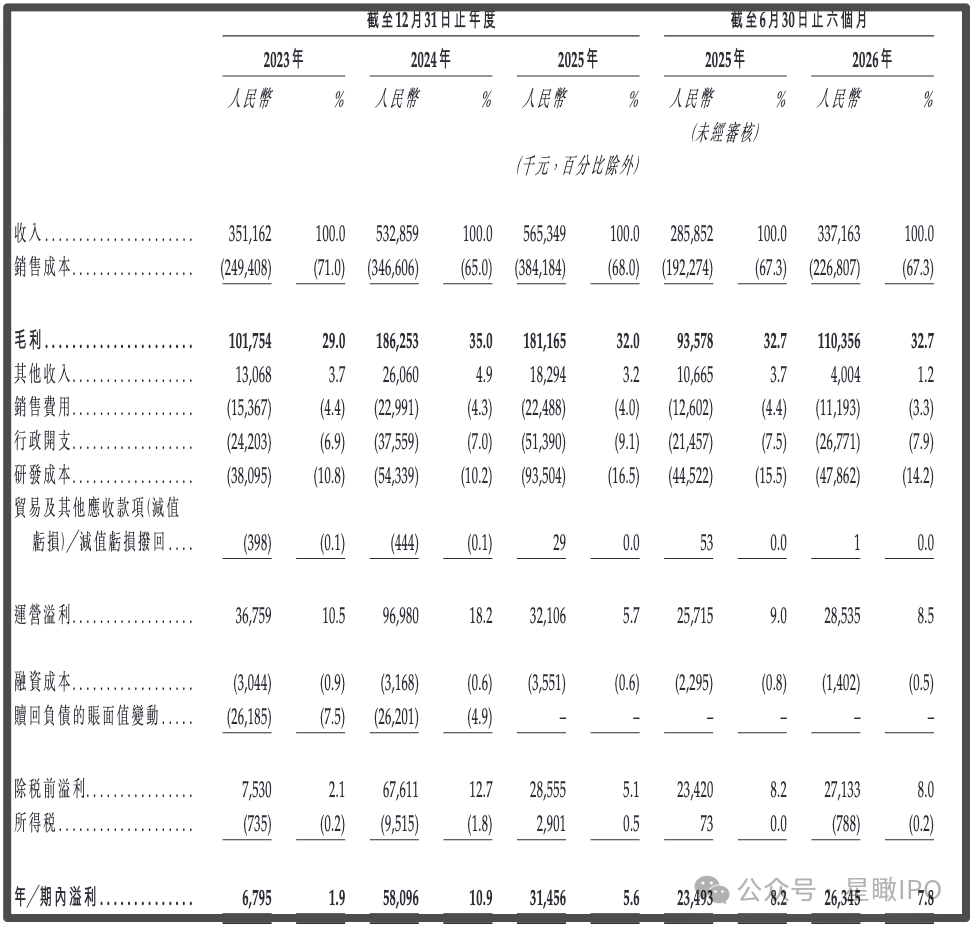
▲微电新能源招股书截图
不难发现,公司利润的波动远比营收剧烈,2024年期内利润同比暴增755%,2025年却同比下滑45.86%,近乎腰斩。今年上半年又同比增长12.14%。
此外,微电新能源的毛利率也从2023年的29%升至2024年的35%,2025年又回落至32%,今年上半年为32.7%;纯利率则在1.9%、10.9%、5.6%和7.8%之间大幅摆动。
核心产品“量增价跌”,客户供应商有重叠
微电新能源期内利润大幅波动的原因之一,是2025年研发投入同比暴增约72%至9350.4万元,占当年营收比例升至16.5%。另外,可穿戴电池均价也在下探,从2023年的4.6元/个下降至2024年的4.2元/个,后又进一步下降至2025年3.7元/个,到今年上半年才回升到4.3元/个。
而可穿戴设备电池是公司的绝对基本盘。2023年-2025年该项销量从5802.9万套增长至1.15亿套,为公司贡献的收入占比分别为76.5%、78.4%和75.5%,今年上半年也达到了67.4%。
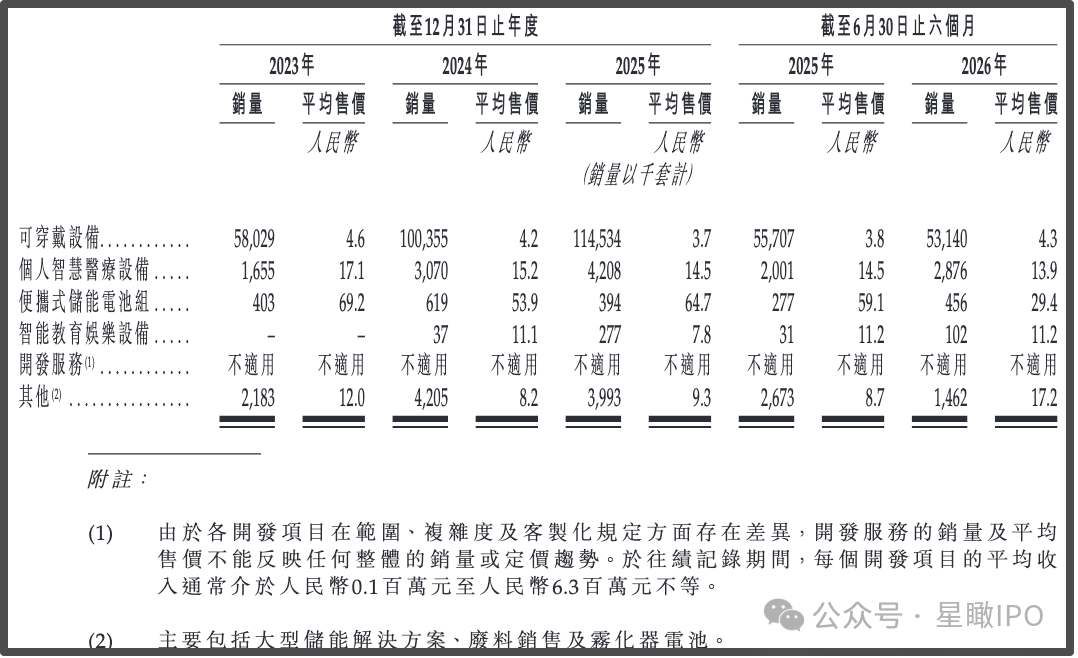
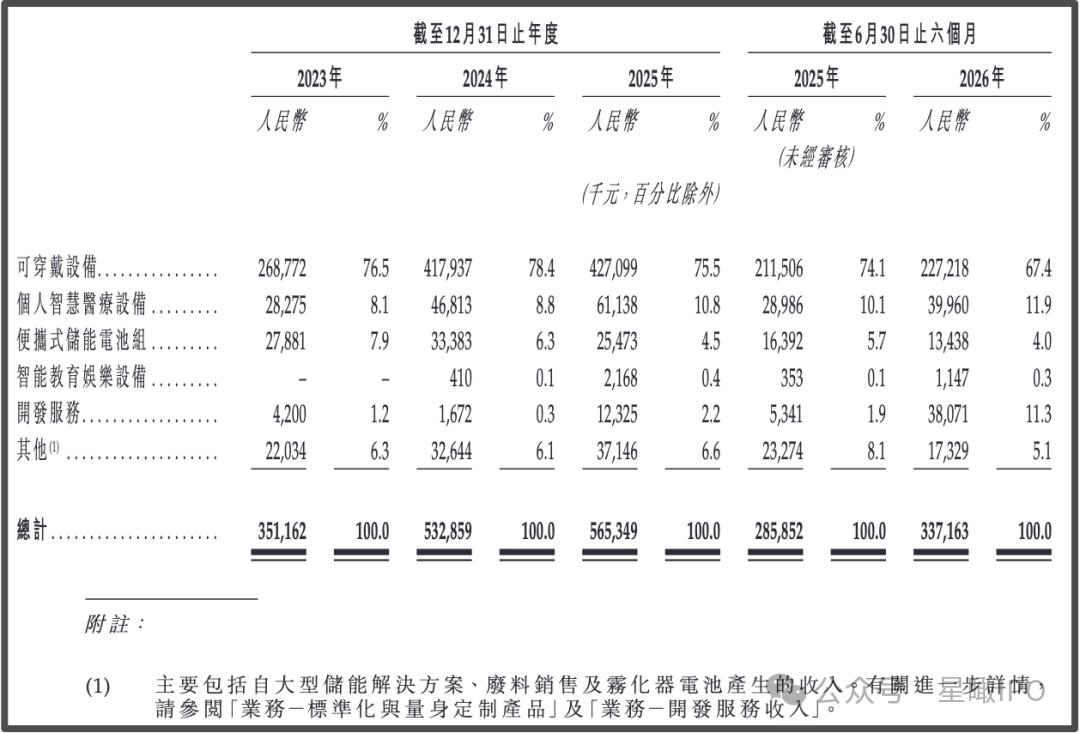
▲微电新能源招股书截图
对于可穿戴设备电池平均售价的下降,公司称主要系销售的电池组合发生变化,若干价格较低的产品销量有所增加,以及原材料价格下降导致售价下调。而今年上半年该项平均售价上涨主要原因是针对特定客户进行了价格上调,且部分高价产品的销售贡献增加,其中主要为用于耳机充电仓的软包电池。
客户集中度方面,2023年-2026年上半年,微电新能源前五大客户收入占比分别为51.7%、45.4%、44.1%及43.3%。虽然最大客户贡献的收入占比已从21%降至12.7%,但对公司业绩可能产生的影响仍值得注意。
此外,微电新能源还存在客户与供应商重叠的情况。客户H与供应商F同属一个企业集团,客户H购买公司的钮扣电池、方形电池及圆柱形电池,供应商H向公司提供用于组件的大型电池电芯。2024年-2026年上半年,供应商F的应占采购额分别占公司采购总额的12.5%、8.9%及0.4%。公司称相关交易按正常商业条款进行。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
国际油价,直线跳水
能源 2026-09-22
-
更多液化天然气经霍尔木兹海峡外运,生产商全力保障通航
能源 2026-09-22
-

找矿突破成绩喜人!自然资源部:我国发现超大型规模铜金矿
能源 2026-09-22
-
中东地缘政治冲突延续,国际原油期货价格周一收盘显著下跌
能源 2026-09-22
-
对地缘冲突担忧减弱,国际油价21日显著下跌
能源 2026-09-22
-
沙特阿美“换条路卖油”,6000万桶原油曲线出海运往亚洲
能源 2026-09-21
热门文章
-
黄大发被判处死刑立即执行
时事 2026-09-23
-
金建宇突然离世,年仅28岁
全球 2026-09-23
-

台媒曝光“战时盾牌”机密选址:台北故宫等多处民用设施在列
台湾 2026-09-23
-

DeepSeek被曝将向联合国安理会作通报,梁文锋或不出席
科技 2026-09-23
-
“伟大的远征——纪念中国工农红军长征胜利90周年主题展览”开幕式在京举行,蔡奇出席并讲话
时事 2026-09-23
-
蒋万安仅领先沈伯洋1.2%?沈政男分析最新民调揪出2个“消失了”的因素
台湾 2026-09-22
-
桃园最新民调暗藏巨变!张善政领先超20%,赖清德满意度出炉
台湾 2026-09-22
-
闫某某(男,2004年生),不得录用为公务员!
时事 2026-09-22
-
韩正会见柬埔寨国王西哈莫尼和太后莫尼列
时事 2026-09-22
-
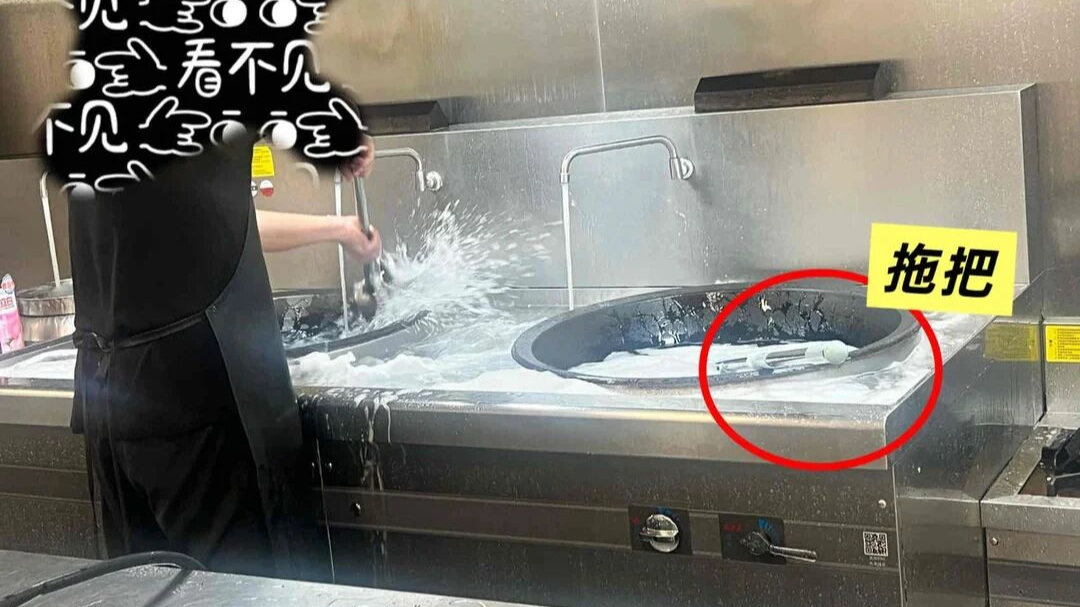
食堂用炒菜锅洗拖把!江苏南京一幼儿园发生集体呕吐事件;最新通报:11人被处理
时事 2026-09-22