《星岛》记者 黄冬艳 广州报道
64岁的吕钢,再次站到资本市场门前。
9月18日,深交所主板上市老牌药企京新药业(002020.SZ)更新了港股招股书,这是继今年2月首度递表失效后的“二刷”。
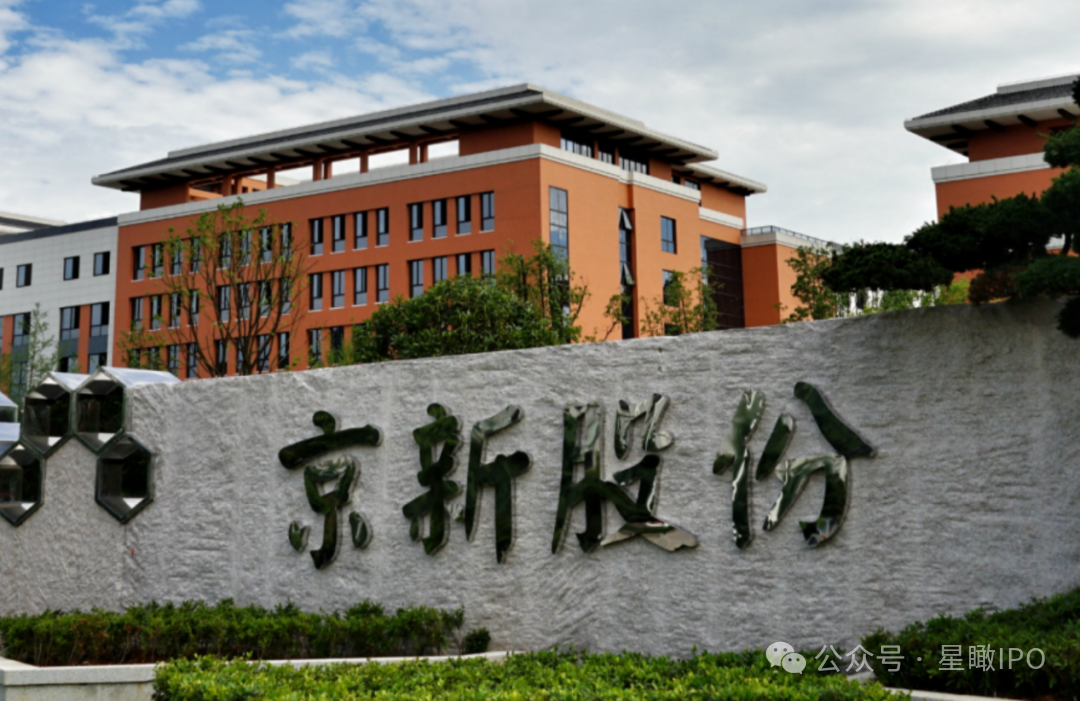
从1999年浙江新昌一家仿制药厂,到2004年登陆深交所,再到2010年引入创新药管线开始转型,京新药业直至2023年才终于捧出首款创新药地达西尼(京诺宁®)——中国首个由本土企业主导研发的1类失眠创新药。
但已经喊了16年“创新转型”口号的京新药业,每年近4亿元研发投入,至今却依然只催化出这一款上市的创新药。
为推动创新转型加速,京新药业创始人吕钢时隔十年重新出任总经理,又亲自挂帅推进公司港股上市事宜,试图以“A+H”双上市架构,为这家老牌药企打开新的发展通道。
然而摆在吕钢面前的,是京新药业在创新转型深水区里的多重矛盾:营收增长停滞、净利润回落、研发投入连年收缩、仿制药基本盘持续承压、创新药管线未能兑现、利润缺口迟迟未有新引擎填补……
基本盘失守,仿制药增长停滞
京新药业由毕业于浙江开放大学的吕钢于1999年联手王能能等人创办,最初以仿制药起家,以一款辛伐他汀片打开医药市场。
2010年10月,京新药业从德国公司Evotec手中引入了一款治疗失眠的小分子化合物的中国权益,迈出了向创新药转型的第一步。历经13年后,这一权益终于成功蜕变为国内1类失眠创新药地达西尼(京诺宁®),并于2023年底于国内获批上市,于2024年进入医保目录,开始兑现商业价值。
也是在2023年,已经退居二线10年,主抓战略规划方向的创始人吕钢,又重新担任总经理负责整体运营管理,并亲自掌舵京新药业的创新转型。
但在仿制药基本盘仍饱受集采降价和市场竞争压力、原料药也不得不降价抢夺市场的背景下,京新药业近几年的业绩表现并未随着吕钢的掌舵取得明显改善。
《星岛》了解到,目前京新药业共有66款获批药品产生销售收入,包括41款仿制药、1款创新药、24款中药及生物制剂。
数据显示,2023—2025年京新药业营收分别为39.99亿、41.59亿、40.69亿元,净利润分别为6.23亿、7.19亿、7.72亿元,规模增长几乎停滞,而利润端的微增更多依赖于内部费用管控而非主业扩张。
2026年上半年,京新药业营收19.87亿元,同比下降1.46%;净利润3.58亿元,同比下滑9.99%,业绩呈下滑态势。
具体来看,仿制药的收入占比四成,增长基本停滞,占比重两成的原料药板块受价格战拖累亦处于下滑通道,基本盘的增长动能明显不足。而增长最为明显的创新药地达西尼目前收入比重仅7.7%,尚未能扭转整体颓势。
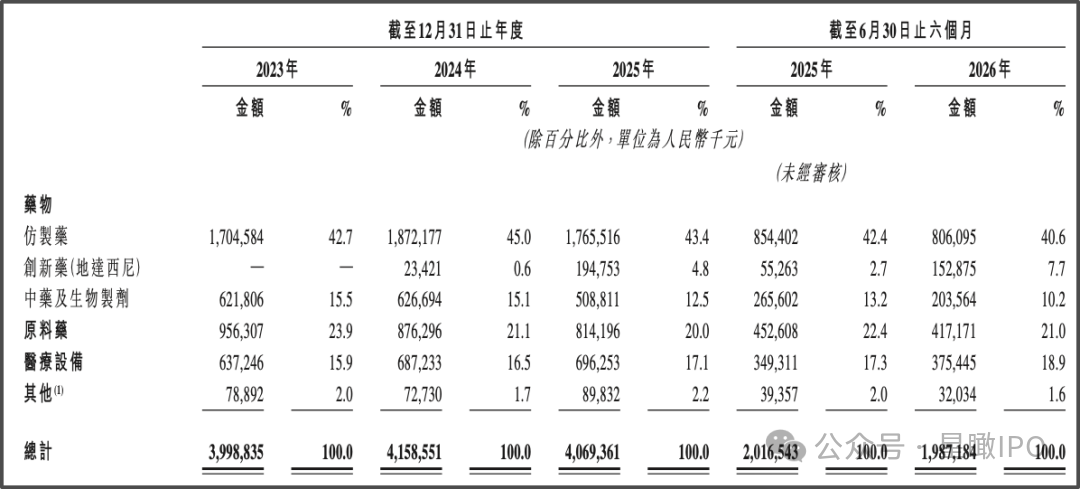
▲京新药业的业务收入组成明细,来源:企业招股书
值得一提的是,京新药业在招股书中多次强调要持续推进转型,实现长期竞争力,但近几年在研发投入上并未展现出与战略决心相匹配的力度。
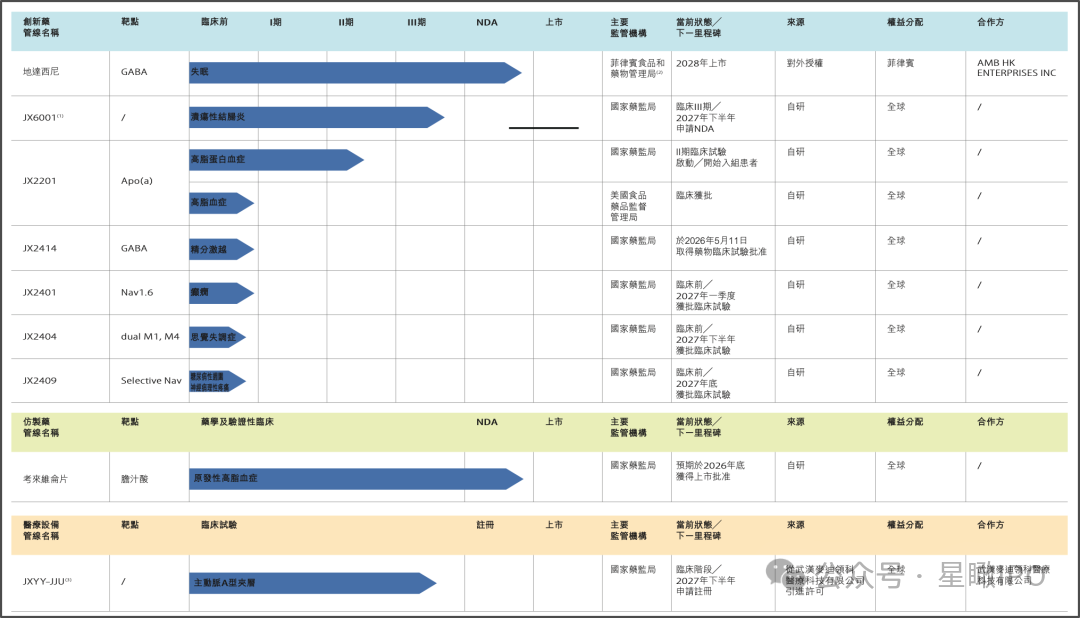
▲京新药业研发管线布局及进展情况,来源:企业招股书
京新药业称,除地达西尼外,其正在推进数项自研药物,包括用于治疗脂蛋白(a)水平升高的1类创新在研药物JX2201,以及中药产品JX6001等。
但数据显示,2023—2025年该公司的研发成本分别为4.01亿元、3.83亿元、3.68亿元,呈持续减少的态势,且2026年上半年仅有1.65亿元,再度缩水一成。
同期,京新药业的销售及营销开支也在持续压缩,2023—2025年分别为7.84亿元、6.92亿元、6.01亿元,2026年上半年则为2.73亿元。与多数商业化初期销售费用飙升的创新药企业呈现相反的路径。
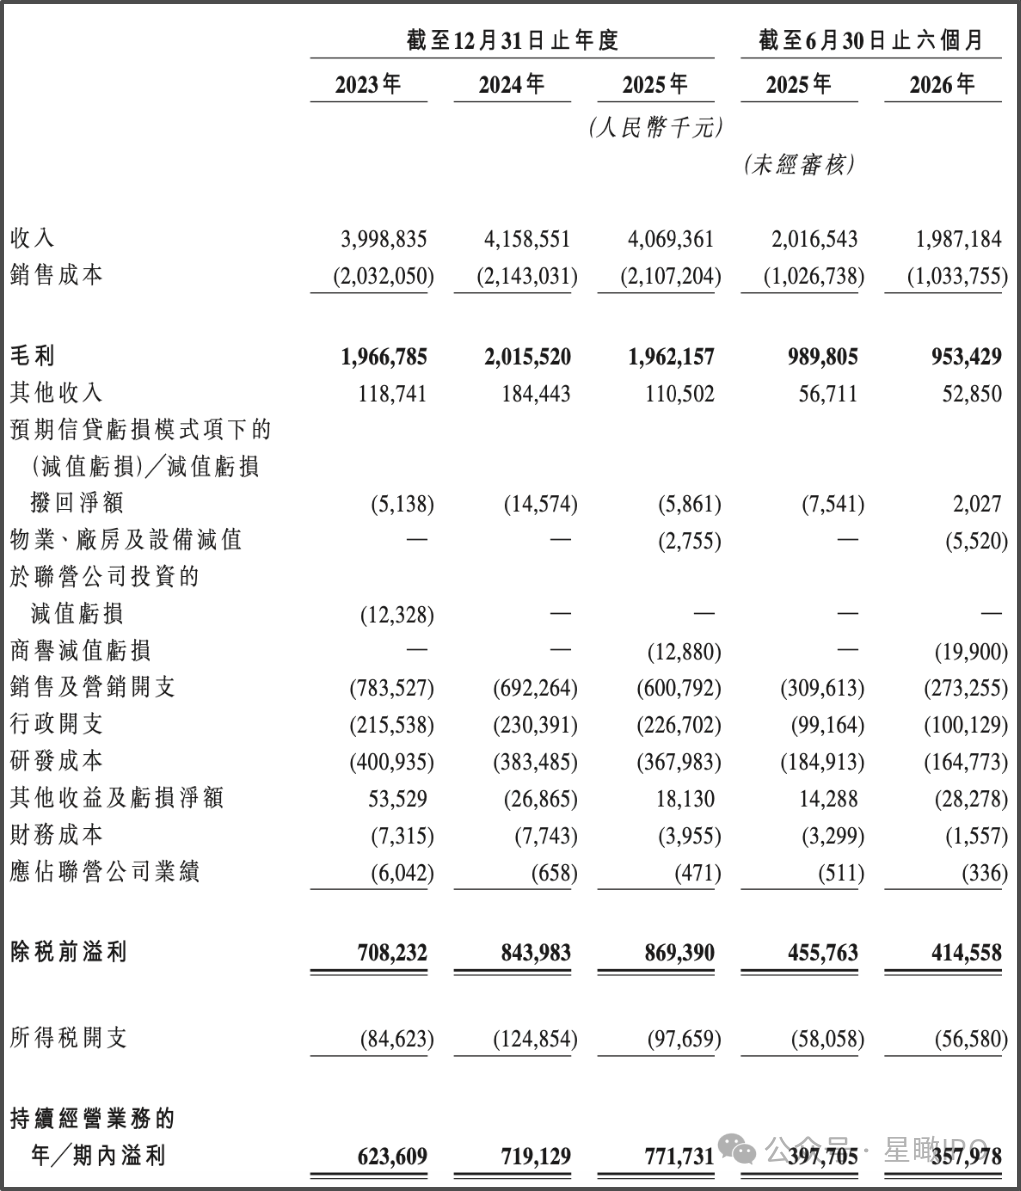
▲京新药业综合收益情况,来源:企业招股书
地达西尼产能近天花板,向股东采购额度或破亿
在创新转型及传统业务承压的当下,京新药业最受市场关注的莫过于唯一一款创新药地达西尼未来的放量空间。
《星岛》获悉,地达西尼2023年底获批上市后次年便进入医保,目前放量迅速,收入增长明显,2024年该药物的销售收入约为2342万元,2025年便飙升至1.95亿元,而2026年上半年收入已达到1.53亿元,上市后累计销售额约为3.71亿元,目前在国内已覆盖超过3000家医院。
但招股书显示,目前地达西尼的产能利用率已接近饱和,或难以支撑其持续放量的需求,成为卡住京新药业创新转型规模化的枷锁之一。
具体数据显示,2024—2025年地达西尼的实际产量分别约为120万片、1800万片,对应的产能使用率分别为57.5%、59.9%。
而2026年上半年,该药物的设计产能为2000万片,实际产量1800万片,已达到2025年全年的水平,产能使用率已高达90%,是京新药业所有产品管线中使用率最高的一条。
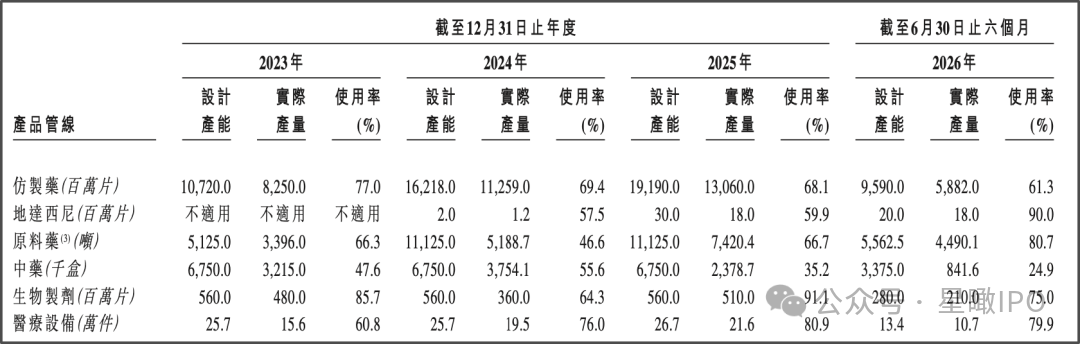
尴尬的一面是,京新药业仿制药生产线使用率已经从2023年的77%一路滑落到2026年上半年的61.3%;中药产线的使用率收窄更为明显,从2023年的47.6%到2026年上半年的24.9%,几乎腰斩。
原料药方面,设计的产能与产能使用率也在2024年出现较大波动,2026年上半年,该管线的设计产能5562.5吨,实际产量4490.1吨,使用率80.7%。
与产能使用率问题相伴的,是京新药业与控股股东之间的关联交易规模持续攀升。
招股书显示,京新药业与控股股东京新控股之间,一直存在包装材料、原料及日用化学品采购、原料药及实体产品销售、物业清洁服务、租赁等多项关联交易。
其中以采购的额度最为突出,2024—2026年上半年,京新药业向京新控股采购原材料及辅料的额度分别为6400万元、8140万元、2990万元。
随着业务扩展,尤其地达西尼及苯磺酸氨氯地平片的预期需求增长,京新药业生产需求增长,其预计向京新控股采购的金额将进一步攀升。
按采购框架协议约定,截至2028年12月底的三个年度其采购总额上限将分别不超过8870万元、9770万元、1.087亿元,累计约为2.951亿元。
二代入局,出海或成增量?
由于国内市场不断“内卷”压缩利润空间,越来越多企业向海外市场寻求新的增量。
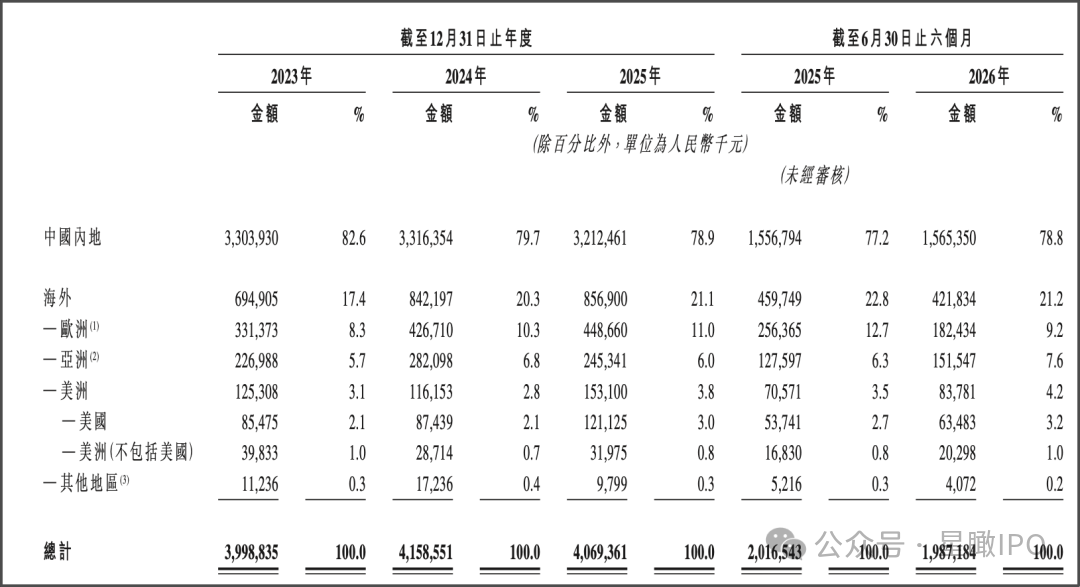
《星岛》从招股书了解到,京新药业目前海外收入占比已达两成,但仍主要为原料药销售,2023—2025年,京新药业海外收入分别为6.95亿元、8.42亿元、8.57亿元,占总收入的比重分别约为17.4%、20.3%、21.1%。
但2026年上半年海外收入同比略有下滑,收入为4.22亿元,较2025年同期减少8.26%,占总收入比重约为21.2%,主要受欧洲市场收入下滑影响。
需要指出的是,目前该公司药品制剂出口业务的主要负责人正是京新药业创始人吕钢的女儿吕佳琦。
现年34岁的吕佳琦于2020年加入京新药业并逐步参与核心业务管理。其于2024年开始担任药品制剂出口部总监,后于2025年升任药品制剂事业部副总经理,随即进入董事会并担任执行董事,被视为二代开始接班的信号。
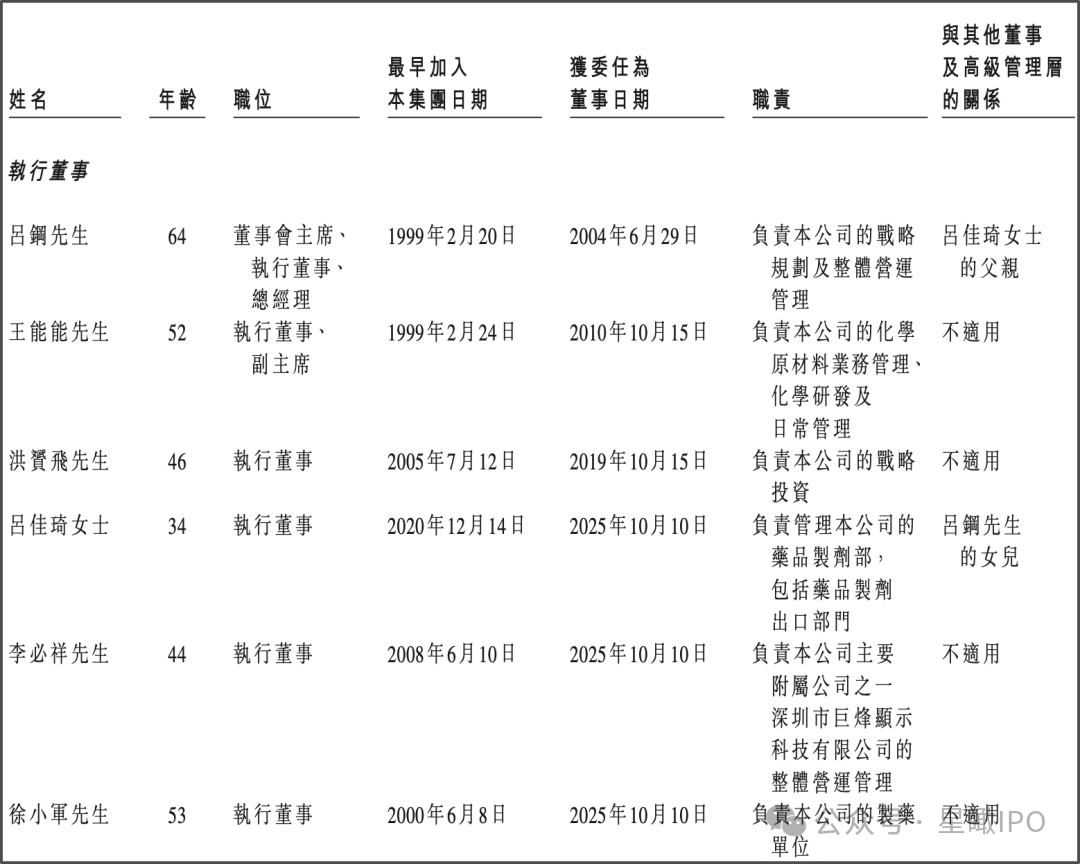
▲京新药业部分董事会成员,来源:企业招股书
而吕佳琦在2025年10月进入董事会后不足半年,2026年2月,京新药业便首次向港交所递上IPO申请,意欲借此获得更多加速向创新药转型的资金及资源支持。
招股书显示,京新药业的上市募资将主要用于推动产品及在研药物研发活动,强化营销网络及拓展关键治疗领域市场,潜在收购及技术引进或合作开发从而扩充管线,以及补充营运资金等。
对于产能规划、股东关联交易以及未来的海外市场规划,《星岛》曾致函京新药业方面,但截至发稿,暂未获得回复。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
韩国游客必打卡,网红烤串店“很久以前”,要准备IPO?
星岛原创 2026-09-24
-
从“织20GW电网”到造硬件,阿里走向AI“无人区”
星岛原创 2026-09-24
-
APEC中国年,腾讯发布首个面向海外用户的来华支付应用TenPayGo
星岛原创 2026-09-24
-
不做高管,专注投研,景顺长城刘彦春能否重回“顶流”?
星岛原创 2026-09-24
-
13年副行长转任国企,苏州银行冲刺万亿遇资本与合规两道坎
星岛原创 2026-09-24
-
中信证券将迎新帅,"70后"固收老将邹迎光接棒
星岛原创 2026-09-23
热门文章
-
特朗普“亲赴机场迎接”,打破美国60年外交惯例
时事 2026-09-24
-
王宏伟,被开除党籍、开除公职
时事 2026-09-24
-
“Chinese Taipei”洪申翰照样赴陆,介文汲抓反常处:与习川会有关
台湾 2026-09-24
-
送别“济公”!表演艺术家游本昌因病今晨在北京去世
时事 2026-09-24
-
习近平抵达美国安德鲁斯空军基地发表书面讲话
时事 2026-09-24
-
英国花2.37亿英镑修了条地下通道,中国能建世界第一高桥!
全球 2026-09-24
-
习近平抵达华盛顿对美国进行国事访问
时事 2026-09-24
-
美媒爆料中美元首晚宴部分嘉宾名单
全球 2026-09-23
-
习近平离京对美国进行国事访问
时事 2026-09-23
-
62岁林雪看谭咏麟演唱会步履蹒跚,拄拐杖离场走几步就要坐下休息,肥胖影响行动能力?
星岛娱乐圈-明星热话 2026-09-23