《星岛》记者 钟凯 广州报道
历经八年五轮闯关、数次波折的四川菊乐食品股份有限公司(下称“菊乐股份”),终于迎来IPO关键里程碑。
9月24日,菊乐股份正式收到证监会公开发行股票注册批复,公司北交所IPO审核环节全面收官,拿到上市发行“通行证”。根据批复规则,本次注册有效期12个月,菊乐股份可在窗口期内择机启动发行、登陆北交所。
回溯资本市场之路,菊乐股份自2017年首次冲刺深交所中小板以来,历经材料递交、撤回、中止等多次调整,叠加创始人离世、实控人变更等重大经营变故,上市进程几经波折。2025年6月底,公司转战北交所递交申报材料,并于2026年5月底顺利通过上市委审议,上市进程正式驶入快车道。
作为川渝国民品牌,菊乐股份手握“酸乐奶”这一标志性单品,依靠收购惠丰乳品打造爆款嚼酸奶向外突围。而本次上市,也是区域乳企突破地域增长天花板的一次资本尝试。
创始人落幕,外籍二代接过控制权
菊乐的前身是1966年设立的成都化学制药厂,1984年,其创始人童恩文带领药厂研发出甜菊甙饮料“菊乐”,品牌由此诞生。
1996年,菊乐从制药正式转向乳制品行业,在西南地区率先推出无菌罐装纯牛奶,同年推出核心产品含乳饮料“酸乐奶”,迅速打开成都市场。历经三十余年深耕,公司从地方小厂成长为国家级农业产业化龙头,酸乐奶成为几代川渝消费者的童年记忆。
自2017年起,童恩文带领菊乐股份开启资本市场闯关,前后五次冲击A股IPO,多次递交材料、撤回、中止,上市之路一波三折。2025年6月底,公司转战北交所递交招股材料,就在审核推进的关键阶段,变故却发生了。
2025年9月6日,菊乐股份原实控人、董事长童恩文因病去世,享年78岁。彼时公司IPO项目处于申报阶段,市场一度担忧创始人离世将引发股权动荡、经营不稳,直接阻断上市进程。
但得益于提前布局的传承安排,公司实现了平稳过渡。根据童恩文生前订立的遗嘱,其直接、间接持有的菊乐股份全部股权,由女儿TONGZHU(童竹)继承。
公开资料显示,童竹为加拿大国籍,持有中国永久居留权,曾任职普华永道会计师事务所。继承完成后,童竹通过直接持股、控制菊乐集团与员工持股平台,合计掌握菊乐股份73.35%表决权,成为新任实际控制人,但其并未在公司内部担任管理职务,不参与日常经营。
公司的经营管理权则交由童竹的丈夫、童恩文的女婿GAOZHAOHUI(高朝晖)承接。高朝晖为美国国籍,持有中国永久居留权,拥有IBM、波士顿咨询的跨国企业任职背景,2011年加入菊乐体系,自2017年起担任公司董事、总经理。
童恩文患病期间,高朝晖已经开始代行董事长职权;2025年10月13日,董事会正式选举高朝晖出任董事长、法定代表人,彻底完成家族企业代际交接。
业绩稳健增长,区域与产品结构集中
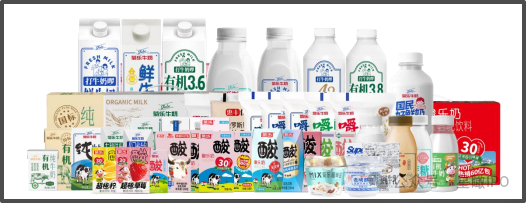
菊乐股份的主要产品包括含乳饮料、发酵乳、巴氏杀菌乳及灭菌乳等,大单品包括1996年推出的“酸乐奶”含乳饮料、“嚼酸奶”及“打酸奶啰”等发酵乳产品、“打牛奶啰”及有机系列巴氏杀菌乳产品,以及灭菌乳产品等。
根据弗若斯特沙利文以及头豹研究院数据,2024年度,公司在中国含乳饮料市场的份额为0.82%,排名第八;公司在中国调配型酸乳饮料市场的份额为0.97%,排名第四。
财务层面,2023—2025年,菊乐股份营业收入分别为15.62亿元、16.41亿元及16.94亿元,净利润分别为1.89亿元、2.33亿元及2.92亿元。2026年上半年,公司预计营业收入8.6亿—9.1亿元,同比增长4.52%—10.59%;扣非净利润1.5亿—1.7亿元,同比增长9.55%—24.16%。
但深耕西南的发展模式,也让公司形成了产品、区域双重集中的结构性短板。
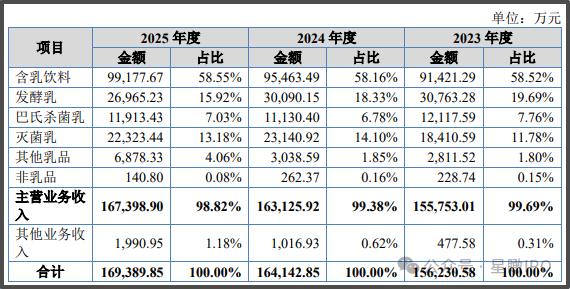
产品端来看,公司业绩高度依赖经典单品酸乐奶,2023—2025年该产品收入占比始终维持在58%以上,是公司绝对的收入支柱。与此同时,核心新品类增长承压,同期发酵乳收入占比从19.68%下滑至15.92%,巴氏杀菌乳占比从7.76%降至7.03%,仅牦牛乳粉、调制乳等其他乳品实现小幅增长,产品结构优化进度缓慢。
区域结构的局限性更为突出。2023—2025年,四川省收入占比分别为77.59%、76.03%、72.31%,虽略有下滑但依旧高度集中。2020年公司收购黑龙江惠丰乳品、布局北方市场后,东北及华北区域收入占比稳定在16%左右,省外市场始终难以形成规模增量。
区域市场的差异也直接体现在盈利能力上。四川市场以高毛利的菊乐品牌含乳饮料为主,区域毛利率从2023年38.08%攀升至2025年44.49%;而东北市场以惠丰品牌乳制品为主,产品毛利率偏低,同期仅从26.58%小幅提升至28.80%,省外扩张盈利能力显著弱于本土市场。
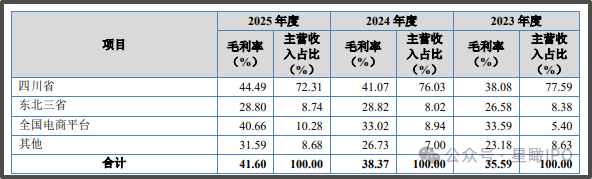
为突破地域桎梏,公司持续加码电商渠道,线上收入占比从5.40%提升至10.28%,成为全国化布局的重要增量。但电商平台整体贡献有限,目前仍难以彻底打破本土渠道壁垒与区域增长天花板。
分红倾斜实控人,募资大幅缩水
除此以外,菊乐股份上市前的股东分红、IPO募资调整等治理与资本细节,同样成为市场观察其经营成色与上市诚意的重要窗口。
股东回报层面,2022年度至2024年度,公司每年固定分红3236.90万元,三年累计分红约9710.7万元。由于实控人童竹持有公司73.35%表决权,绝大多数分红收益均流向了实控人家族。
菊乐股份在北交所问询回复中解释,菊乐集团取得分红主要用于分红及其他经营开支,童竹取得分红主要用于家庭开支和购买理财,主要资金流向或用途不存在重大异常。
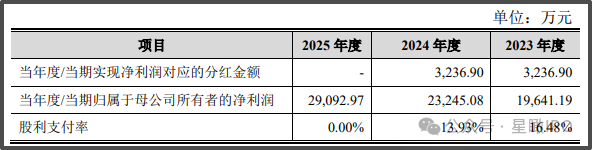
而在2025年度,该公司表示,为进一步保障公司持续、稳定、健康发展,实现上市后新老股东共享公司利润,故当期利润拟暂不分配。
值得一提的是,童竹的丈夫高朝晖于2024年、2025年分别领取薪酬534.19万元、579.71万元,占当期董监高税前薪酬总额的43.96%、47.73%,是公司薪酬最高的核心高管。相较之下,已故创始人童恩文仅分别领取薪酬215.42万元、150.77万元。
在此情况下,北交所在两轮问询过程中也重点关注菊乐股份募资规模及募投项目的必要性、合理性。
追溯历次申报材料,菊乐股份2023年冲刺深交所时,拟募资高达13.63亿元;转战北交所初期,募资规模缩减至5.52亿元,已较此前缩水过半。在2026年5月上市委顺利过会后,公司再度优化募资方案,于8月24日大幅下调募资总额至3.82亿元,同步压降四大募投项目投入金额。
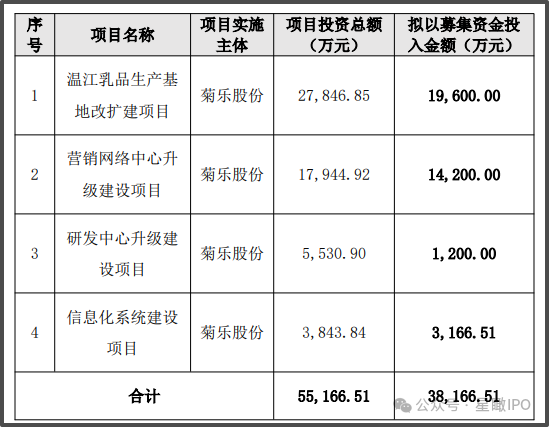
调整后,温江乳品生产基地改扩建项目拟投资1.96亿元,营销网络中心升级拟投1.42亿元,研发中心升级建设投入缩减至1200万元,信息化建设项目投入3166.51万元,剔除了冗余、非核心的重资产投资规划。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-

梅卡曼德上市四周跌两成,财务状况继续恶化,负债率473%
星岛原创 2026-09-28
-

暴雨中排队3小时,喜茶出海东南亚再落一子
星岛原创 2026-09-28
-
机器人“大闹”2026数贸会:宇树自主做三明治,蚂蚁灵波忙配药
星岛原创 2026-09-28
-
“长征不是地图上的红线”粤港澳记者重走长征路,最大的感受是......
星岛原创 2026-09-26
-
陕北延安山沟一趟走访:一边是长征往事,一边是黄土上的苹果生意
星岛原创 2026-09-26
-
一句家训传三代,探访毛泽东旧居,聆听祖孙三代传承红军故事
星岛原创 2026-09-26
热门文章
-
台湾人士吁民进党当局通过对话、谈判找出路
台湾 2026-09-28
-
吐槽完照买!iPhone 18 Pro系列开售7天国内销量接近130万台:是上代同期的11
消费 2026-09-28
-

罗永浩遭郑刚实名举报偷税漏税,本人硬刚:你流量太小了,帮你转发
消费 2026-09-28
-
韩正出席第81届联合国大会一般性辩论并发表讲话
时事 2026-09-28
-
具有里程碑意义的历史性访问——国际社会高度评价习近平主席美国之行
时事 2026-09-28
-
在中美关系发展史上写下浓墨重彩的一笔——美国各界高度评价习近平主席历史性访问
时事 2026-09-28
-
大国正确相处的新路,就在脚下——习近平主席对美国进行国事访问纪实
时事 2026-09-28
-
移居美国36年不熟悉香港,搭港铁问路去九龙塘频频碰壁好心人,意外揭开移民港人半生辛酸史
香港 2026-09-27
-
中国移动、中国电信、中国联通,集中叫停
时事 2026-09-27
-
网友为抢国庆高铁票连下5个候补订单,订票费花了1万多元,12306客服:其实只需下一个订单
时事 2026-09-27