《星岛》记者传余 实习记者俞冠宇 深圳报道
违法所得不到300元,被罚1743.3万,邮储银行(601658.SH/01658.HK)近日新增的千万级罚单暴露了自身合规问题的同时,也让市场看到了监管严控金融风险的趋势。
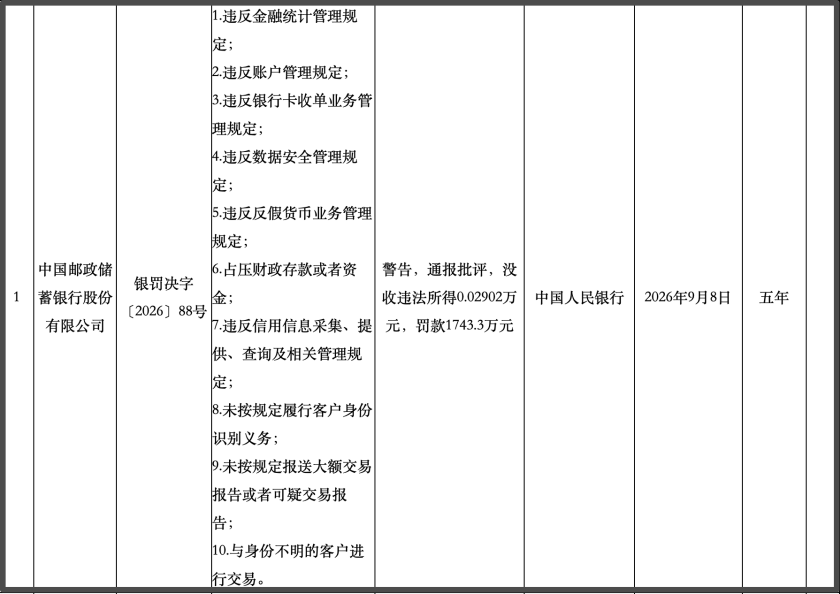
据央行9月24日披露的行政处罚信息显示,邮储银行因十项违法违规行为,被予以警告、通报批评,没收违法所得0.029万元,并罚款1743.3万元。同时,8名相关责任人员受到处罚。
▲来源:央行官网
相较于违法所得与处罚金额的巨大差异,市场更关注的,是上述处罚指向的邮储银行的违规行为,从总行多个核心部门被“双罚制”追责的情形来看,邮储银行此次暴露出的合规问题已超出个别业务线操作失误。
值得一提的是,2023年邮储银行也曾因上述部分处罚事由收到过千万级罚单,这也让市场对其问题整改效果打上了问号。
针对为何相同领域反复被罚等问题,9月28日上午,《星岛》以个人投资者身份致电邮储银行证券部,相关人员表示:此次处罚与2023年并无直接关系,为何处罚金额与违法所得存在巨大差异,其并不清楚。
六项违规事由,现身两次千万级罚单
央行此次列出的邮储银行十项违规,包括违反金融统计、账户、银行卡收单、数据安全、反假货币及信用信息相关管理规定,以及占压财政存款或者资金、未按规定履行客户身份识别义务、未按规定报送大额交易报告或者可疑交易报告、与身份不明的客户进行交易。
而对于违法所得不足300元,被罚超1700万元的情况,资深金融监管政策专家周毅钦对《星岛》表示,一方面,处罚事由的累加与罚款金额的大小存在直接关系,同时,金融领域违规处罚金额按相关的法律法规要求,有固定金额的区间。一旦出现违规,监管就会按照在相应区间进行处罚。“处罚金额与金融机构的违法程度之间应该是呈现正相当的相关性,不会出现处罚过于严或者过轻的这种情况。”
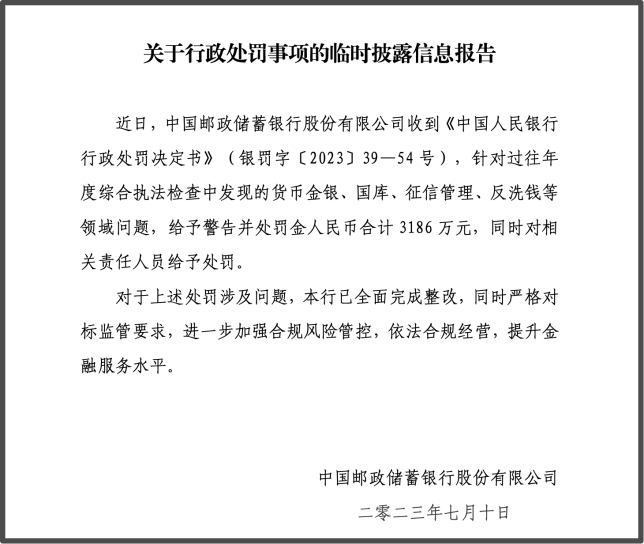
值得一提的是,上述部分违规行为已经不是邮储银行首次涉及。2023年7月,邮储银行因八项违法行为被央行警告并处罚3186万元。对照两次处罚,反假货币业务管理、占压财政存款或者资金、信用信息管理、客户身份识别、大额及可疑交易报告、与身份不明客户交易等六项均有出现。
值得一提的是,在2023年上述处罚落地后。邮储银行曾于2023年7月10日,在官网发布了《关于行政处罚事项的临时披露信息报告》,表示对于上述处罚涉及问题,已全面完成整改。
▲来源:邮储银行官网
除上述处罚外,邮储银行在2025年还因相关贷款业务、互联网贷款业务、绩效考核、合作业务等管理不审慎,被国家金融监管总局合计罚没2791.67万元,同时相关责任人员受到处罚。
“压降监管处罚”与双罚制追责
需要指出的是,邮储银行在2026年中报中,明确表示将减少监管处罚列为合规工作的重点。
据其中报披露,该行开展“合规护航”活动,以“压降监管处罚”为核心,围绕合规文化建设、内控合规组织体系、重点业务风险排查、案件风险防控和监督问责等方面推进治理,并完成总行首席合规官、一级分行合规官和控股子公司首席合规官设置。
邮储银行在中报指出,该行正在推进覆盖全客户、全业务、全地域的客户尽职调查体系,建设可疑交易监测模型,并组织完成59类源头数据质量问题整改,识别高风险场景44项。在内部控制方面,该行已完成全国半数一级分行、邮政代理网点可疑交易甄别相关业务的集中上收工作。
银行大力聚焦合规体系建设背后,也是金融领域从严监管的趋势反映。公开资料显示,与邮储银行同日被处罚的还有广发银行、江苏银行、渤海银行,四家银行被处罚的共性主要有两方面,其一是双罚制的压实,据数据统计,上述四家银行此次合计被罚没约4937.5万元,32名相关责任人员被同步追责。其二则体现在监管的穿透力度,从以往的业务部门到数据安全相关的监管延伸。
有不愿具名的业内人士坦言,金融监管逻辑正在发生深刻转变:从出了事再追责转向管不好就问责。不仅是业务线,如果银行在数据内控机制、权限管理、数据报送等环节存在合规漏洞,即便尚未造成实际泄露后果,也会启动处罚。
两大业务上半年增收不增利,个贷不良率微增
回看邮储银行上半年经营层面,数据显示,该行上半年实现营收1924.82亿元,同比增长7.26%;归属于银行股东的净利润515.03亿元,同比增长4.62%。
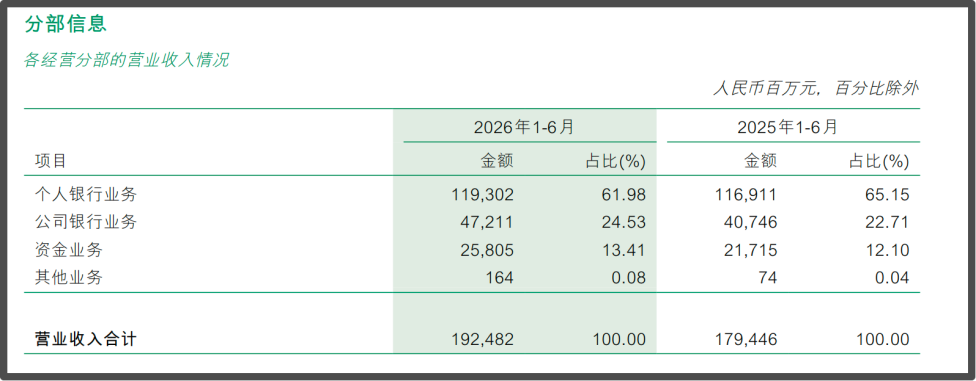
但收入主力的个人银行业务、利润主力公司银行业务,均出现增收不增利的情形。
▲来源:邮储银行2026年中报
具体来看,邮储银行个人银行业务报告期内实现营收1193.02亿元,同比增长约2.05%,占集团营收的61.98%;税前利润79.20亿元,同比下降约12.52%。同期,该板块信用减值损失从303.17亿元增加至329.48亿元,增加26.31亿元。
公司银行业务实现营业收入472.11亿元,同比增长15.87%;税前利润283.28亿元,同比下降约21.83%。其中信用减值项目同比减少131.52亿元,是影响利润表现的重要因素。
此外,邮储银行零售业务的资产质量也值得关注。截至6月末,该行个人贷款不良余额774.37亿元,占全行不良贷款余额的75.22%,个人贷款不良率由上年末的1.42%升至1.58%。其中,主要用于个人经营的个人小额贷款,不良率由2.44%升至2.55%。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
港股收评:恒指跌0.48%,科指跌1.08%,科网股普跌,内房股逆势爆发
金融 2026-09-29
-
A股收评:沪指低开高走涨0.18%,电池、房地产板块掀涨停潮
金融 2026-09-29
-
19项举措出炉,促进金融资源投向服务业重点领域
金融 2026-09-29
-
港股午评:恒指跌0.63%,科指跌1.37%,科网股普跌,内房股强势
金融 2026-09-29
-
A股午评:指数低开高走集体翻红,上涨个股超4000只
金融 2026-09-29
-
汽车数据联盟正式成立,元征科技助力构建后市场数据流通新基建
金融 2026-09-29
热门文章
-
郑丽文喊2028“一定重返‘执政’”,再点名徐欣莹:目前选情稳定
台湾 2026-09-29
-
习近平给四川大学全体师生回信
时事 2026-09-29
-

为了省油2%,一航空公司多架空客A330-300穿上“鲨鱼皮”
科技 2026-09-29
-
华为Mate 90系列巨炮真机现身:体积巨大!堪比相机镜头
科技 2026-09-29
-
余承东给出目前鸿蒙智行最好开的车:喊话法拉利车主来试驾,旦开难回
汽车 2026-09-29
-
烈士纪念日向人民英雄敬献花篮仪式9月30日上午举行,习近平等党和国家领导人将出席
时事 2026-09-28
-
洪秀柱谈“洋流”:沈伯洋口才佳,蒋万安要沉着应对
台湾 2026-09-28
-
金华国中校长突道歉,杨植斗:师长辟谣心力交瘁,简舒培负最大责任
台湾 2026-09-28
-
台北孔庙举行祭孔大典
台湾 2026-09-28
-
瑞士公投反对将更严格中立原则写入宪法
全球 2026-09-28