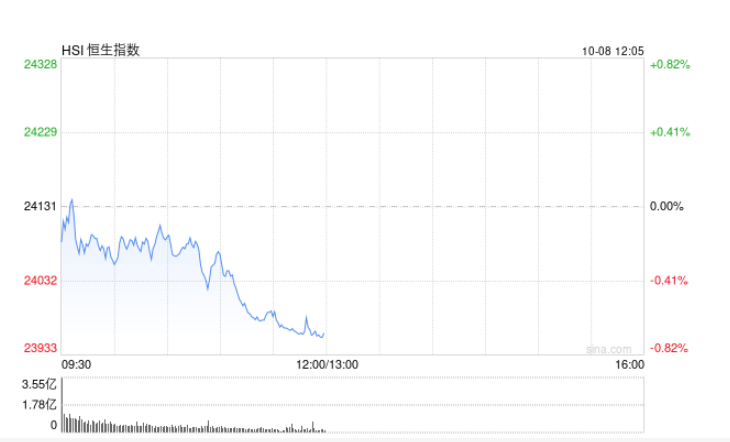
10月8日消息,港股三大指数集体下跌。截至午间收盘,恒生指数(23962.289, -168.21, -0.70%)跌0.69%,报23963.31,恒生科技指数(4113.4, -81.09, -1.93%)跌1.93%,国企指数跌0.28%。盘面上,科网股普跌,联想集团(33.28, -1.88, -5.35%)跌超5%,快手、百度跌超2%;半导体板块跌幅居前,澜起科技跌超4%;黄金股普遍承压,灵宝黄金(18.61, -0.59, -3.07%)跌超3%;煤炭股逆势上涨,中国神华(43.74, 1.64, 3.89%)涨近4%。

半导体板块跌幅居前,澜起科技跌超4%。消息面上,10月8日,三星电子公布的最新财报预告显示,预计第三季度销售额195.00万亿韩元,同比增长127%,市场预估201.9万亿韩元。预计第三季度营业利润107.40万亿韩元,同比增长783%,市场预估108.67万亿韩元。整体同比增速强劲,但均低于预期。

黄金股普遍承压,灵宝黄金跌超3%。消息面上,美债长端利率中枢持续上行,叠加美元保持强势,贵金属市场走势震荡。当前10年期美债收益率已经升至5.31%,30年期美债收益率进一步升至5.7%上方。与此同时,9月美联储会议纪要放鹰,联储内部官员虽在加息理由上存在分歧但仍然预期在年底前仍将进一步加息。

煤炭股逆势上涨,中国神华涨近4%。消息面上,国庆节后北方地区将逐步进入冬储补库阶段,阶段性集中采购有望带动需求回升,对煤价形成支撑。国泰海通(14.17, -0.05, -0.35%)证券指出,冬储需求释放节奏是四季度关注重点,煤价仍存在进一步上行空间。另外,印度发电厂煤炭库存已接近五年来最低水平,相当于全国超过40%燃煤发电能力的电厂,煤炭储备仅够维持4天甚至更短,大范围停电风险陡增;同时,全球最大煤炭出口国印尼的月度出口量创下五年新低。海外供给收缩直接强化了国际煤价的支撑逻辑。

编辑︱邓溪瑶
相关阅读
-
A股午评:创业板指冲高回落跌超2%,固态电池板块逆势活跃
金融 2026-10-08
-
全球市场丨美联储官员预计年底前将再次加息,三大指数收跌,美光科技涨4%
金融 2026-10-08
-
突然,金银价直线跳水!比特币跌超3%,加密货币超11万人爆仓
金融 2026-10-07
-
世界银行上调东亚和太平洋地区2026年经济增速预测
金融 2026-10-07
-

节后股市怎么走?近5年数据这么说
金融 2026-10-07
-
央行连续第23个月增持黄金
金融 2026-10-07
热门文章
-
演员王星案详细案情披露!女友“嘉嘉”发文
时事 2026-10-08
-

特朗普批准:枪决哈桑
全球 2026-10-07
-
七国有意申办2036年奥运会
时事 2026-10-07
-
美国财政部长批评特朗普对盟友征税“令人震惊”,呼吁加拿大反制:不要顺从
全球 2026-10-07
-
美报告披露最新对伊战损:损失81架军机,含12架F-15E战机
全球 2026-10-07
-
也门亚丁机场遭袭
全球 2026-10-07
-
举五星红旗贺国庆,吴奇隆在岛内活动被取消,再发俩视频:不赚钱也是这个立场
星岛娱乐圈-明星热话 2026-10-07
-
民进党高官要大家理解徐佳青是母亲,王鸿薇:公务员出差可带未成年子女?
台湾 2026-10-07
-
蒋万安促沈伯洋表态:是否支持大麻合法化,请清楚告诉大家
台湾 2026-10-07
-

男子借款375万元未还清便不幸离世,妻子儿女声明放弃继承遗产、拒还剩余借款及利息,法院判了
时事 2026-10-07