《星岛》记者 应晓倩 深圳报道
10月15日,受隔夜美股下跌及日韩股市回调影响,A股主要指数今日集体大跌。
截止收盘,沪指跌1.59%,收报3707.48点,盘中一度跌破3700点;深证成指跌2.43%,收报11816.79点;创业板指跌2.92%,收报2783.17点。沪深京三市成交额1.65万亿,较昨日放量2195亿,超5100只个股下跌,仅430只个股上涨。
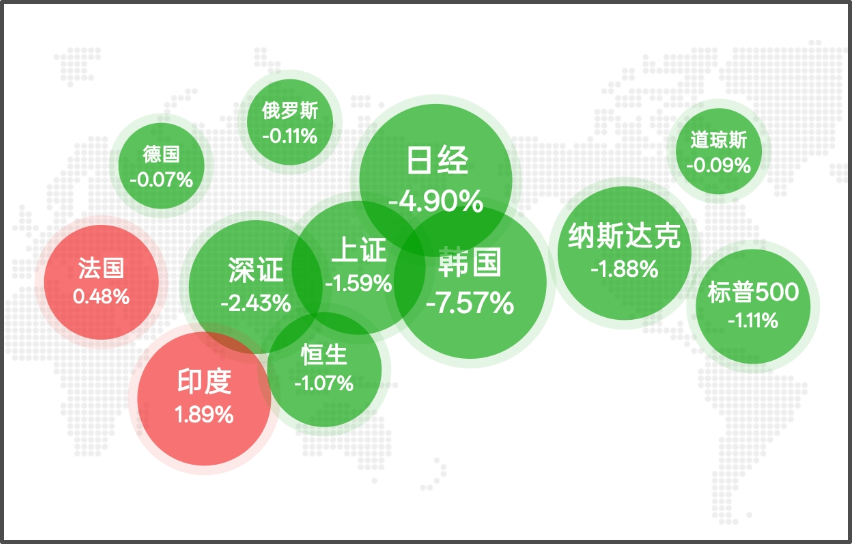
▲全球主要市场指数表现,资料来源:东方财富Choice
盘面上,半导体、通信设备、电池、消费电子等板块跌幅居前,而银行、证券、白酒板块则逆势上涨。长鑫科技盘中跌超5%,市值跌破3万亿元,上市两个半月后失守“市值一哥”宝座,工商银行则重回A股市值第一。
长鑫科技市值跌破3万亿,科技股遭遇内外夹击
今日科技股再度开启大跌,存储芯片、CPO概念、PCB概念跌幅居前。长鑫科技盘中一度下跌5.80%,收盘仍跌超5%,报43.59元/股,总市值跌破3万亿元。
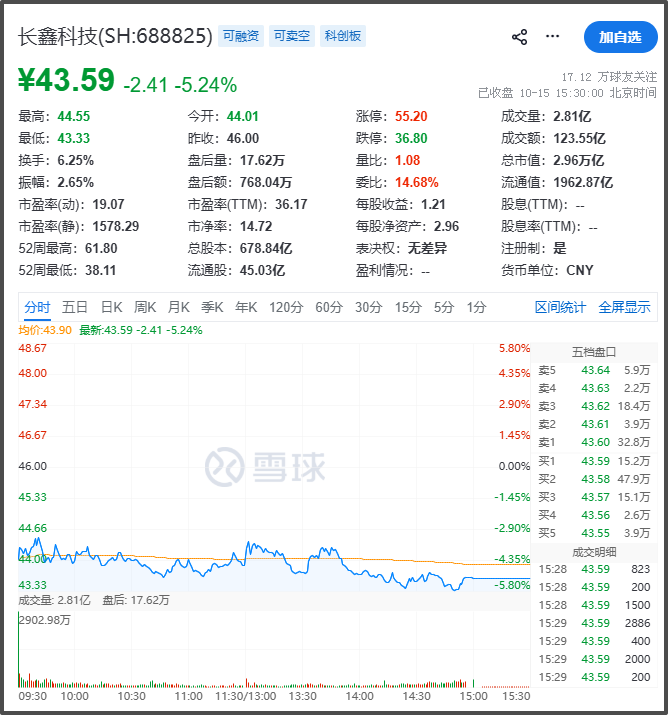
▲来源:雪球
科技股出现大跌,一方面是受美国9月通胀数据高于预期影响,美联储加息预期再度强化,全球成长股普遍承压。今日亚太股市集体走弱,韩国KOSPI指数、KOSDAQ指数盘中双双跌超8%触发熔断,日经225指数盘中跌超5%,创本月新低;港股恒生指数盘中跌超1.5%,恒生科技指数盘中跌超3%,再创2024年以来新低。
另一方面,国产存储技术进展也引发全球市场对行业竞争格局的关注,全球存储龙头股价近日明显回调。长鑫科技近期披露,其核心子公司长鑫存储的4F² DRAM(动态随机存取存储器)架构预计年底将应用于新一代DDR5 RDIMM产品中,有市场分析认为可能对海外存储板块的领先地位造成冲击。
受此影响,10月13日,三星电子、SK海力士跌幅超过7%,10月15日隔夜美股存储、半导体板块集体下跌,费城半导体指数重挫4.3%,SK海力士跌超6%,闪迪跌超5%,希捷科技、西部数据、美光科技均跌超4%;亚太市场交易盘中SK海力士一度跌超12%,三星电子一度跌超11%。
中信证券近期分析认为,下一轮科技行情启动,需要美联储加息预期边际逆转、新叙事凝聚共识、资金面完成再平衡等条件得到验证。在这些因素明朗之前,科技股短期走势仍可能受到外部市场波动影响。
银行股屡创新高,工行重回市值第一
随着长鑫科技的股价回落,工商银行重新登顶A股市值第一。截至收盘,工商银行上涨0.59%,报8.50元/股,总市值3.03万亿元。
10月14日,工商银行公告称,拟派发2026年中期现金股息每股0.1511元(含税),合计派息约538.53亿元,其中A股现金股息约407.38亿元,现金红利发放日为10月21日。公开信息显示,在目前已披露中期分红方案的A股上市公司中,工商银行分红总额位居第二,仅次于中国移动。当日,工商银行盘中最高报8.54元/股,再创历史新高。
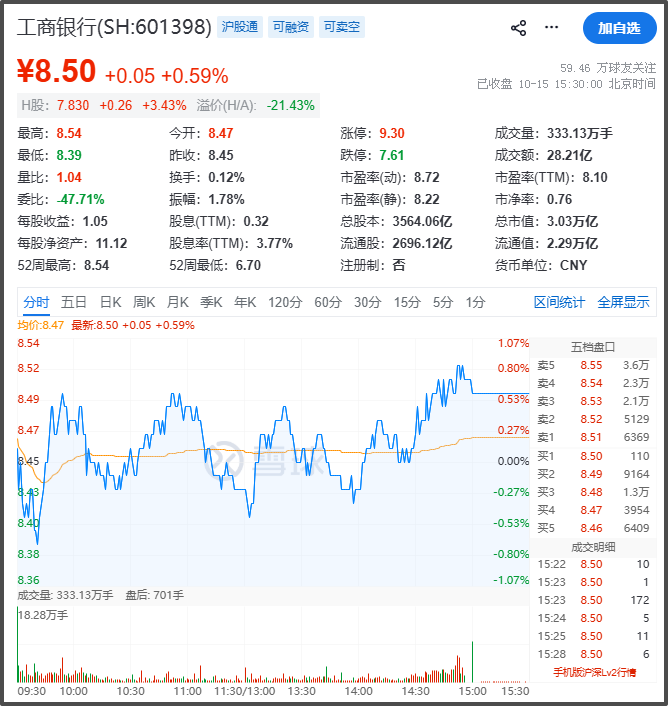
▲来源:雪球
银行板块近期持续走强,10月以来,工商银行、建设银行、中国银行等多只银行股轮番刷新股价纪录。有机构分析指出,近期大中型上市银行将进入分红派息期,有望带来分红抢筹行情。
银河证券银行业分析师张一纬指出,银行板块表现短期回暖受市场风格偏好影响,红利防御需求延续。与此同时,政策组合拳出台,发力点更加聚焦扩内需、促消费和服务国家战略。从银行角度,息差仍受呵护,负债端成本改善延续,结构优化调整中,短期增量、定价和资产质量均有边际支撑,基本面稳中向好格局不变,继续看好银行板块红利配置价值。
此外,券商板块也表现亮眼,华林证券涨停,锦龙股份、首创证券、华鑫股份等跟涨。银行、券商板块指数临近收盘均双双翻红。消息面上,10月10日,证监会主席吴清召开座谈会,释放监管积极信号。
招商证券非银金融联席首席分析师张晓彤在近期报告中表示,对于券商板块而言,估值、持仓水平与优良基本面严重错配,当下滞涨的券商估值修复机会明确,应高度重视目前的配置机会。
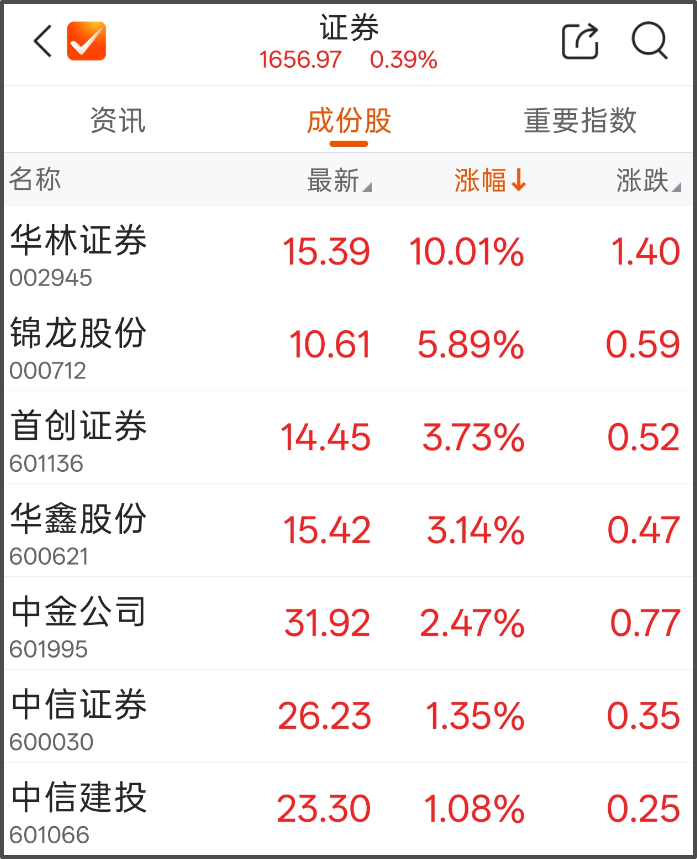
▲资料来源:东方财富Choice
白酒概念逆势上涨,低位消费股有望修复
在市场一片大跌之中,白酒板块则逆势强劲上涨,走出独立行情。皇台酒业涨停收获3天2板,金种子酒涨近7%,金徽酒、今世缘、山西汾酒等纷纷跟涨。
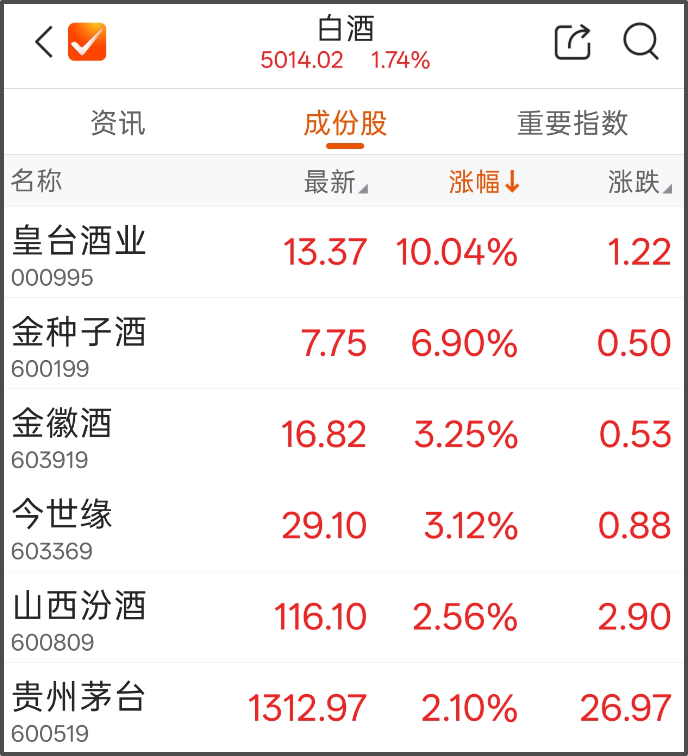
▲资料来源:东方财富Choice
白酒板块此番走强,与行业前期持续调整、估值及市场情绪处于相对低位有关。经过上半年深度调整,白酒行业的业绩压力已逐步释放,市场开始关注板块的底部修复机会。
华泰证券表示,目前白酒板块处于显著的“筹码结构”与“市场预期”双低阶段,短期修复并不需要依赖基本面强复苏推动,而在于低拥挤度和低预期下的资金再配置空间,政策预期若进一步兑现,有望与资金轮动形成共振,推动板块估值修复。
中泰证券则指出,2026年上半年白酒行业延续深度调整,业绩压力集中在第二季度释放;目前行业仍处于主动去库存的磨底周期,市场份额与利润进一步向头部集中,费用投放效率而非单纯规模扩张,正成为影响企业盈利质量的重要因素,看好行业底部反弹趋势。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
家电系星帅尔押注AI耗材:成则第二曲线,砸了叫杂货铺扩容
星岛原创 2026-10-15
-
路畅科技易主:中联重科分步退场,14%要约改股权格局
星岛原创 2026-10-15
-
老板电器二代任富佳落子海外,拟溢价14倍收购温度计公司iTronics
星岛原创 2026-10-15
-
2026湾芯展启幕,半导体行业国产化替代加速跑,首发多款新品
星岛原创 2026-10-15
-
传音控股认购遇冷,港股首日破发,存储剧压下手机提价31%
星岛原创 2026-10-15
-
微亿智造冲刺港股“工业具身智能第一股”,去年仅赚510万元
星岛原创 2026-10-14
热门文章
-
美伊冲突,传新消息
全球 2026-10-15
-
现年98岁的李嘉诚逝世被挤上热搜,长实集团辟谣否认:绝无此事
时事 2026-10-15
-
跨境卖淫集团高铁接送内地女,油尖警区两日扫荡拘29人
香港 2026-10-15
-
深圳官宣:APEC期间倡导居家办公、带薪休假,公交地铁五折优惠,市民申报并停用私家车有奖励
时事 2026-10-15
-
深圳:APEC会议期间,倡议居家办公,带薪休假,停用、少用私家车
时事 2026-10-15
-

DeepSeek又崩了!年内已至少18次故障,核心症结仍未跑通
消费 2026-10-15
-
王凤朝,受贿数额特别巨大
时事 2026-10-15
-
蓝促交徐佳青考察费用表,台湾侨务事务主管部门甩锅仅编视察预算
台湾 2026-10-15
-

库克、李彦宏、马化腾登上《新闻联播》
时事 2026-10-15
-
香港发生珠宝大劫案,警方正追缉
香港 2026-10-14