《星岛》记者杨宸曦 实习记者俞冠宇 深圳报道
10月19日晚,协创数据(300857.SZ)公告,子公司签下不超过374.90亿元、期限5年的算力云服务协议,客户信息豁免披露。
而截至今日收盘,市场用脚投出谨慎票:股价收报201.30元,大跌7.14%,成交额达49.20亿元,换手率4.89%,盘面看,早盘高开222.93元后迅速跳水。
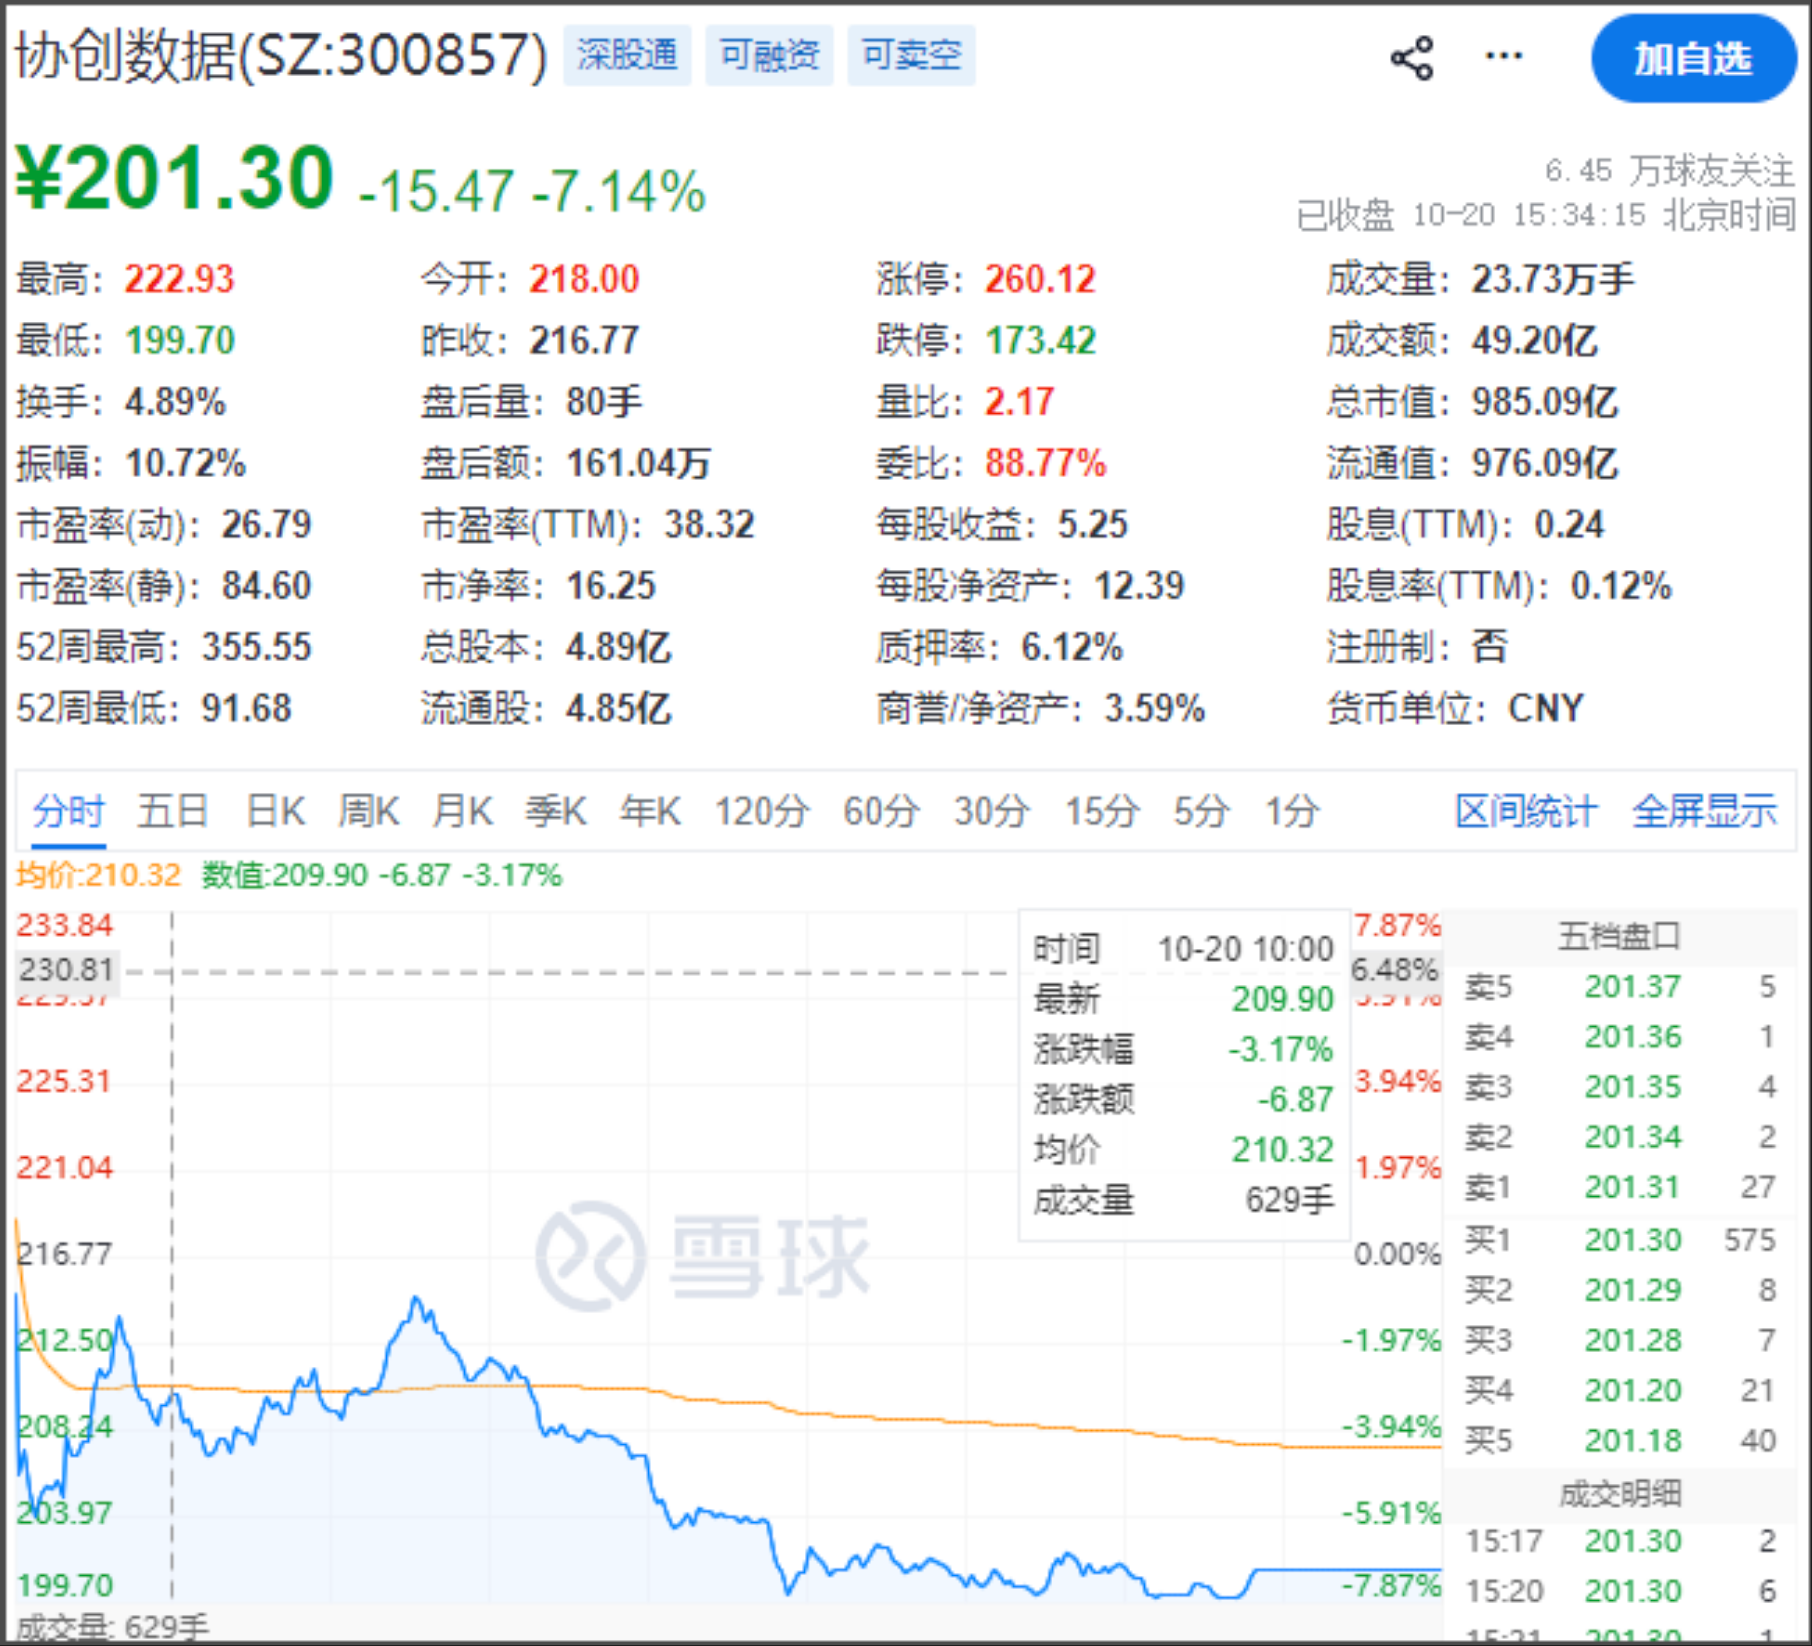
日K线自前期355.55元/股高点持续回落,均线系统(MA5至MA20)全面承压,总市值缩至985.10亿元。
据业内人士分析,这份公告的真正价值,不是证明“AI算力很火”,而是把一家公司从“卖终端/存数据”推到“自己建云、自己买卡、自己扛折旧”的位置上。
10月20日下午,《星岛》以个人投资者身份致电协创数据证券部,询问上述合同客户是否有最低采购或付款保障,工作人员并未正面回答,但表示:“任何交易都具备一定的风险,但是公告里之所以能写374.90亿元这样具体的金额而非一个笼统的数字是有原因的。”
同时,对于该合同未来盈利预期,上述工作人员表示很有信心,并补充道:“公司很看好AI这一赛道,也相信能给产业带来更好的发展。”另外,在谈及公司对该项目未来收益是否有具体测算时,该工作人员回应称“这么大的项目公司肯定测算过,至于具体数字属于财务机密不便向外界透露。”
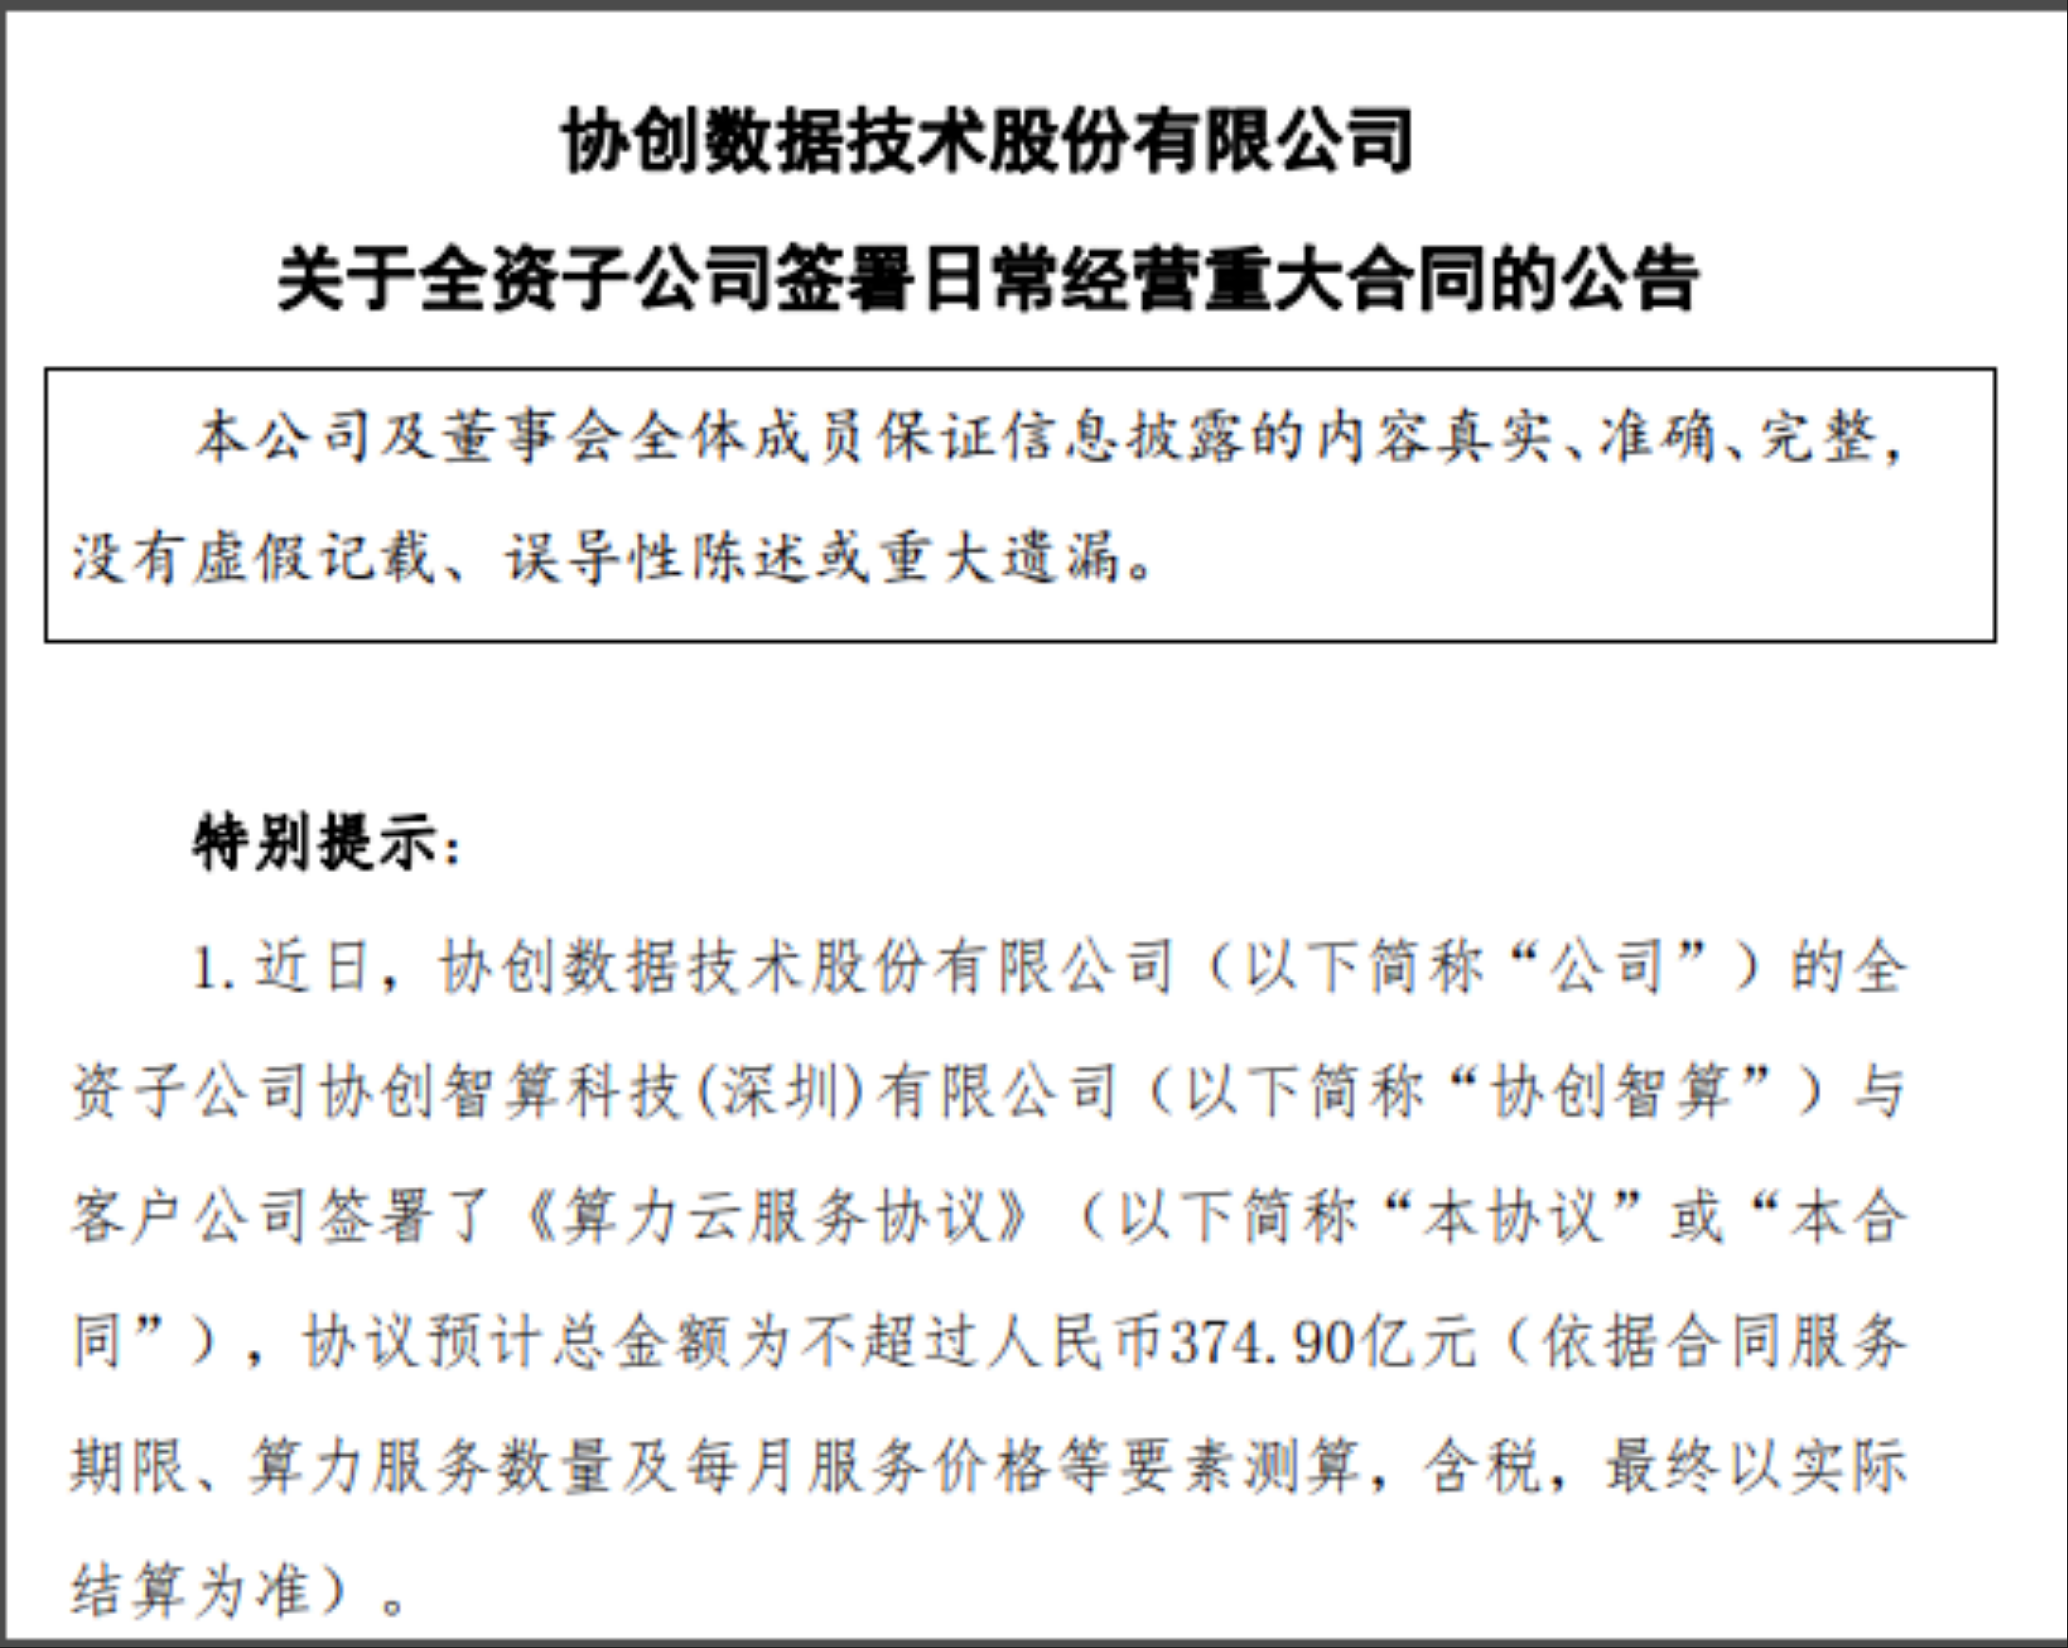
在市场人士看来,协创数据披露的全资子公司签署日常经营重点合同的公告中存在三方面的关注点,首先,374.90亿元是天花板,不是到账收入。
值得注意的是,公告中的374.90亿元是“不超过”,按5年摊薄,理论年均上限约74.98亿元。协创数据2025年全年营收122.36亿元,也就是说如果这份协议跑满,年均规模能占到旧营收的六成以上,分量不假。
另一方面,合同里没有保底调用量、没有最低单价、没有最低上架率。客户提前10天书面通知,未进入服务期的订单可以零成本走人;已经开始服务的,也只需按未履行部分赔付,续期订单甚至不能拒签。换句话说,收入是“用多少结多少”,不是“签了就锁钱”。374.90亿元是销售口径的天花板,不是利润表里已确认的数。
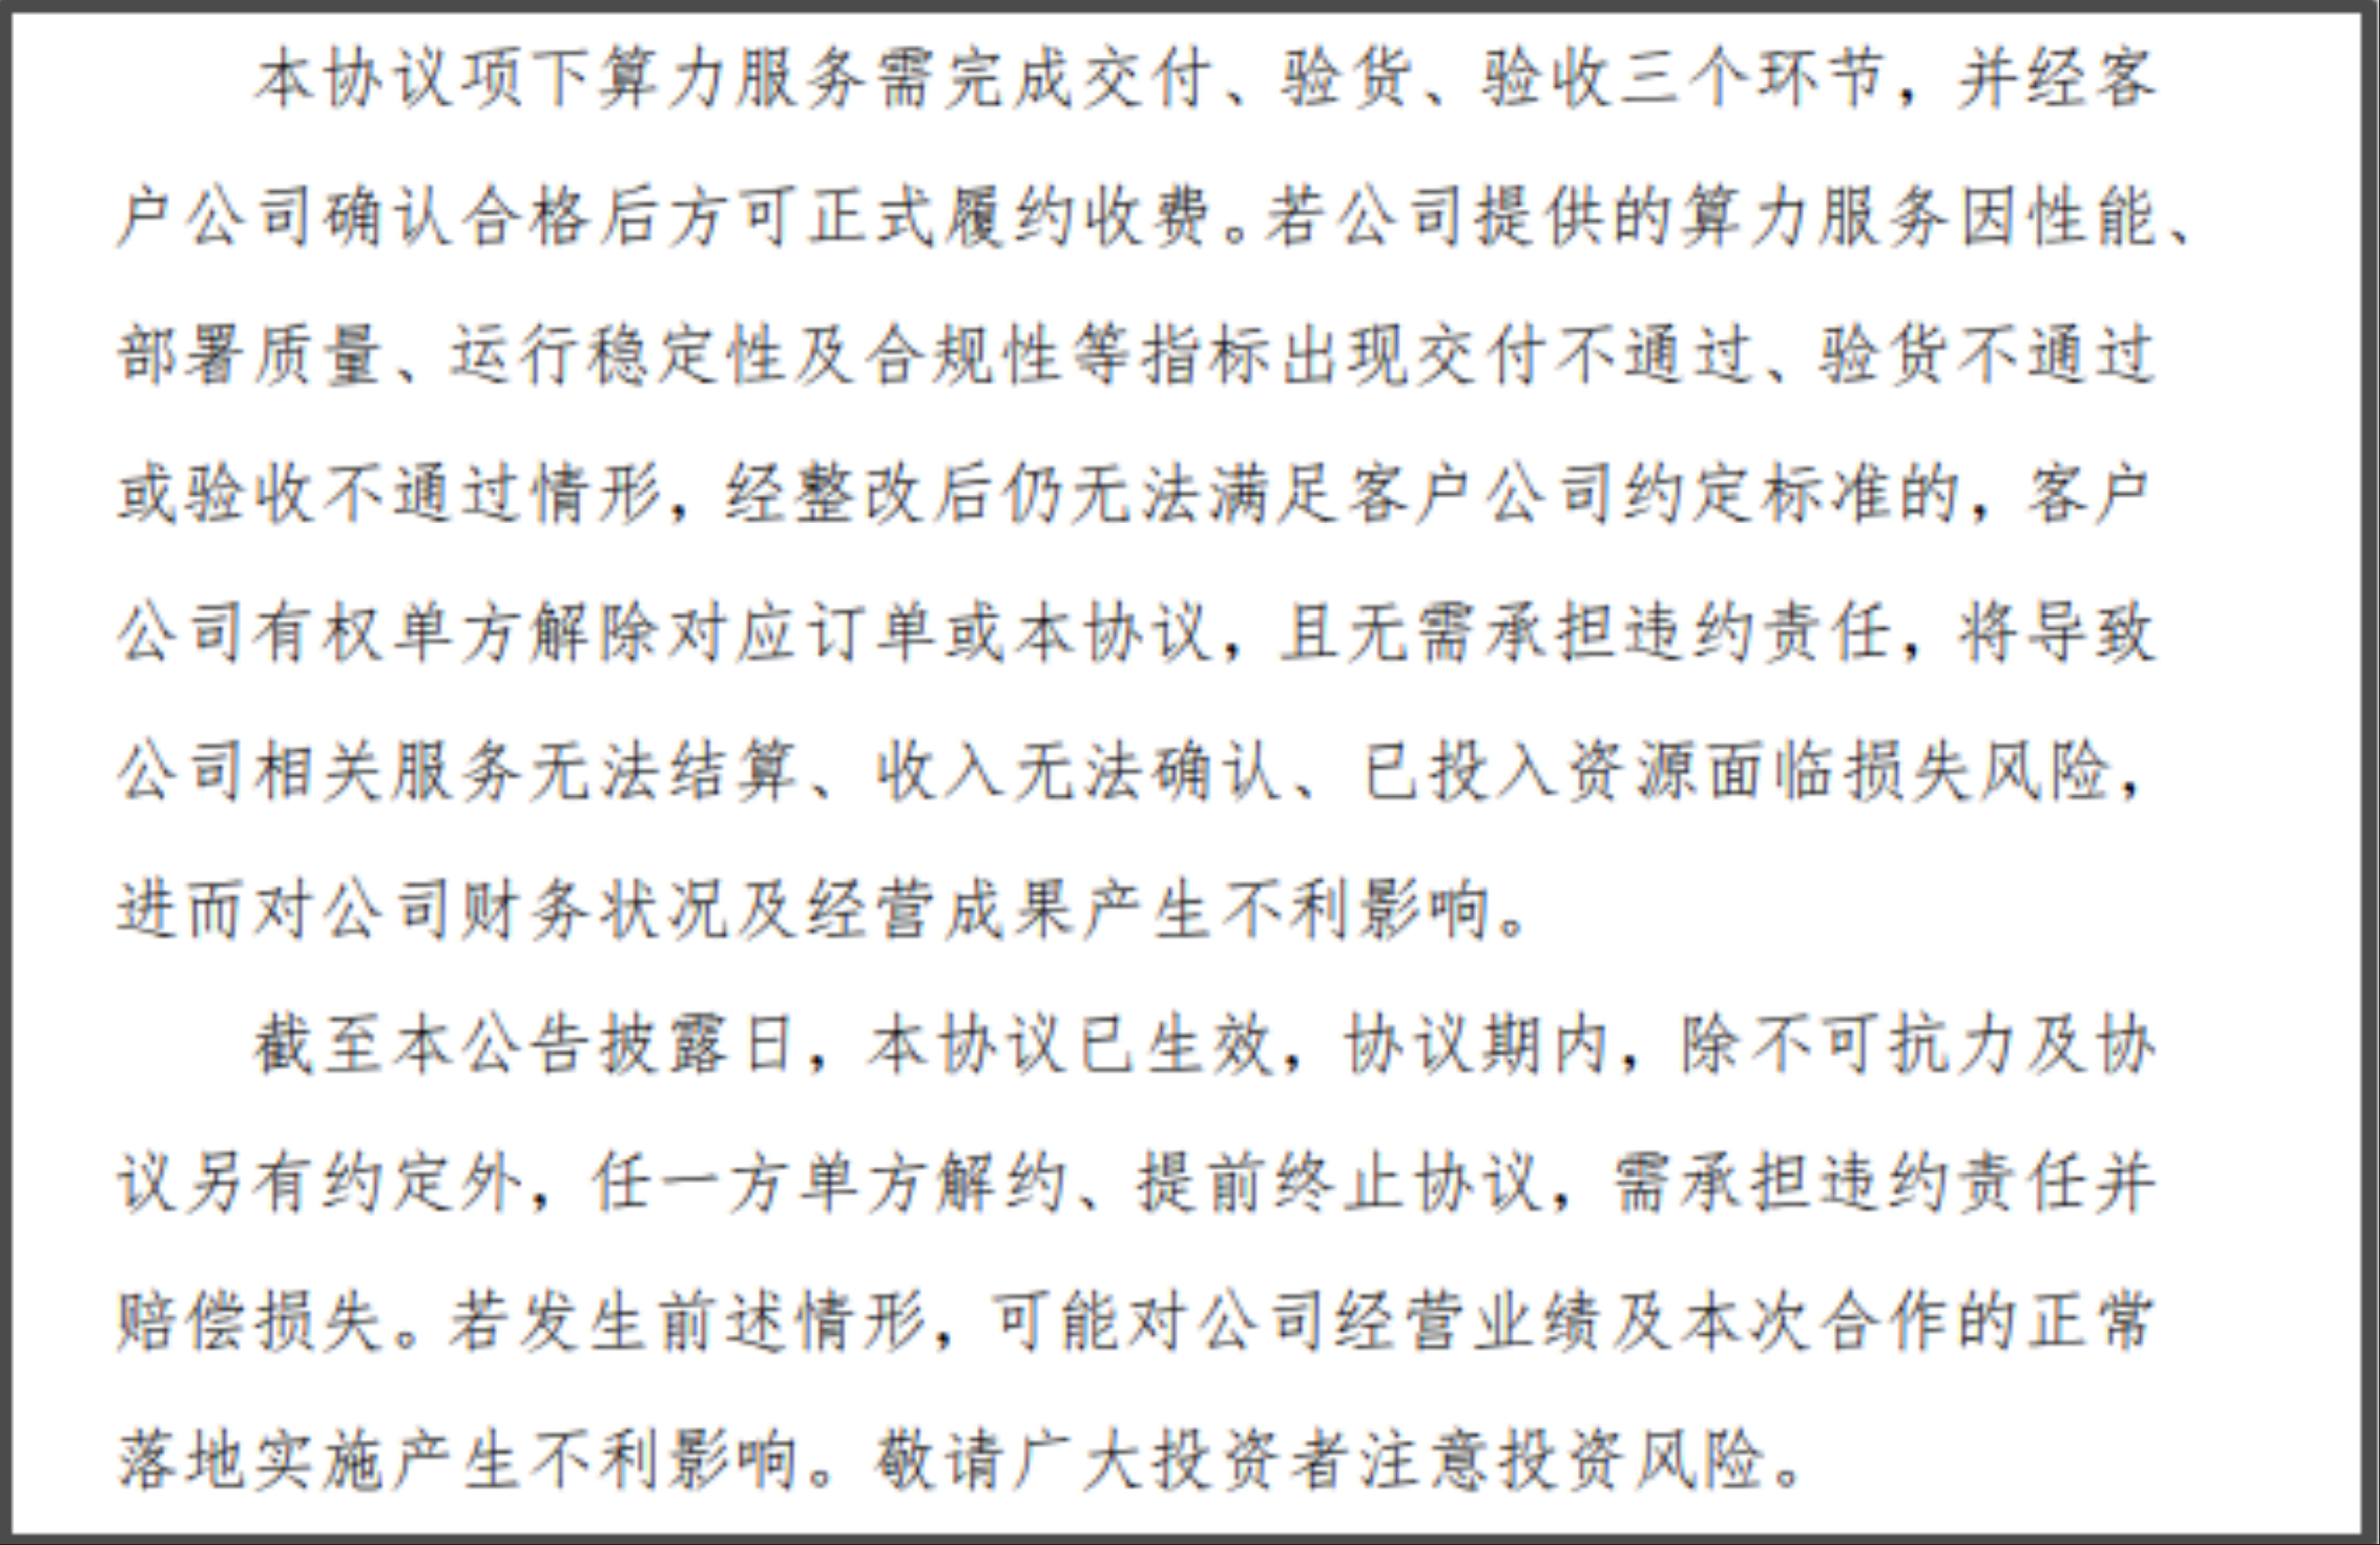
第二,买卡的钱,资产负债表先垫上。
先看资产端:2026年上半年,公司总资产从2025年末237.98亿元冲到480.85亿元,固定资产较上年末增加137.25%,其他非流动资产增加498.55%。
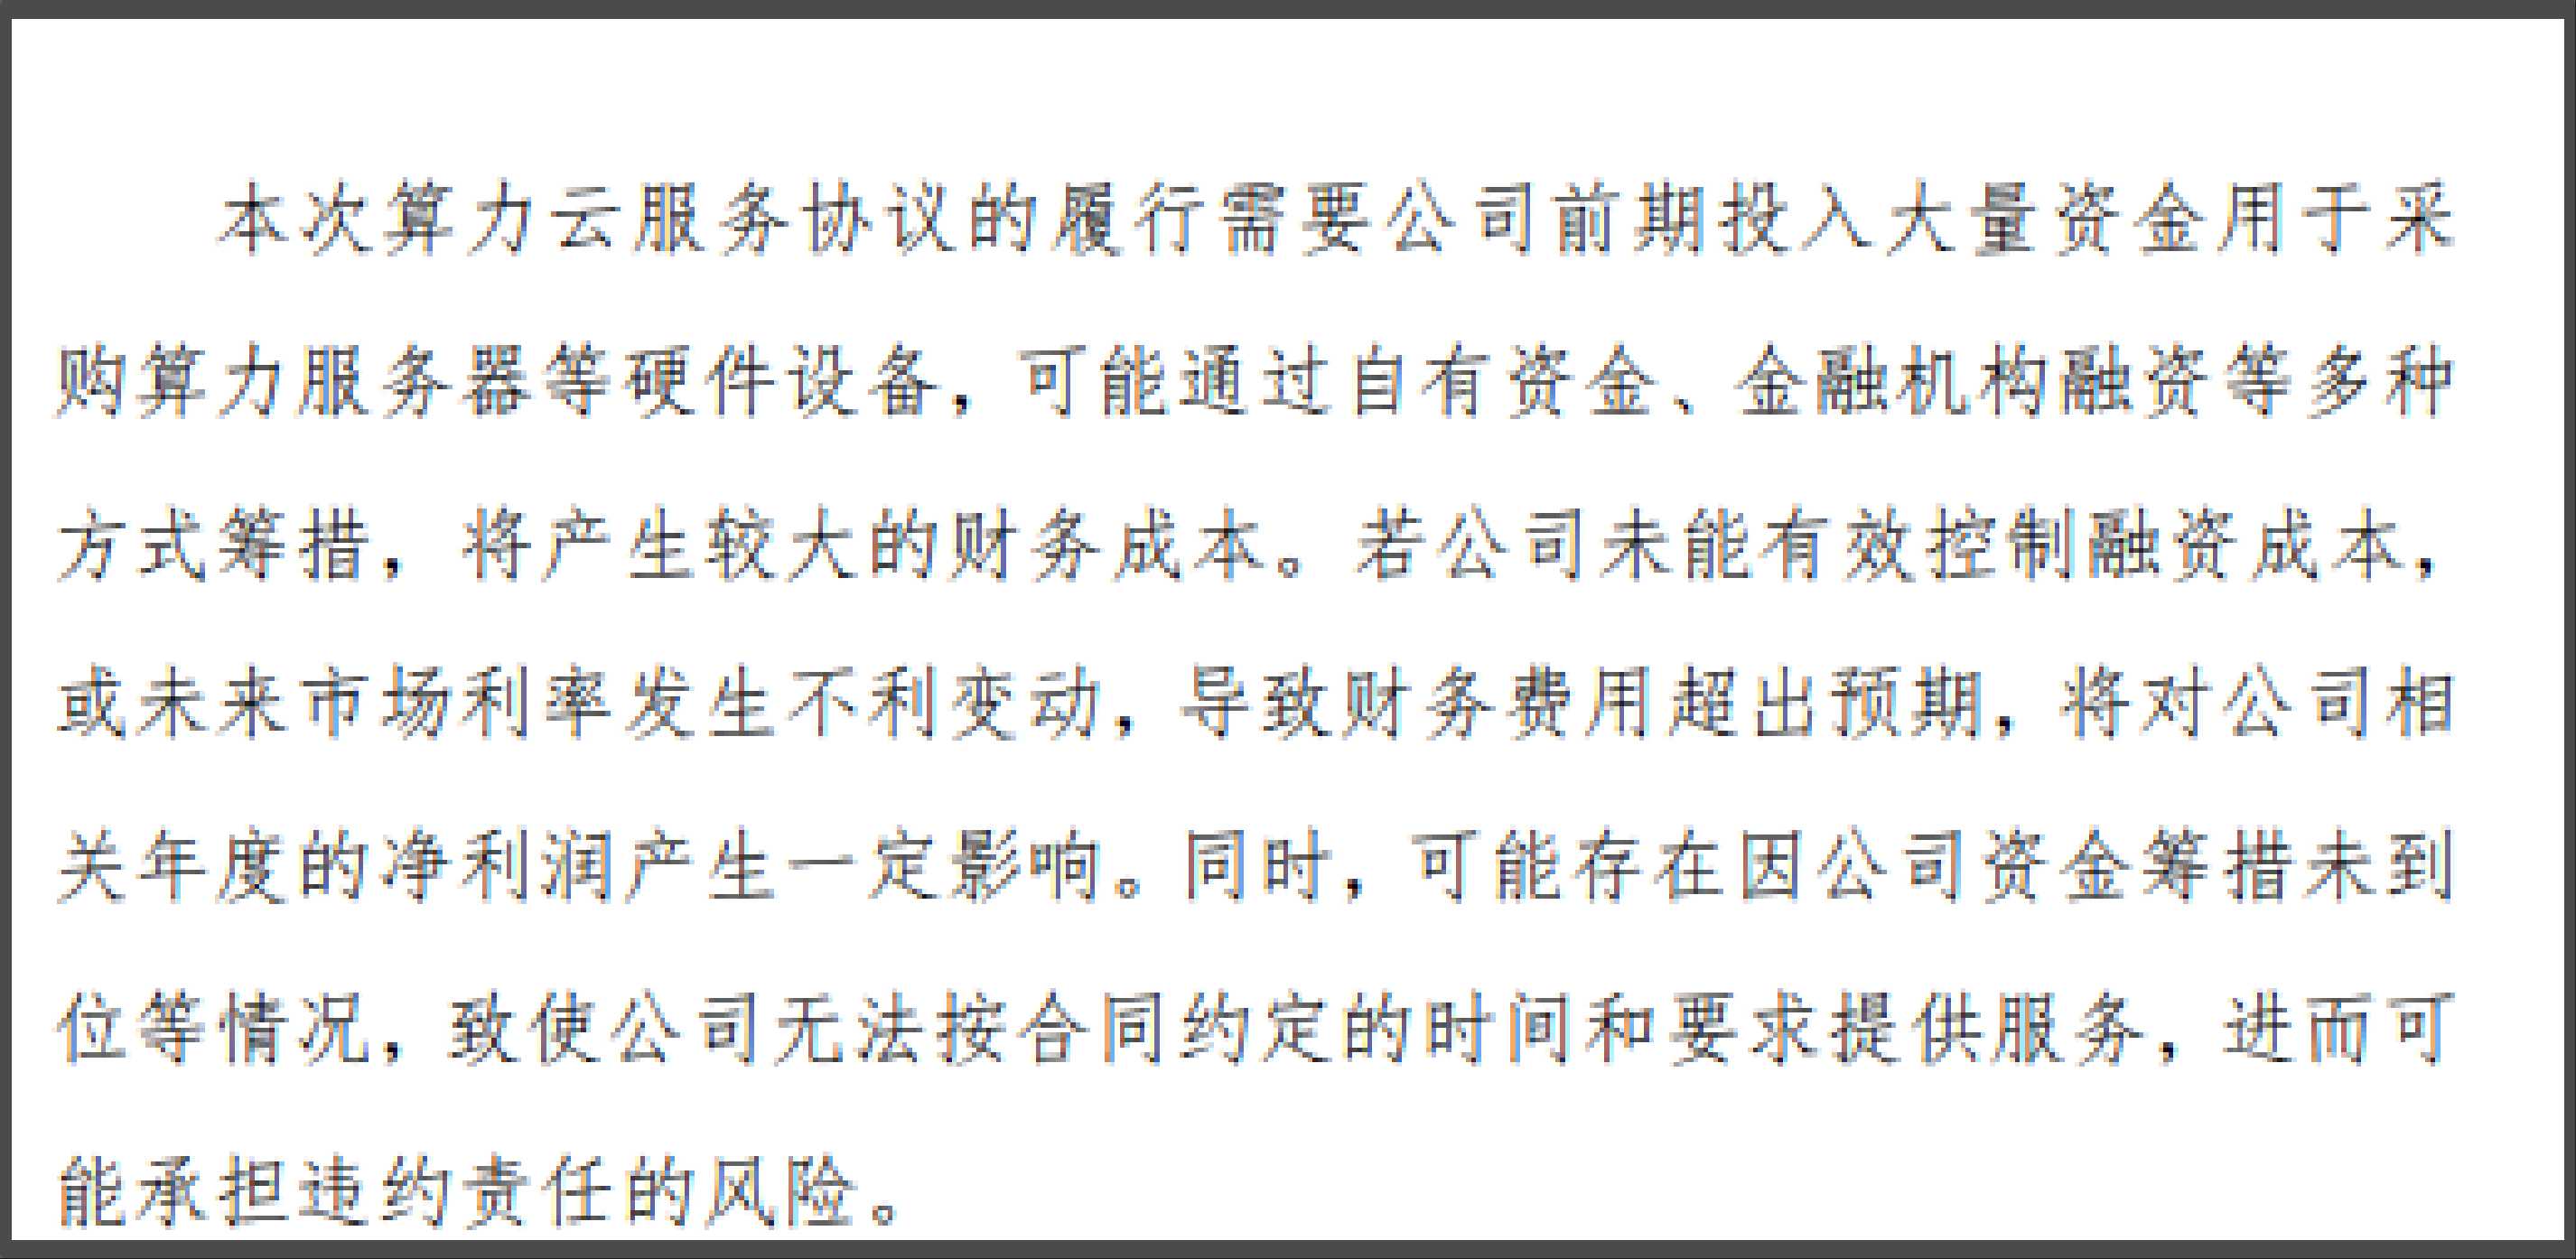
再看钱从哪来:投资活动现金流净流出124.43亿元,筹资活动净流入138.53亿元,长期应付款较上年末增加1149.60%,长期借款增加24.60%。
也就是说,大单还没结钱,设备已转固定资产,杠杆提前加上去。经营现金流上半年18.25亿元虽然为正,但远远盖不住投资端烧钱速度。
而对于公司购置新的设备的资金来源,协创数据上述工作人员也对《星岛》坦言,新增服务器采购主要通过自有资金或自筹资金,如果通过自筹的方式对公司负债率造成重大影响,后续公司会以公告形式进行披露。
再对比工业富联(601138.SH)做AI服务器交付、海光信息(688041.SH)做芯片供给,协创这门生意更重——别人卖铲子,它要自己挖矿、自己买铲子、自己付利息。
最后,没有保底,利润弹性就被三件事吃掉。
首先吃利润的是折旧。GPU服务器三到五年大幅贬值,集群上架率若起不来,单位算力毛利会被摊薄。
其次吃利润的是财务费用。上半年筹资净流入138.53亿元,说明杠杆不是未来时,是现在进行时;利率一动,利息先到账、收入后确认。
再次是闲置率。客户不保底,空卡就是负资产;订单“未进入服务期可零成本解约”,公司可能在到货、验收环节投入后,客户不点验收,折旧却照提。
所以问题不在于374.90亿大不大,而是上架率能否过70%、单卡日租是否覆盖折旧电费网费和利息、匿名客户是不是同一家大厂体系、旧业务(物联网终端、数据存储)能不能在算力淡季托底。
协创数据这单协议的产业地位被验证,但需资产负债表先买单。374.90亿元改的是市场预期,不改已发生的折旧和利息。成,是万卡集群跑出规模效应、净利率守住;败,是收入没保底、设备先旧、利息先吞。算力云这门生意,签单是开头,利用率和融资成本才是结尾。
(据协创数据2026年半年报、2025年三季报及10月19日算力云服务协议公告整理;不构成投资建议。)
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
朱新礼另起炉灶,“汇源品牌”对线创始人:无权宣称切割!
星岛原创 2026-10-20
-

东鹏杀入中沃“体质能量”腹地:一张2030年兑现的产能支票
星岛原创 2026-10-20
-

银华基金 CIO 离任背后:AI 转型积极,混合型基金规模持续缩水
星岛原创 2026-10-20
-
MiniMax上演双面资本故事:A股在敲门,港股在回调
星岛原创 2026-10-20
-
朱华荣交棒赵非,长安汽车的全年目标才刚刚过半
星岛原创 2026-10-20
-
央行一日开26张罚单:7家银行涉反洗钱被罚994.5万,19人连带
星岛原创 2026-10-19
热门文章
-

沈伯洋民调赢蒋万安17个百分点!徐巧芯吁支持者11/28用选票打脸
台湾 2026-10-20
-

旅美教授曝“蓝绿6都最新胜率”,媒体人点破社媒声量迷思
台湾 2026-10-20
-

“洋流”背后有高人?前台湾民意代表爆出幕后操盘者:早有剧本
台湾 2026-10-20
-
港媒曝刘恺威与32岁黎纪君恋情,因匹克球互生情愫,已秘密恋爱两个月
星岛娱乐圈-明星热话 2026-10-20
-
格力技校开学!董明珠:关掉校内宰我学生的超市,1个桔子敢卖1.5元
消费 2026-10-20
-
身披旭日旗的中国留学生已被遣返,将被开除!
时事 2026-10-20
-
侯友宜首次为民众党市议员候选人站台
台湾 2026-10-19
-

张善政反击赖清德“心不在桃园”说!一句话回应引关注
台湾 2026-10-19
-
王曼昱,拟记大功
时事 2026-10-19
-
梅艳芳骨灰被盗案新进展!嫌犯疑是寺庙清洁工 “阿强”,骨灰或流向东南亚
星岛娱乐圈-明星热话 2026-10-19