《星岛》记者 陈奇杰 深圳报道
一家开了二十年的零食铺子,正在把现烤炉、冷卤柜和鲜啤机搬进店里。
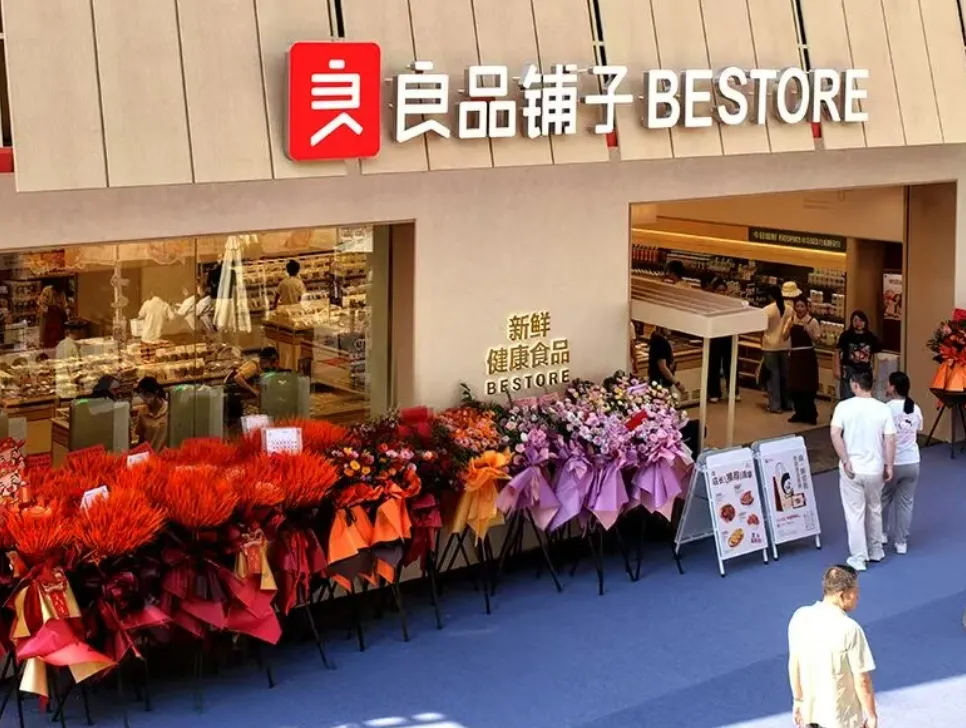
9月12日,良品铺子(603719.SH)“新鲜健康食品7.0门店”在武汉汉阳正式开业,这是这家休闲零食头部品牌创立20年来的第七代店型,也标志着其加码投入新鲜零食赛道。
筹备已久的转型
长期以来,良品铺子的产品都以常温长保质期零食为主,而本次新开业的门店在产品侧已转为现烤现制、冷链冷卤及常温短保的组合,其中现制冷链SKU产品更是占比达到45%。
这种变化让良品铺子的消费场景从单一的嘴馋零嘴延展至早餐代餐、家庭聚会、下午茶、宵夜等需求,客群也随之增大。
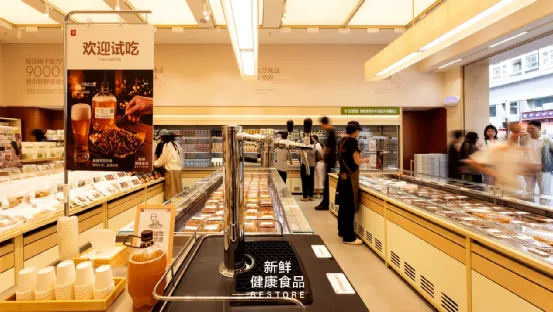
事实上,这场改变酝酿已久。此前,良品铺子曾联合久久丫、凯威精酿等供应链厂商,开发冷卤、鲜啤等本地化短保新品。自2025年7月起,良品铺子还启动多店试点,引入现制热卤、现烤腰果、现烤肉脯等新鲜品类,并通过终端验证产品适配度和运营模型。今年5月,良品铺子“鲜生活”全国首店已先行在武汉试水鲜食赛道。
关于良品铺子对新鲜零食市场的研判等问题,《星岛》也向该公司致电,工作人员表示会记录问题并后续给出反馈,但截至发稿暂无回复。
转型背后:营收承压、扭亏艰难
选择此时押注新鲜零食赛道与良品铺子近年来的经营处境直接相关。自2023年以来,公司营收持续下滑,2025年全年营收不足55亿元,远低于2022年的94.4亿元,2024至2025年更是连续两年亏损。
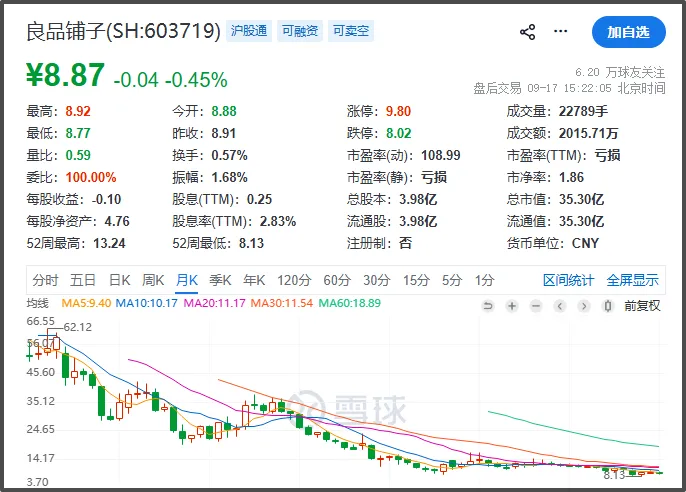
业绩端的压力直接反应在资本市场上。截至9月17日收盘,良品铺子(603719.SH)A股报8.87元/股,下跌0.45%,总市值35.3亿元。与2020年2月上市后78.73元/股的高点相比,已减去近九成。
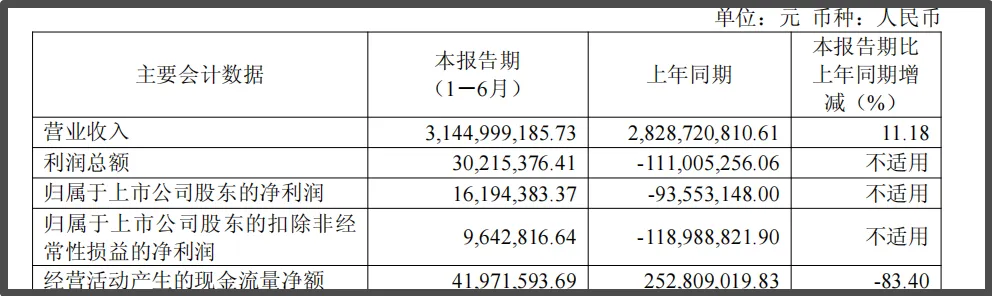
2026年上半年,良品铺子实现营业收入31.45亿元,同比增长11.18%;归母净利润1619万元,较上年同期亏损9355万元实现扭亏。
但拆开来看,今年一季度良品铺子实现约4770万元归母净利润,这意味着其二季度再度亏损约3151万元。此外,公司上半年经营性现金流净额4197万元,同比大幅下降83.4%。账面的微利与真金白银的回流放缓,构成公司经营质量的一体两面。
渠道结构的剧变更为直观。良品铺子上半年电商渠道收入15.14亿元,同比增长31.01%,团购渠道收入3.55亿元,增长49.75%;但线下端公司加盟渠道收入同比下降11.72%,直营零售收入下降12.1%。
线下业务收缩背后,是量贩零食品牌的贴身竞争。目前,以鸣鸣很忙、好想来为代表的量贩品牌凭借“低毛利、高周转、密集开店”模式快速扩张,直接冲击了良品铺子高端零食的定价体系。
早在2023年11月,良品铺子就对300多款产品下调会员价,平均降幅约22%,最高达45%,这是其17年来首次最大规模降价。彼时刚上任公司董事长的杨银芬坦言,良品铺子“产品价格必须要更加亲民”。
产业观察人士、浙江易阳非物质文化研究中心主任麻铠向《星岛》表示,良品铺子选择现在入局新鲜零食赛道,首先与消费需求变化有关,如今消费者更关注健康和新鲜,对短保质期、少添加的零食需求明显上升;其次是传统休闲零食增速放缓、竞争激烈,良品铺子需要寻找新增长点。
“公司本身有供应链和门店基础,转型新鲜零食可以复用现有资源。现在入局不算太晚,因为行业还没有绝对龙头,市场格局未定。”麻铠说。
在此背景下,与量贩零食形成差异化竞争的新鲜零食赛道被良品铺子寄予厚望。目前,新鲜零食市场仍处于快速增长阶段,有量贩零食品牌加盟商也告诉《星岛》,其对这一行业很感兴趣,正在考虑加盟。
百亿赛道战事正酣
良品铺子的入局,踩在了一个正在爆发的风口上。
新鲜零食以短保质期、少添加、现制现售为核心特征。数据显示,2020年国内新鲜零食市场规模尚不足50亿元,2025年已增至约180亿元,年均复合增长率超过40%;2026年市场规模预计达到400亿至500亿元,同比接近翻倍。
目前,新鲜零食赛道玩家可以大致分为三类。
一是区域原生品牌:长沙的金粒门坚持全直营,全国门店已超40家,优质门店月销可达400万元以上;背靠黑色经典供应链的几多全门店已突破200家,主要位于华东、华中区域;蒲妈妈则以“专卖店、商超店中店”双模式扩张,全国门店9月已突破189家,并与东北超市龙头比优特达成战略合作;二是上市食品公司:包括鸣鸣很忙、绝味食品、有友食品及三只松鼠等公司都已加码布局新鲜零食赛道;三是茶颜悦色等跨界玩家。
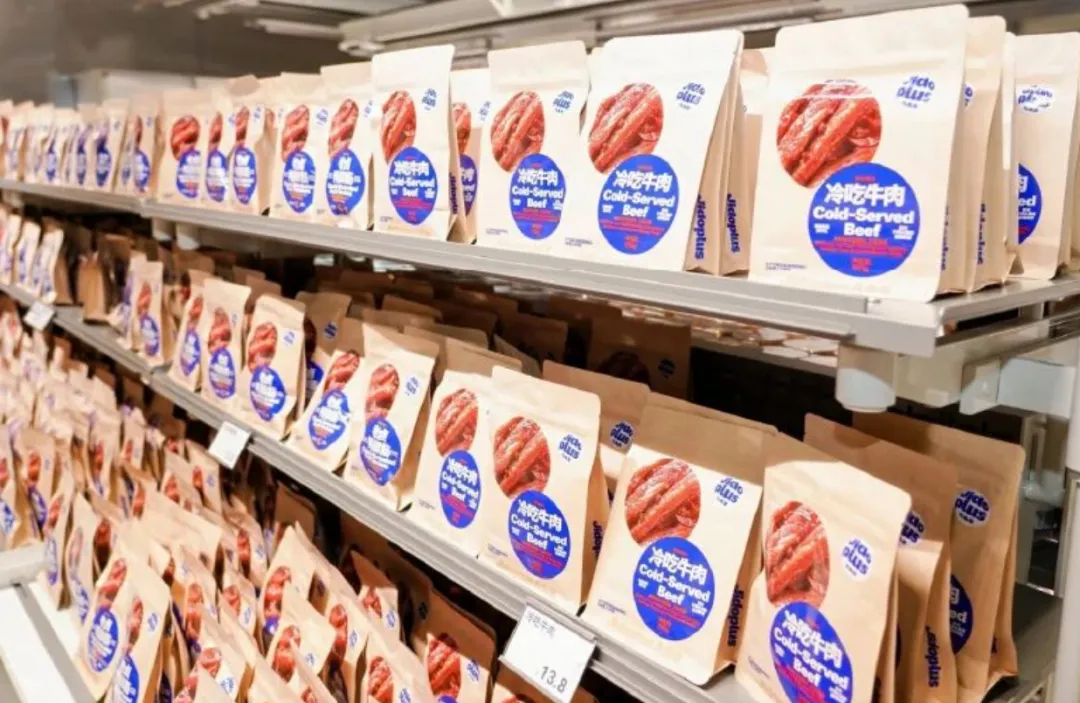
而良品铺子的加入,势必让这场战事进一步升温。
与传统量贩零食相比,新鲜零食的商业逻辑截然不同。国联民生证券报告指出,新鲜零食业态前台毛利率通常可达30%至40%,相比于量贩零食门店普遍15%至20%的毛利率水平明显更高。这一方面来自品类属性带来的合理溢价,新鲜、短保、现制等概念本身具有高价值感,同时门店内流通标品占比较低,自有品牌或独家定制占比较高。
但高毛利背后是高租金、高人力、高损耗的三重压力。艾媒咨询CEO张毅告诉《星岛》,传统长保质期零食的损耗率通常不超过2%,而短保的冷卤、现烤等产品的损耗率则高达8%至15%,这对企业利润是一个巨大的挑战。此外,区域化的中央厨房、日配冷链、人员培训等都需要较大投入,同时限制了跨区域扩张。
“赛道玩家扎堆以后,企业如果只是复制新鲜零食的概念,不在供应链、运营及品控等方面构建壁垒,那么它的后续竞争力和持续性都需要长期观察”,张毅表示。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
贵州茅台被执行158万元?公司回应称“不承担任何责任”
星岛原创 2026-09-17
-
50多架飞行器扎堆2026深圳eVTOL展,低空经济离“坐上去”还差几步?
星岛原创 2026-09-17
-
星岛资本研究院即将发布:湖南上市公司出海全景报告
星岛原创 2026-09-17
-
2026首都国际医学大会落幕,共研生物医学新技术转化规范化管理
星岛原创 2026-09-17
-
万科两任董事长的分野:75岁王石跑进HYROX,退休郁亮撞上限高令
星岛原创 2026-09-16
-
踏歌智行IPO遭13项拷问,外部投资者两折购股引监管严查
星岛原创 2026-09-16
热门文章
-
波兰官员称中方有义务遵守2016年“南海仲裁裁决”,中方回应
时事 2026-09-17
-
日本首相高市早苗新内阁名单公布
全球 2026-09-17
-
敬一丹告别仪式在北京八宝山举行,倪萍凌晨发长文悼念
时事 2026-09-17
-

高市内阁全体阁僚辞职
全球 2026-09-17
-
侵华日军后代立谢罪碑:呼吁铭记历史,反省侵略战争责任
时事 2026-09-17
-
今年选情冷,郑丽文:要提防民进党选前出 "坏招"
台湾 2026-09-16
-
美对伊行动战损,首次公布!
全球 2026-09-16
-
代表英国出战国际选美比赛,尼日利亚裔佳丽宣传照曝光,引发争议网民反应呈两极分化
全球 2026-09-16
-
74岁泰国国王“自驾”专机访问越南,波音737在大雨中降落
全球 2026-09-16
-
央视点名后仍乱象不改:啄木鸟维修换1个开关收费2800元,多次投诉仅退1000元
消费 2026-09-16