《星岛》记者 钟凯 深圳报道
9月中旬,深圳南山、龙岗、光明三个安居房项目启动集中选房,合计推出5169套房源,但终审合格申购家庭仅407户,保障房市场明显遇冷。其中南山山樾湾花园本批次配售1563套安居房,终审合格家庭301户,最终认购仅105套。
作为深圳保障房筹建主力军,深圳安居集团旗下项目同样面临认购低迷的挑战。近期,坪山区安居梓和苑项目公布6栋选房结果,共配售179套房源,但终审合格认购家庭仅18户,最终实际选定6户。
不仅如此,安居集团在龙华、罗湖、盐田的多个安居房项目年内选房结果同样不及预期。单个项目滞销尚可归因于区位,但多片区同步出现认购不足,问题已不限于选址。
项目端遇冷
据《星岛》了解,今年4月,罗湖区安居景福花园、盐田区安居桐悦湾同步启动认购,合计推出607套房源,认购分化显著。
安居景福花园坐落于深圳市罗湖区莲塘街道,临近地铁2号线、8号线莲塘站,推出两批二至四房房源,配售均价3.73万元/平方米。其中019批次59套房源吸引263户合格家庭申购,热度较高;但020批次116套房源,合格家庭仅26户,认购热度大幅回落。
安居桐悦湾位于盐田区沙头角街道,毗邻地铁2号线、8号线沙头角站,推出432套二至三房房源,均价2.96万元/平方米,终审合格家庭120户,房源供给远大于有效申购需求。
后续其他项目配售情况同样低迷。6月初,安居集团安居华越龙苑启动二批次配售,供应433套四房毛坯房源,配售均价约3.96万元/平方米。该批次也是深圳首次将认购资格划分为6个队列,覆盖国家级领军人才、地方级领军人才、高层次人才及产业技师等群体。
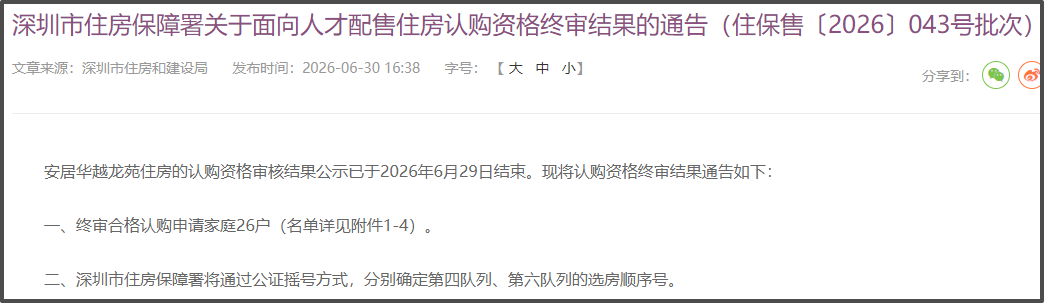
安居华越龙苑地处龙华民治,是过往房企竞争热门板块。2025年6月,厦门联发在民治斥资12.12亿元拿下一宗宅地,溢价率46.6%,综合楼面价约4.46万元/平方米。安居华越龙苑的配售价格,比联发项目的拿地价还低11%。即便具备价格优势,项目最终合格家庭仅26户,入围家庭基本均可顺利选房。
在近郊项目去化低迷的情况下,远郊项目的压力就显得更为突出。8月中旬,安居集团位于坪山区坑梓街道的安居梓和苑完成选房,179套二至三房房源仅选定6户,认购热情已降至冰点。
这并非安居梓和苑首次遇冷,该项目曾于2025年7月、12月及今年1月进行配售,申请户数仅分别为34户、10户及7户。其中,今年1月配售1101套二至三房房源,三房户型仅1户家庭符合认购条件。
挤压与错配
安居房从昔日“一房难求”转向如今去化艰难,作为深圳市属国有独资保障房专营平台,深圳安居集团压力持续凸显。
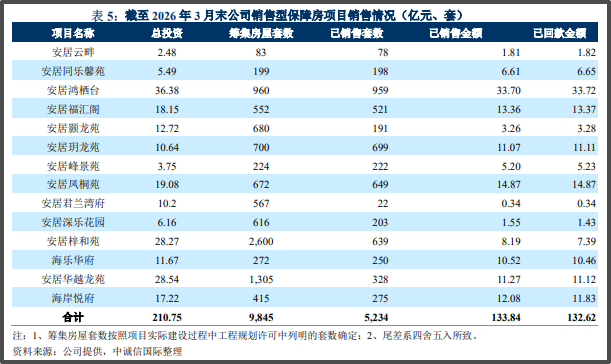
中诚信国际披露,截至2025年3月末,安居集团自建完工项目40个,其中可售型项目11个;至2026年3月末,完工项目增至52个,可售型项目扩容至16个,可售型房源总规模维持9845套不变。
不过,2024年及2025年,安居集团可售型安居房项目销售收入分别为32.83亿元、22.77亿元,同比出现明显下滑。同时存量去化缓慢,截至2026年3月末,项目综合去化率约53%,较2025年3月末仅提升2个百分点;已销售金额133.84亿元,尚未覆盖投资成本(210.75亿元)。
项目层面,位于大鹏新区的安居君兰湾府、坪山区的安居梓和苑、龙华区的安居华越龙苑等项目销售遇冷。其中,安居君兰湾府筹集567套房源仅售出22套,去化率不足4%,是去化压力最大的项目。
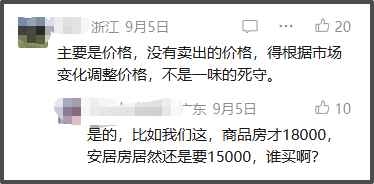
市场人士向《星岛》分析,安居房认购降温,是商品房市场下行叠加安居房制度约束共同作用的结果。
一方面,商品房市场下行挤压安居房需求。近年来深圳新房、二手房去化整体承压,商品房门槛下降,部分刚需家庭直接转向购买商品房,分流安居房轮候库。安居房的价值锚点是周边商品房价格,商品房降价后,安居房性价比随之降低。
以安居景福花园为例,据深圳中原研究中心统计,今年9月项目所处的罗湖莲塘片区挂牌均价5.0万元/平方米,环比下跌3.3%。安居景福花园3.73万元/平方米的配售均价,与周边商品房价格差距已远低于市场熟知的安居房“6折”水平。
另一方面,安居房存在流动性短板。安居房属于有限产权,持有人需满10年补缴土地增值收益后方可转让,交易周期长。楼市下行周期,购房者对资产流通性更加看重,这一缺陷被进一步放大。
持续亏损与转型压力
数据显示,2023—2025年,深圳安居集团收入分别为100.97亿元、68.53亿元及75.10亿元。收入结构上,2025年民生业务收入(可售型保障房销售收入及棚改项目回迁房视同销售收入)47.18亿元,同比微降1.79%;依靠保租房租金、配套商业租赁及服务业务增长,公司整体收入仍同比增长9.58%。
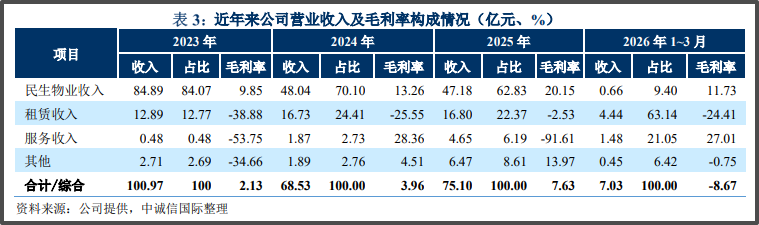
盈利端,民生业务2025年毛利率20.15%,同比提升51.94%,拉动公司整体毛利率至近年高点7.63%。但该收益主要来自区位相对较好的项目集中结转,盈利基础薄弱。2026年一季度,随着结转项目结构变化,民生业务毛利率回落至11.73%,公司整体毛利率转负至-8.67%。
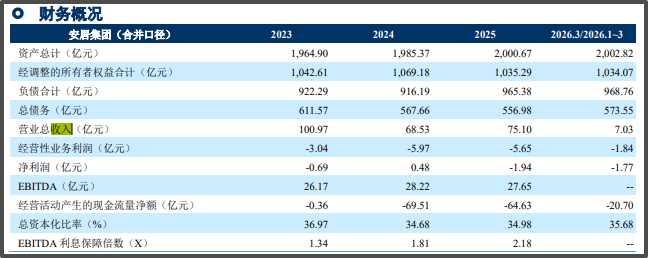
尽管民生业务阶段性毛利修复,但公司2023—2025年经营性业务利润仍分别为-3.04亿元、-5.97亿元及-5.65亿元,净利润为-0.69亿元、0.48亿元及-1.94亿元。2026年一季度,公司继续净亏损1.77亿元。
中诚信国际也指出,存款利息收入及投资收益等,仍是安居集团现阶段利润的主要来源。
政策层面,2023年6月深圳出台新规,不再新增安居型商品房、人才住房建设,已签土地出让合同的安居房按原有规则执行;同年8月国务院明确,新建配售保障房按新制度实施。
也正是从2023年底以来,深圳市配售型保障性住房建设项目陆续开工。截至2026年3月,安居集团主要在建配售型保障房项目总投资约60.40亿元,尚需投资36.95亿元,尚未达到可售状态。
在外界看来,政策变化容易对安居集团原有的销售型业务模式造成冲击。传统的安居房,主要按同片区商品房5-6折定价、满10年可转商品房;而配售型保障房定价以覆盖划拨土地、建安成本并保留合理税费利润为原则,利润空间被压缩,同时强制现房配售,资金占用周期显著拉长。
财务指标已释放出一定的资金沉淀风险。2023—2025年,安居集团存货从245.87亿元攀升至528.05亿元,两年间增长114.8%;以营业成本除以平均存货计算,存货周转率从0.39次下滑至0.17次,资产周转效率大幅降低。
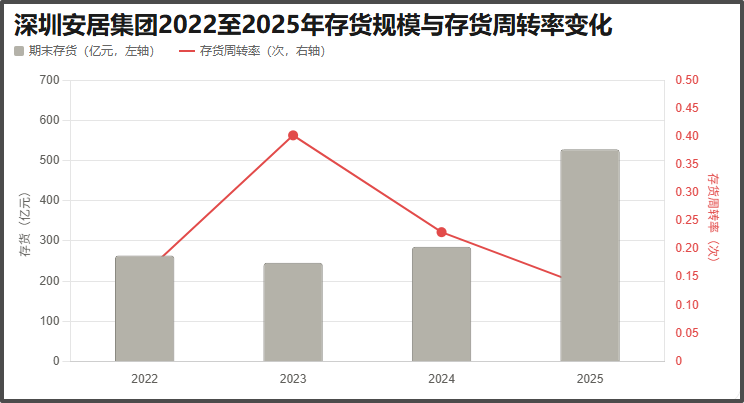
▲资料来源:企业公告,星岛新闻整理
现金流端压力同样突出,2023年安居集团经营活动产生的现金流量净额尚为-0.36亿元,2024年急转直下至-69.51亿元,2025年维持在-64.63亿元的低位,2026年一季度继续净流出20.70亿元。这主要是由于项目销售回款缓慢,难以覆盖持续的工程建设支出。截至2026年3月末,公司货币资金76.47亿元,仅相当于2023年末的约36%。
中诚信国际提示,安居集团业务开展易受政府配租配售安排、政府定价及房地产市场变化情况影响,主营业务盈利水平偏弱。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
金融圈“鸽王”于泽被公诉,人保高管接连落马敲响反腐警钟
星岛原创 2026-09-18
-
中联、蓝思、时代新材聚齐,星岛思享汇长沙闭门会议题揭晓
星岛原创 2026-09-18
-
股价三个月跌六成,市值蒸发5700亿港元,智谱转头又融了50亿美元
星岛原创 2026-09-17
-
广药全面接管达安基因:止血容易造血难,研发缩水近半
星岛原创 2026-09-17
-
东莞证券IPO“长跑”再添变数:38天内两名前高管投案,曾共事十年
星岛原创 2026-09-17
-
估值109亿,海柔创新二次递表,CTO半年独拿3700万股份大奖
星岛原创 2026-09-17
热门文章
-
星岛独家|新皇岗口岸料10月12日正式开通,消息:选择当日经慎重考虑
香港 2026-09-18
-
钻石形状UFO高速飞过墨西哥城上空:通体黝黑、没有尾焰
全球 2026-09-18
-
台湾民众街头遛人形机器人,“青鸟”又“破防”了
台湾 2026-09-17
-
波兰官员称中方有义务遵守2016年“南海仲裁裁决”,中方回应
时事 2026-09-17
-
蒋介石铜像正式离开东吴大学,岛内网友怒喊“忘恩负义”
台湾 2026-09-17
-
日本首相高市早苗新内阁名单公布
全球 2026-09-17
-
习近平就发展先进制造业作出重要指示
时事 2026-09-17
-
敬一丹告别仪式在北京八宝山举行,倪萍凌晨发长文悼念
时事 2026-09-17
-

高市内阁全体阁僚辞职
全球 2026-09-17
-
董军同出席北京香山论坛客人举行会谈
时事 2026-09-17