《星岛》记者 杨晓舟 广州报道
广汽集团(601238.SH / 02238.HK)历经半个月停牌,于9月28日晚披露《发行股份购买资产并募集配套资金暨关联交易预案》,拟以5.75元/股发行A股收购一汽股份持有一汽丰田50%股权,并拟向不超过35名特定对象发行股份募集配套资金。
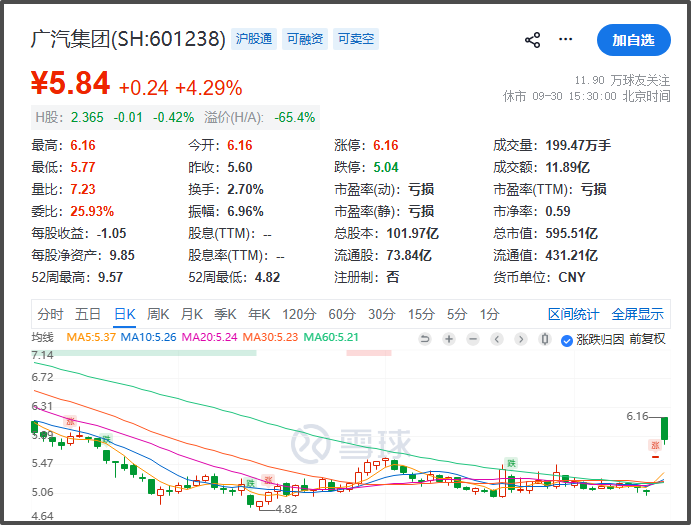
9月29日,广汽集团A股复牌一字涨停,收报5.60元,涨幅10.02%,封单近百万手,总市值冲上571亿元。然而就在复牌前,有投资者在互动平台痛陈“股票亏损50%,身心俱疲”,甚至呼吁“整个一汽造车业务并入才救得了广汽”。
30日,其A股高开6.16元后回落,收报5.84元,涨幅4.29%,留下一根巨量长阴线,全天成交11.89亿元,换手率2.70%。
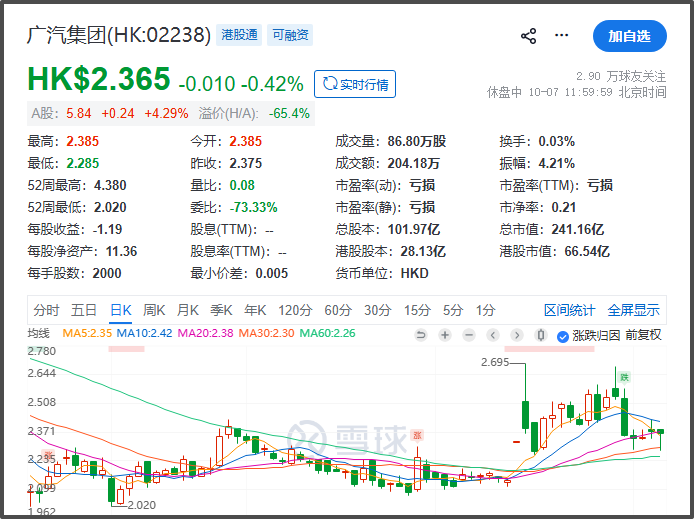
值得注意的是,国庆期间沪深交易所休市,广汽港股(02238.HK)仍正常交易,10月2日至7日,其港股在2.285-2.43港元震荡,截至发稿,该股报2.365港元,微跌0.42%,显示两地市场情绪冷暖各异。
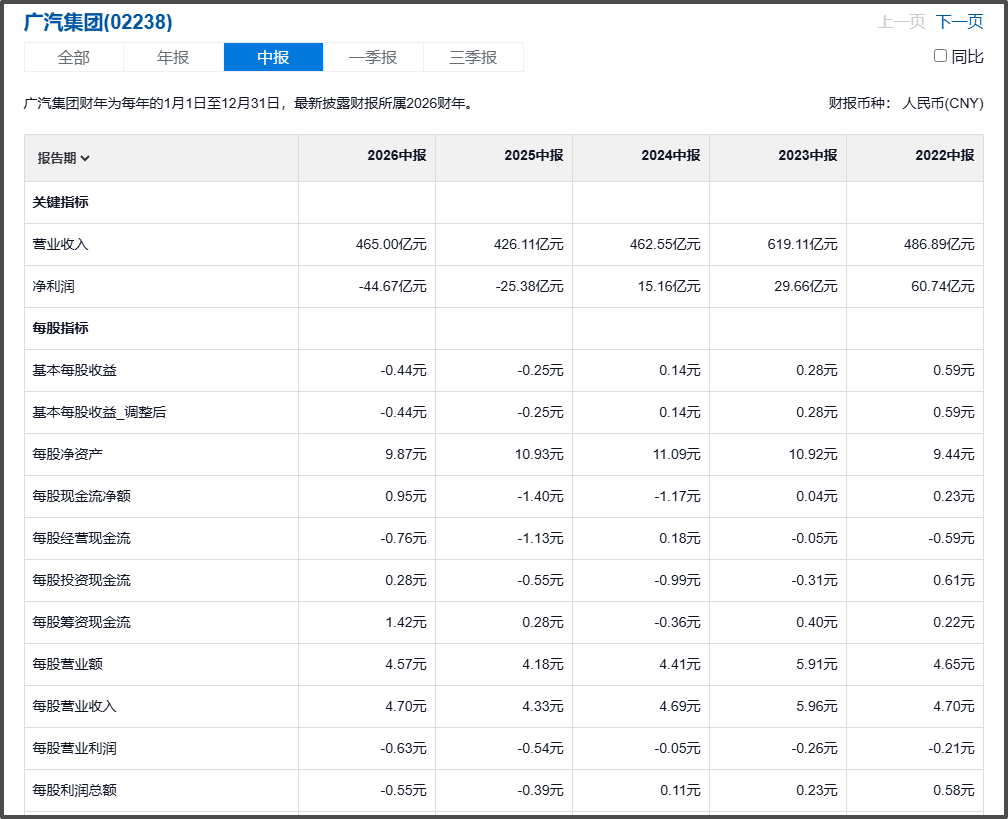
事实上,根据公告,作为标的资产的一汽丰田净利呈下滑趋势,2024年为47.17亿元、2025年降至42.34亿元、2026上半年仅10.09亿元,营收维持千亿规模但利润已连续下滑。而收购方广汽集团2026上半年归母净利润亏损44.67亿元,市场要问的是:一个亏损企业去买一个利润下滑的资产,这笔产业账到底怎么算?
亏损企业出手,拟购利润下滑的资产
财报显示,广汽集团2026年上半年归母净利润亏损44.67亿元,扣非净亏损52.09亿元,经营活动现金流净额为-71.04亿元。主业造血能力承压,合资板块的广汽丰田成为少数利润支柱。
反观标的方,2024-2026上半年,一汽丰田营收分别为1065.70亿元、1086.24亿元、407.25亿元,但净利润从47.17亿元滑到42.34亿元再掉到10.09亿元;2025年销量80.55万辆,是主流合资中少数连续三年正增长的品牌,但其2026上半年销量约27.37万辆,同比下降27%。
某种意义上看,这或许不是接盘一棵摇钱树,而是接盘一个需要转型输血的资产。
而广汽集团通过发行股份并募集配套资金换一汽丰田50%股权,本质是用股本摊薄与资金运作换投资收益增厚——把自己从“主业亏损”的坑里,用合资利润拉回账面。
但面对互动平台上“是否稀释中小股东”的投资人质问,董秘以“筹划阶段”回应;面对“不回购”的指责,则搬出“番禺行动、累计回购约3亿股(占总股本2.94%)”来维稳。不过,困境企业用资本工具补利润底盘,与拉卡拉卖金融资产撑利润、发股买Skyee补第二曲线的逻辑异曲同工:都是用资本腾挪换账面改善。不同的是,广汽集团买的是重资产制造体系,整合难度远大于金融数据公司。
合资3.0:丰田第一次接受“产销分离”
预案披露之后,市面上把这次交易简化为“一汽退出、广汽接盘”。不过,一位不愿透露姓名的业内人士告诉《星岛》,真正的产业变量在治理结构。
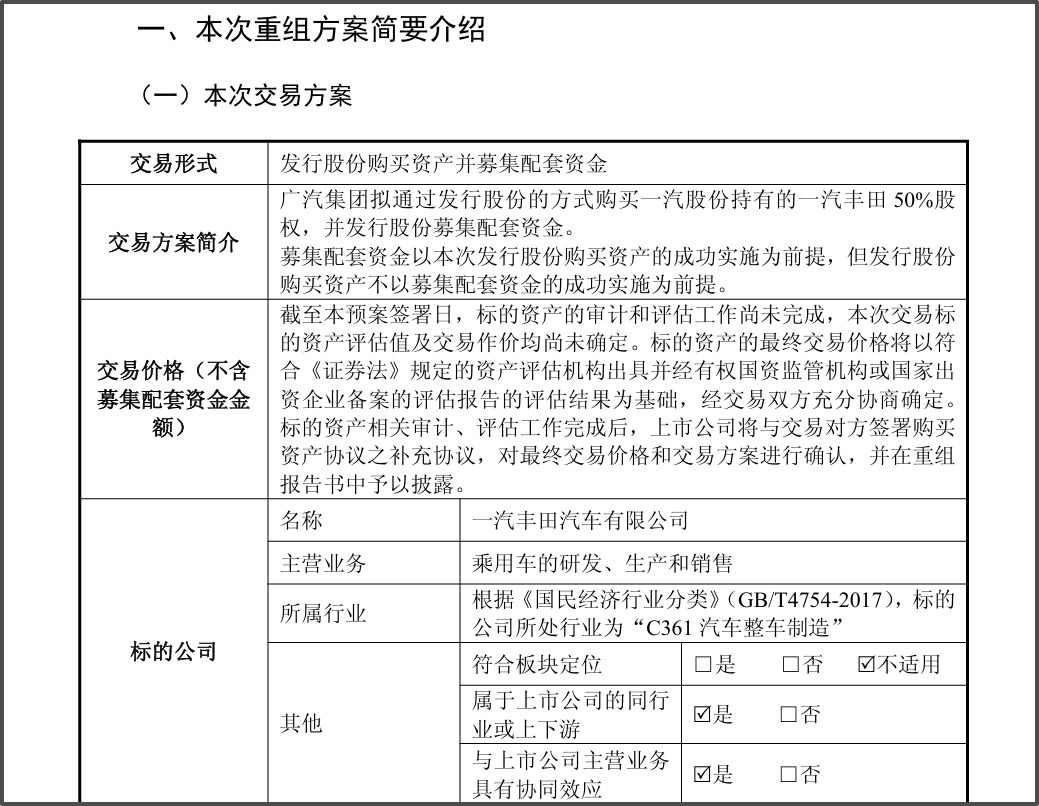
根据预案,一汽丰田主营汽车生产制造,拥有天津、长春、成都三大整车基地及配套发动机工厂;而从事销售、市场、售后服务的一汽丰田汽车销售公司不在本次交易范围内。这意味着交易完成后,南北丰田将采取产销分离模式:生产端由广汽统筹,销售端由丰田主导、三方(一汽、广汽、丰田)协同。
上述人士指出,这是合资模式的一次质变。1.0时代是市场换技术,中方出渠道、外方出产品;2.0时代是合资成负担,新能源冲击下中方反哺合资;3.0时代则是外方让渡制造主导权,换取在华产销一体效率。丰田用“让出一半股权、接受产销分离”换来广汽的新能源与智能化能力反哺。这不是一汽的溃败,而是丰田在华经营模式被中国新能源产业链逼着改写。
《星岛》注意到,有投资者在互动平台喊话“谋划整个一汽造车业务并入”,董秘审慎回复“筛选协同适配标的”——市场期待的“全并表”并未发生,现实只是生产端的有限整合。
120万辆统一平台的未定价成本
据中汽协数据显示,2025年南北丰田合计销量占合资乘用车17.03%。预案称交易后将统筹产品规划、零部件采购、生产基地、市场拓展,减少重复投入。但协同的账好算,整合的账难算。
一汽丰田三大基地(天津、长春、成都)与广汽丰田广州基地要重新分工,涉及冲压、焊装、涂装、总装四大工艺的产能调配。哪些产线关停、哪些转产、员工如何安置、地方财税利益如何平衡——这些在预案里全是空白。
有业内人士认为,跨区域产能整合的沉没成本,才是真正的硬仗。
投资者质疑“天天发利好为何不见回购增持,是不是忽悠”,9月30日A股融资余额18.42亿微增,股价却高开低走,显示杠杆资金博弈与产业整合担忧并存。
更关键的是销售端的分歧——一汽丰田销售公司仍由一汽体系掌控,广汽短期内很难动这块蛋糕。所谓“南北丰田合体”,目前只是生产端的合体,销售端的三方博弈才开始。
据花旗等机构测算,南北丰田整合后可形成年产120万-130万辆的统一平台,联合采购与渠道整合有望节省销售成本2-3个百分点、销售及行政开支1—-2个百分点。但车型平台重构、四大工艺产线再分工、上千家经销商利益重排,不是几个季度能跑完的——业内通常按中期(三年左右)看协同兑现。 而这些摩擦成本,预案里没有明细,市场也还没给出折价。
据业内人士分析,广汽当下这步棋,短期看是补利润——用股本换投资收益,把账面从亏损拉回微利;中期看是拿制造主导权,用广汽的电动化能力改造丰田的燃油基盘;长期看则是合资3.0的探路,外方第一次在中国接受产销分离,把制造交给中方、自己抓销售和技术。
但所有这些预期,都建立在审计评估完成、监管审批通过、产能整合顺利的前提上。
该公司9月28日晚连发多则合规公告,明确本次交易尚需提交董事会再次审议及股东会批准,并经有权监管机构批准或注册,存在不确定性。
目前,预案里的5.75元发行价只是暂定,最终摊薄多少、作价几何、配套资金募多少,才是决定老股东盈亏的真正底牌。董秘口中的“动态评估回购、推动价值回归”,仍需直面主业失血的现实。10月31日三季报披露,将是检验“番禺行动”成色与亏损底牌的下一站。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
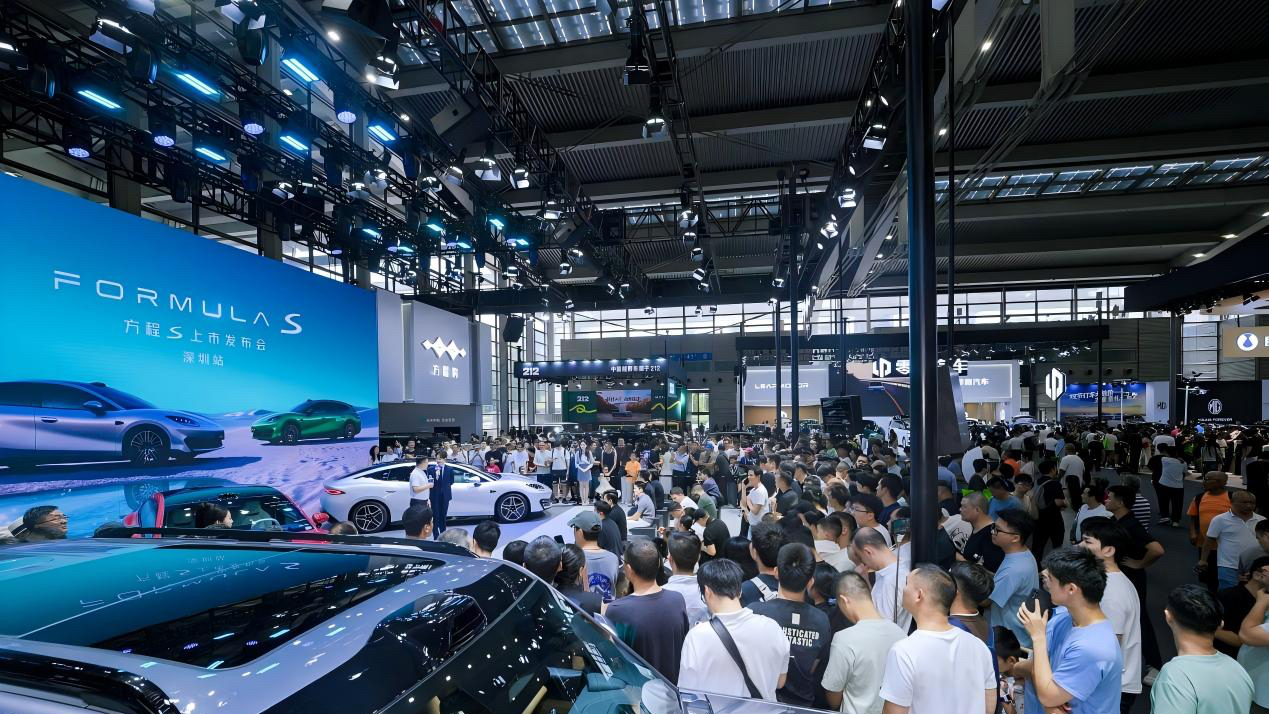
2026深圳国际车展尽显消费活力:预订成交金额28亿元,吸引港人北上观展
星岛原创 2026-10-06
-
A股三季度复盘:急跌之后,谁在接棒“退潮”的科技
星岛原创 2026-09-30
-
A股9月收官:房地产“独秀”,机构看好节后反弹
金融 2026-09-30
-
欢创科技港股首日涨超200%,比亚迪为基石投资,获3547倍超额认购
星岛原创 2026-09-30
-
“中国Kindle”文石信息二度递表:三年分红2亿,资本负债率飙升
星岛原创 2026-09-30
-
茶颜悦色“亲儿子”首出长沙闯广州:招牌柠檬奶已杀成红海
星岛原创 2026-09-30
热门文章
-

男子借款375万元未还清便不幸离世,妻子儿女声明放弃继承遗产、拒还剩余借款及利息,法院判了
时事 2026-10-07
-
蔡康永登上热搜,邱世卿披露更深层警讯:这群人要小心
台湾 2026-10-07
-
钧正平:某些人妄图用话术混淆是非,一边赚着大陆红利,一边与“台独”眉来眼去
台湾 2026-10-06
-
“原中国电信员工实名举报多名高管”,官方回应
时事 2026-10-06
-
外交部连续回应涉台问题
台湾 2026-10-06
-
2026年诺贝尔物理学奖揭晓
全球 2026-10-06
-
香港演员何麦去世
香港 2026-10-06
-
莫斯科遭大规模袭击
全球 2026-10-06
-
好不容易抵台的两架F-16V,竟然没装电战系统?
台湾 2026-10-06
-
特朗普:可以让伊朗“摧毁”美国洛杉矶或圣迭戈
全球 2026-10-06