《星岛》记者 曹安浔 广州报道
9月30日,欢创科技(06802.HK)正式登陆港交所,成为港股“高精度AI空间定位第一股”,中金公司与国信证券(香港)担任联席保荐人。
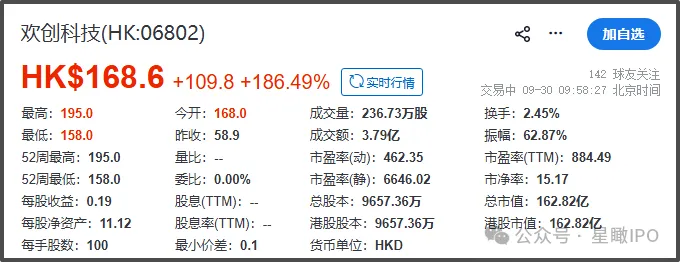
当天开盘后,欢创科技以187.6港元/股的价格高开,上涨超218.78%。至上午10时左右报168.6港元/股,上涨186.49%,总市值达162.82亿港元。
认购盛况
欢创科技公告显示,公司本次全球共发售1158.88万股H股,其中香港公开发售占10%,国际发售占90%。
作为“高精度AI空间定位第一股”,欢创科技的港股公开发售上演抢筹盛况,录得约3547倍超额认购,吸引约16万名投资者参与,认购总金额高达2500亿港元,跻身2026年下半年港股新股认购榜TOP4;国际发售也获5.53倍认购。
此外,欢创科技此次IPO招股引入2名基石投资者,合共认购1.10亿港元,基石投资者为比亚迪全资子公司GoldenLink、中润光学全资子公司台湾中润。
欢创科技此次IPO募资净额约6.15亿港元:约65%将用于增强研发能力,以强化核心技术及传感器产品的研发;约25%将用于提升制造能力;约10%将用作营运资金及一般公司用途。
招股书显示,欢创科技在香港上市前的股东架构中,王健、周琨、刘屹三位股东通过一致行动安排,合计持股约31.20%,为单一最大股东。其他股东包括东方富海投资、前海方舟资产、基石资产、浙江普华天勤、希扬投资、北航资产、凯晟南山、晨晖创业、石头科技等。
在此之前,欢创科技的上市之路一波三折。
2023年12月,欢创科技曾与国信证券就A股上市签订辅导协议并向深圳证监局备案,后因监管环境变化,公司于2025年3月终止辅导协议转战港股。2025年9月,欢创科技首次递表期满失效,于今年4月二次递表,并终于在9月通过聆讯。
利润微薄
欢创科技成立于2013年,聚焦于扫地机器人应用领域,为扫地机器人提供算法及硬件,成立以来,其累计出货量合共超过3900万台。2025年,激光雷达及线激光传感器总出货量分别超过1000万台及500万台。
据灼识咨询,按2025年收入计,欢创科技在全球扫地机器人空间感知解决方案领域排名第一,已与360、美的、小米、石头、追觅、爱奇艺、中国商飞、华为、高通等品牌展开了长期合作。
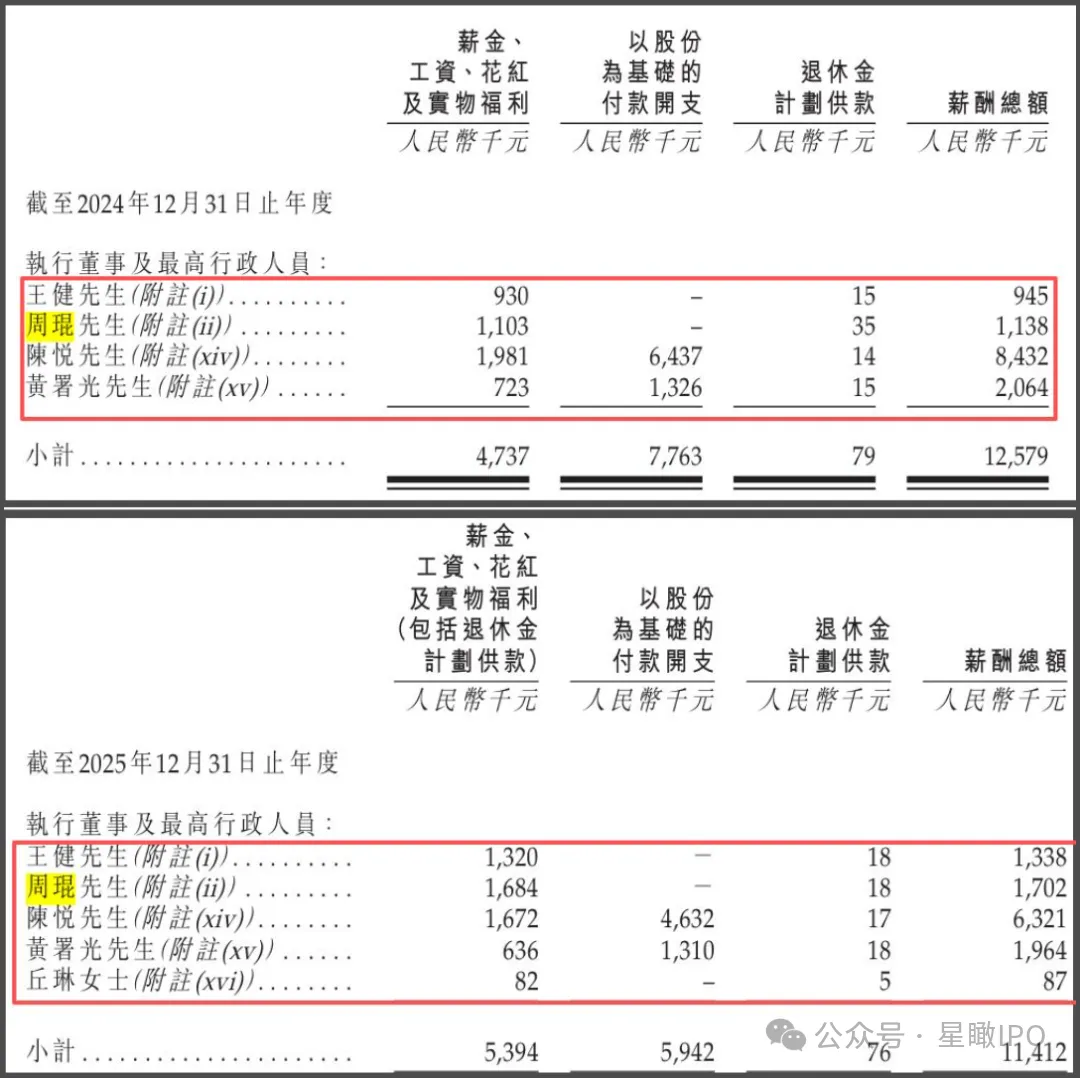
然而,欢创科技第一次“出圈”却是源于“创始人加薪、高管降薪”的舆论风波。2025年扭亏当年,欢创科技两位创始人薪酬分别同比上涨超40%,执行董事兼总经理周琨与董事长、执行董事兼联席总经理王健的薪酬分别达到170.2万元和133.8万元。
同期,技术总监陈悦的薪酬(包括大量以股份为基础的付款开支)从843.2万元降至632.1万元,执行董事、财务总监兼副总经理黄署光也由206.4万元降至196.4万元。
需要注意的是,欢创科技火爆的认购热度和招股书暴露的经营短板形成鲜明反差。
招股书显示,2023年至2025年,欢创科技的营收分别为3.32亿元、4.33亿元、6.13亿元;毛利分别为7126万元、7084万元、1亿元;毛利率分别为21.5%、16.3%、16.5%。
净利润方面,2023年和2024年,公司分别亏损88.3万元和3137.5万元,2025年,欢创科技虽然终于跨过盈亏平衡线,录得净利润约220万元,但年净利率仅为0.4%。
现金流则是另一个待解的问题。2023年至2025年,欢创科技的经营活动现金流净额分别为-3483万元、-3998.7万元和-903.8万元;截至2026年3月末,账上现金及现金等价物仅2631.4万元。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
“中国Kindle”文石信息二度递表:三年分红2亿,资本负债率飙升
星岛原创 2026-09-30
-
茶颜悦色“亲儿子”首出长沙闯广州:招牌柠檬奶已杀成红海
星岛原创 2026-09-30
-
王建辰、高元倩急回A,精锋医疗市值缩水三成、理财投资亏千万
星岛原创 2026-09-30
-
14份调研记录表背后,比亚迪在“密谋”什么?
星岛原创 2026-09-30
-
领年内最大罚单,邮储银行“压降监管处罚”目标待考
金融 2026-09-29
-
宇树科技,想撕掉“遥控大玩具”的标签
星岛原创 2026-09-29
热门文章
-

华为Mate 90系列已全面铺货:史上最强Mate驾到
消费 2026-09-30
-
安理会举行联合国秘书长遴选第四轮意向性投票
全球 2026-09-30
-
纪念邹家华同志诞辰100周年座谈会在京举行,赵乐际出席
时事 2026-09-30
-
中秋疏运如“末日逃难”?李彦秀轰陈世凯、史哲:4天连假都撑不住
台湾 2026-09-29
-
有台湾监察机构无监察人员!蓝白联手封杀监察人员人事案,27人无一过关
台湾 2026-09-29
-
郑丽文喊2028“一定重返‘执政’”,再点名徐欣莹:目前选情稳定
台湾 2026-09-29
-
中方:《联合国宪章》“敌国条款”不容删改
全球 2026-09-29
-
习近平给四川大学全体师生回信
时事 2026-09-29
-
34名台胞赴青海祭祖寻根
台湾 2026-09-29
-

为了省油2%,一航空公司多架空客A330-300穿上“鲨鱼皮”
科技 2026-09-29