《星岛》记者 传余 深圳报道
2026年10月12日,北京市公安局朝阳分局发布警情通报,依法对宜信相关公司涉嫌违法犯罪立案侦查。通报显示,实际控制人唐某(男,53岁)、赵某(女,51岁)等多名犯罪嫌疑人已被采取刑事强制措施。据市场公开信息,唐某即宜信创始人唐宁,赵某为其配偶赵枚。
通报称,为全面查清案情、全力追赃挽损,警方开通了三条报案登记渠道。投资人可关注"平安北京朝阳"微信公众号,通过"服务—网上警务—涉众案件登记平台"线上报案;也可将身份证、银行卡、投资协议、银行流水、转账记录等材料邮寄至朝阳分局经侦支队;或携带材料前往户籍地、居住地、主要活动地公安机关经侦部门就近报案。
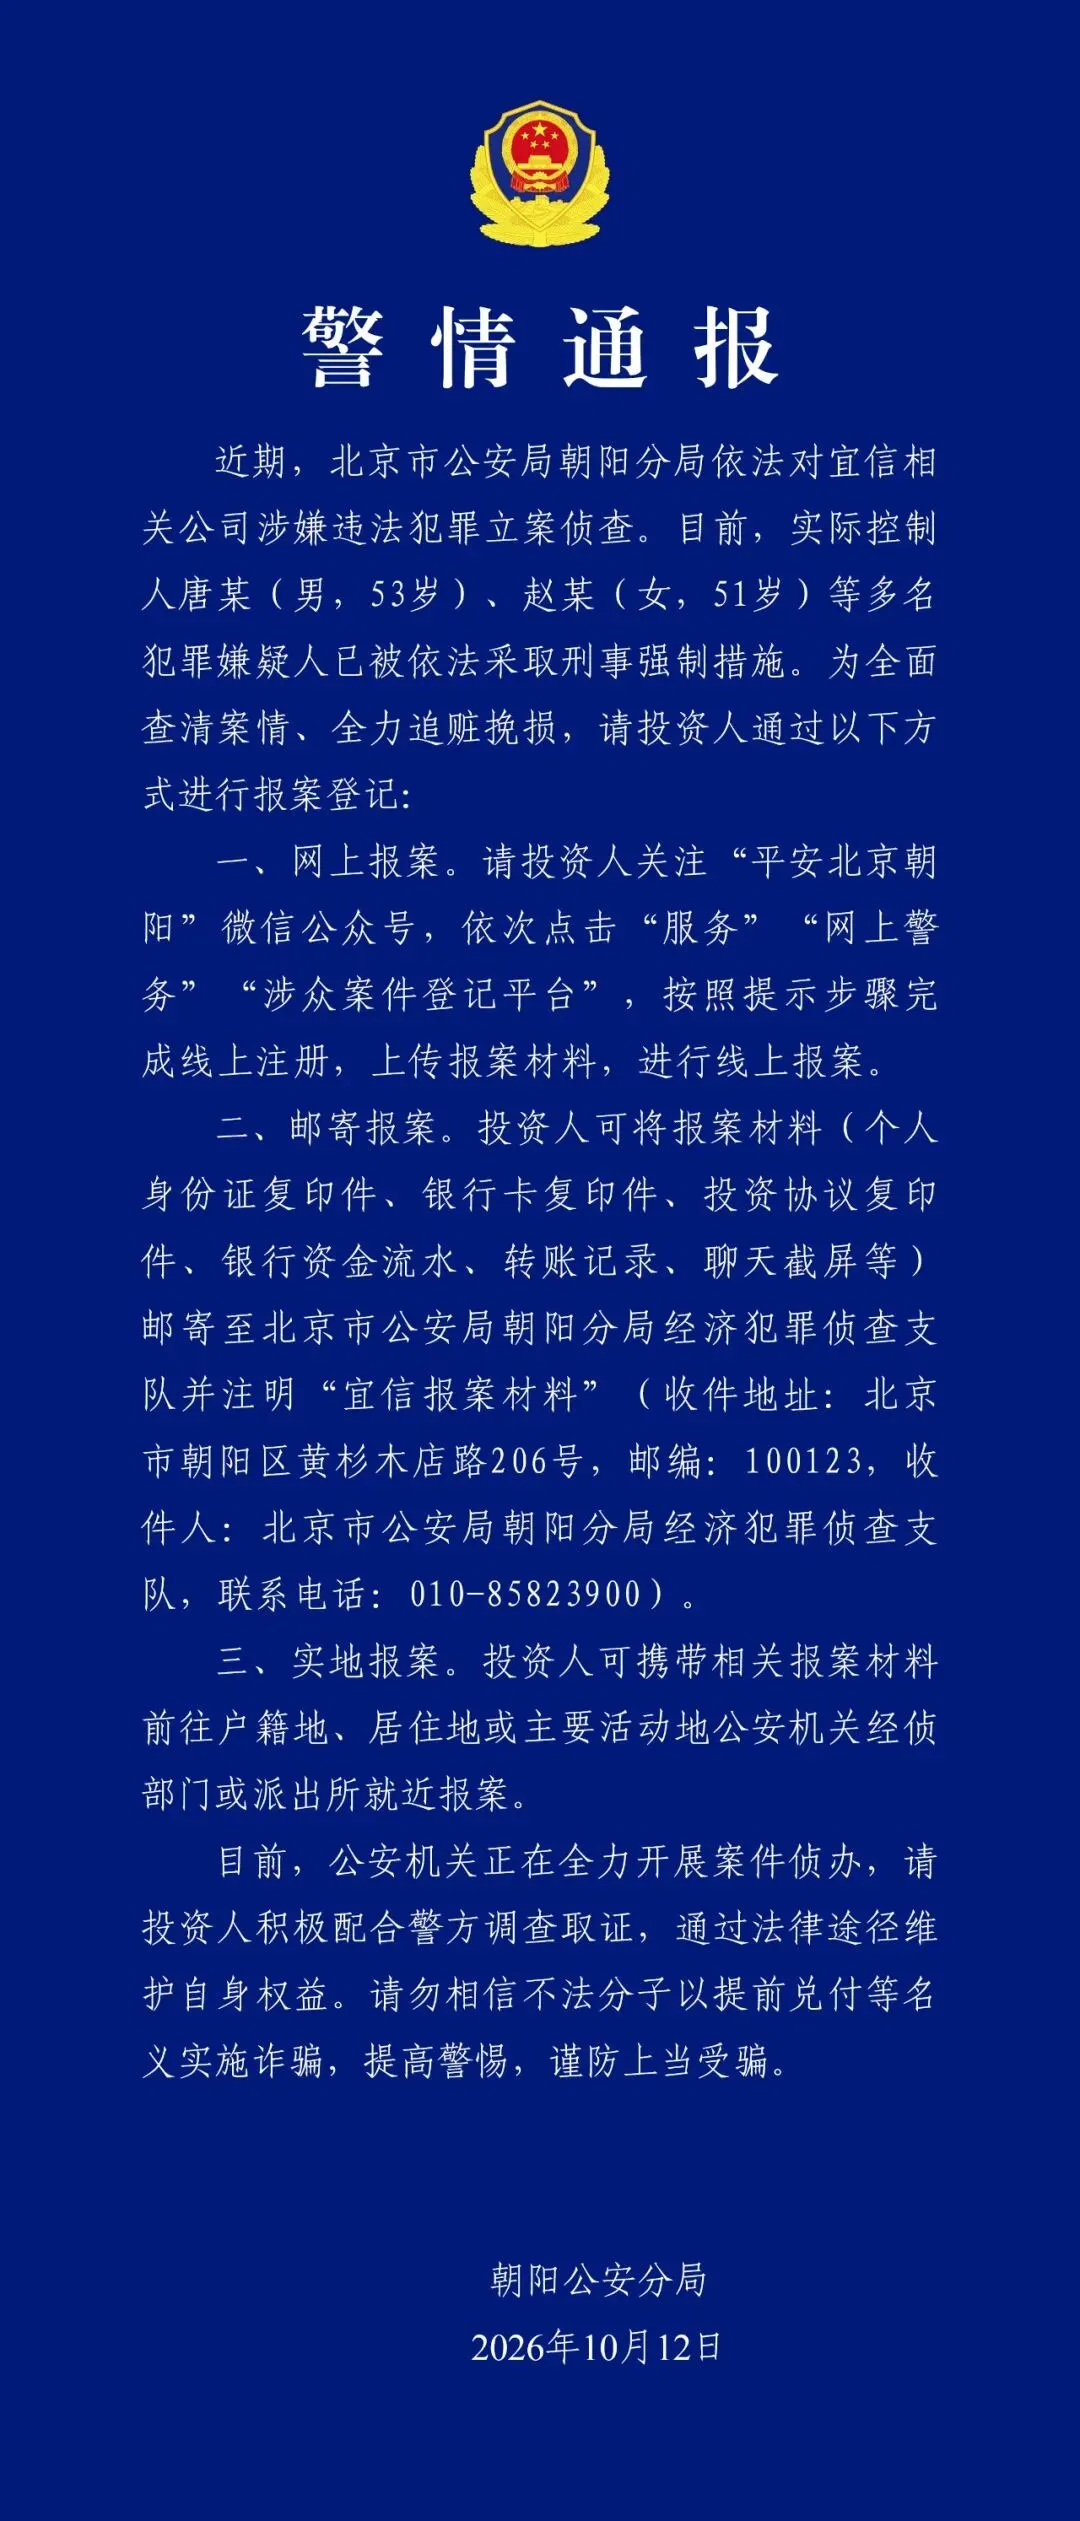
警方同时提醒,目前案件正在全力侦办,请投资人积极配合调查取证,通过法律途径维护权益,切勿相信不法分子以"提前兑付"名义实施的诈骗。
“类固收”产品暴雷,未兑付或超百亿
虽然警方上述通报中关于宜信相关公司的"涉嫌违法犯罪"具体所指尚未完全明确,但事发前,宜信发布的一封公开信,大致明确了公司暴雷的核心原因。
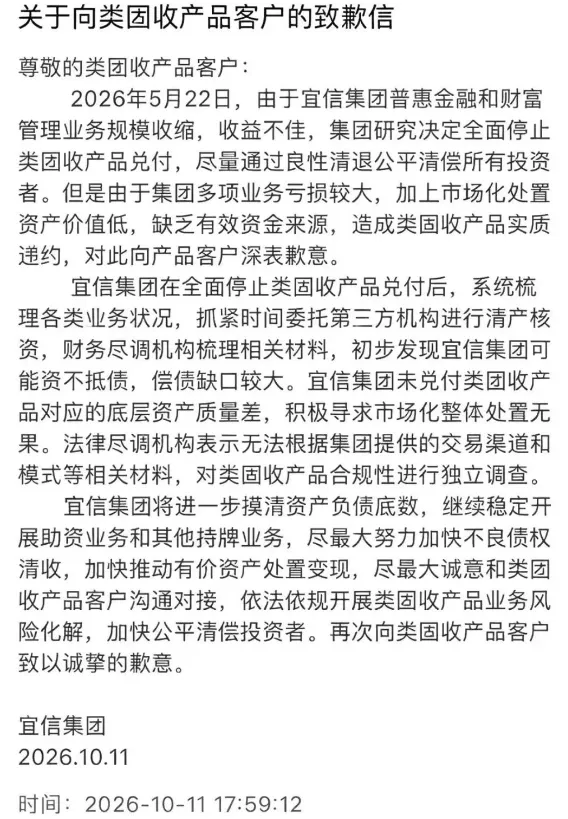
10月11日晚,宜信集团通过瑞承、宜人优选App,向类固收产品投资者定向推送了一封《关于向类固收产品客户的致歉信》。据媒体报道,这封信并非所有人都能看到,非类固收投资者的界面是没有这份公告的。
信中,宜信承认2026年5月22日由于普惠金融和财富管理业务规模收缩、收益不佳,集团研究决定全面停止类固收产品兑付。而此后多项业务亏损较大,加上市场化处置资产价值低、缺乏有效资金来源,最终造成上述类固收产品实质违约。
同时,宜信表示,停兑后已委托第三方机构开展清产核资和财务尽调,初步发现集团可能资不抵债、偿债缺口较大;未兑付产品对应的底层资产质量较差,寻求市场化整体处置"无果";而法律尽调机构则指出,无法根据集团提供的交易渠道和模式等材料,对类固收产品的合规性进行独立调查。
值得一提的是,宜信仍未公布未兑付资金的具体总额、清偿比例和兑付时间表。而据此前媒体报道,今年6月,部分投资者曾通过线上群聊实名接龙自行统计,涉及投资者超8000名、金额110.4亿元;此外有媒体报道停兑涉及资金规模或达到了300亿元。
曾为互联网金融标杆
公开资料显示,宜信由唐宁于2006年在北京创立。唐宁毕业于北京大学数学系,后赴美留学,曾在华尔街投行从事金融、电信、媒体领域的上市、发债与并购业务,2000年回国后曾任亚信集团战略投资和兼并收购总监。
2006年,他把美国的P2P模式引入中国,并首创"线下债权转让模式",即由唐宁本人放款给借款人,再将形成的债权拆分组合、打包成类固定收益产品,销售给理财客户。
2012年,宜信推出在线平台宜人贷,后于2015年登陆纽交所,成为"P2P第一股"。彼时,宜信被视为全球最大的P2P借贷服务平台之一。
随着2018年监管对P2P行业全面清理整顿后,宜信将业务拆分为贷款与财富管理两大块。贷款端转向以"宜享花"为核心的助贷业务,资金来源从个人出借人转为持牌金融机构;财富管理端则由"宜人理财"更名"宜信财富",再升级为"宜人优选",继续向高净值客户销售所谓的"类固收产品"。
公开信息显示,宜信所谓类固收产品,并非严格意义上的固定收益产品,而是打着"固收"旗号、承诺相对稳定回报的非标理财产品。有媒体调查显示,其所谓的类固收产品起投门槛动辄100万甚至500万元,预期年化收益率从4.6%到10.5%不等,宣称"15年零违约"。
有市场观点指出,宜信的类固收模式的底层逻辑,依靠持续新资金流入兑付老客户本息,一旦募资停滞、资产贬值,资金链就会断裂。所谓“稳健类固收”,只是包装出来的幻象,暗藏底层资产不透明、期限错配、风险高度集中三大硬伤。
值得一提的是,宜信在纽交所上市的子公司宜人智科此前还曾紧急澄清:强调自身运营管理完全隔离,未开展任何财富管理类业务。
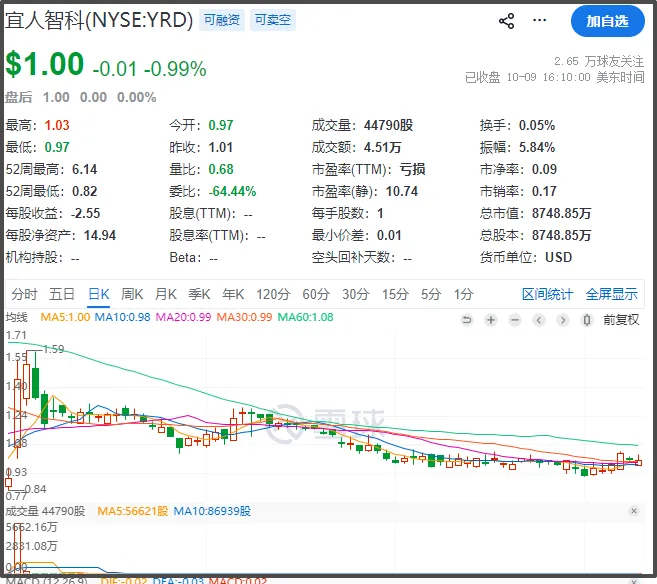
▲来源:雪球
不过,作为上市公司的宜人智科的日子也不好过。其二季度数据显示,当期公司总净收入为8.9亿元,环比一季度下降3%,同比去年下降46%。
其中,2026年第二季度促成的贷款总额为63亿元,环比一季度下降了29%,同比下降了69%。另外,保险经纪业务收入为6730万元,环比下降23%,同比增长16%。其他业务收入为4500万元,环比增长40%,同比下降57%。而随着母公司上述产品暴雷及实控人被采取强制措施,显然会对其后续业务开展造成一定的不利影响。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
翻倍基仅剩2只!三季度科技“牛基”大变脸,医药主题接棒
星岛原创 2026-10-12
-
从“看砖头”到“看专利”:金融创新产品怎么落到企业账上
星岛原创 2026-10-12
-

被腾讯“包养”,“独角兽”云豹智能上半年收入暴增15倍
星岛原创 2026-10-12
-
烧垃圾年入27亿,军信股份赴港IPO通过聆讯却主动“踩刹车”
星岛原创 2026-10-12
-
宇特光电首日涨超四倍:光迅吃掉74.78%,53亿起点还是顶点?
科技 2026-10-11
-
新兴产业、未来产业、传统产业:金融活水怎么流?
金融 2026-10-11
热门文章
-
涉台恶劣言行,外交部决定:对巴拉圭、伯利兹两名部长冻结其在我国境内财产、不准入境(含港澳)
时事 2026-10-12
-
深圳市委原常委王守睿被查(附简历)
时事 2026-10-12
-
毒品、废死到体制认同全改口,蓝酸沈伯洋应跟2014年的自己辩论
台湾 2026-10-12
-
支持者自制,柯志恩看板惹议
台湾 2026-10-12
-
库克卸任苹果CEO后首次来华!与苏炳添在广州喝早茶:虾饺、叉烧包都安排上了
消费 2026-10-12
-
郑钦文首夺中网冠军创多项历史,成为赛事举办20届以来首位本土女单冠军
时事 2026-10-12
-
朝鲜劳动党成立81周年庆祝演出举行,金正恩观看演出,对演出成功表示满意
全球 2026-10-11
-
部分大闸蟹跌出“地板价”
消费 2026-10-11
-
梅艳芳骨灰离奇失踪案,灵龛极为低调,宝莲禅寺智达法师:应该还在
星岛娱乐圈-明星热话 2026-10-11
-
傅莹率团参加2026年北极圈论坛大会
时事 2026-10-11