《星岛》记者 黄冬艳 广州报道
在今年1月首次递交的招股书失效三个月后,重组蛋白龙头百普赛斯又敲响了港交所大门。
9月末,A股上市百普赛斯(301080.SZ,即北京百普赛斯生物科技股份有限公司)更新了招股书,再次启动A+H上市计划,招商证券国际为独家保荐人。尽管赴港上市之心急切,但百普赛斯的重点并非缺钱募资,而是借此推进全球化战略,加速海外拓局。
《星岛》了解到,百普赛斯是中国A股重组蛋白试剂龙头,主营产品为重组蛋白、抗体、分析检测试剂盒及技术服务等,2021年10月在创业板上市。包括强生、辉瑞、诺华等在内的全球前20大制药公司,以及国内的恒瑞、君实生物、药明生物、百济神州等创新药头部企业均是其客户。
目前百普赛斯的产品覆盖全球近80个国家,2025年全年营收规模超8亿,其中超六成的收入均来自海外市场。
然而,这家在全球市场排第三的企业,其市场份额却只有2.7%,仅相当于前两名合计市场份额的零头。
单品贡献八成收入
百普赛斯成立于2010年,但公司最初并无业务营运,2011年、2012年,陈宜顶与苗景赟两位实际控制人结束股份代持,先后从原公司离职加入,并引入合伙人,这家重组蛋白试剂公司才真正开始运转。
公开信息显示,百普赛斯的两位联合创始人均为生物工程专业出身的技术派,其中陈宜顶出生于1977年,毕业于陕西科技大学生物工程专业,先后供职于神州细胞、英杰和赛默飞等企业。1978年出生的苗景赟则是北京化工大学生物工程硕士,曾在GE医疗担任产品经理。
目前,陈宜顶持有百普赛斯32.64%的股权,与苗景赟为一致行动人,二人共计持有公司41.36%的投票权,为实际控制人,前者担任董事长、执行董事兼总经理,负责整体管理及战略规划,后者则出任执行董事兼副总经理,侧重研发工作。
从业务来看,百普赛斯处于生物医药产业链的上游,主要为生物医药企业提供重组蛋白、抗体、分析检测试剂盒、功能性细胞株等产品以及技术服务。

其中重组蛋白是用“重组DNA技术”生产出来的蛋白质,是一种药物研发实验过程必不可少的生物试剂,相当于药物作用的“靶子”。该产品为百普赛斯贡献了超八成的收入,此前新冠疫情期间防疫产品需求飙升,带动重组蛋白需求激增,该公司的业绩也由此快速增长。
招股书显示,2023-2026年前7个月,百普赛斯的总收入分别约为5.44亿元、6.45亿元、8.38亿元、6.06亿元,综合毛利率在80%以上,其中重组蛋白产品的收入分别约为4.57亿元、5.36亿元、6.79亿元、4.86亿元,占总收入的比重均超80%。
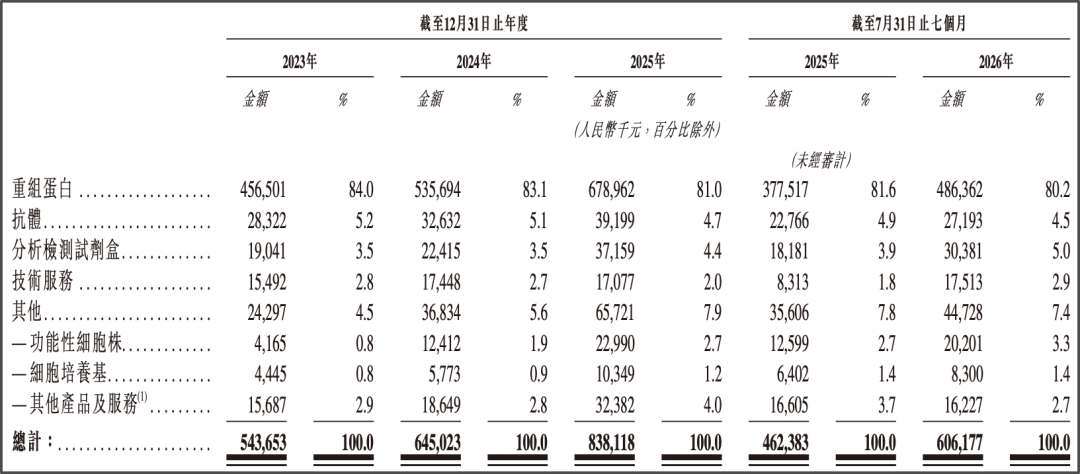
▲百普赛斯产品收入明细情况,来源:企业招股书
AI叙事加持,今年股价涨超80%
核心收入来源单一,也导致其业绩高度依赖重组蛋白市场的景气度,尤其在新冠疫情后,重组蛋白产品降价去库存,海外客户订单亦因此放缓,百普赛斯的归母净利润也在2023—2024年连续两年下滑,直至2025年才恢复增长。
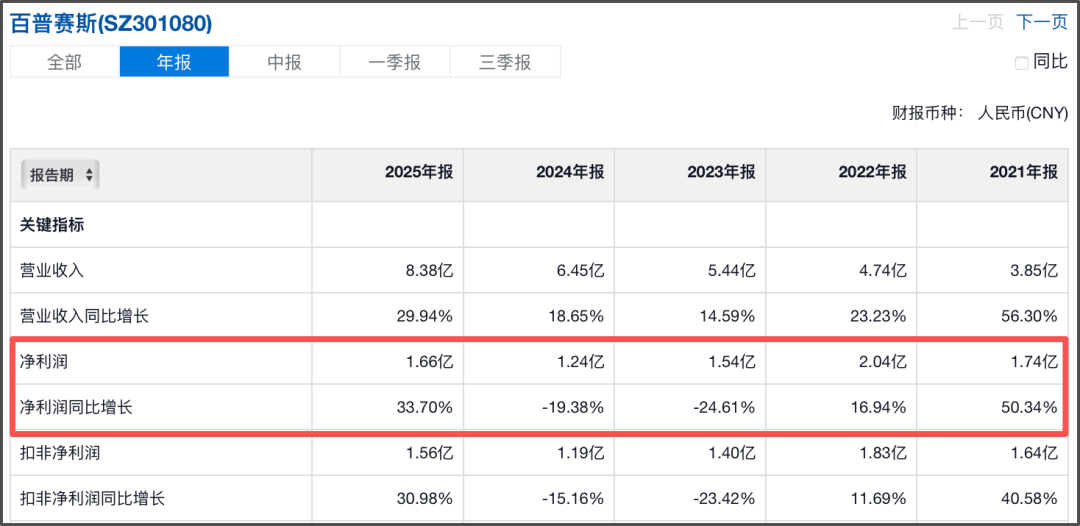
▲百普赛斯近五年业绩趋势,来源:雪球
得益于2026年上半年业绩基本面持续修复以及AI制药叙事的加持,百普赛斯的股价自2026年三季度以来持续走高,达到历史高点。
2026年上半年,百普赛斯营收同比增长28.97%至5亿元,归母净利润同比增长17.36%至0.98亿元。
就在刚过去的9月份,百普赛斯还发布了CHO-Direct快速高通量亲和力验证服务、ACROAIx及ACRO出海平台。
因该项业务直击AI药物研发中干湿闭环验证痛点而受到行业关注,这也成为其本轮IPO过程中,向资本市场讲述的最核心的未来增长叙事。
值得一提的是,除了AI制药业务的相关进展,今年8月份,百普赛斯投资了6.5亿元的苏州工厂二期GMP基地也正式投产,预计带来250至1250升原液及30000瓶细胞库的年产能提升。
与此前的北京工厂及苏州工厂一期的早期研发服务相比,该GMP基地主要针对药企的后期临床试验、商业化生产环节,意味着未来客户黏性及订单量都可获得提升,产业链条定位也得以从研发端进一步延伸到生产端。
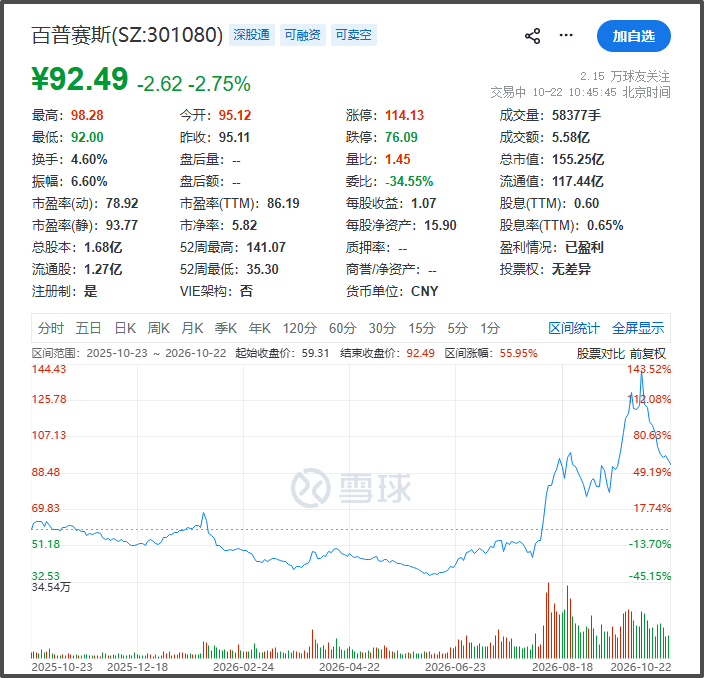
受相关因素影响,今年以来百普赛斯的股价在8月初开始持续拉升,并在10月初达到了141元/股以上的历史高点,区间涨幅一度超过160%,总市值超235亿元。
至10月22日10时45分左右,百普赛斯报92.49元/股,下跌2.75%,总市值155.25亿元。
六成收入来自海外,存货周转最高612天
在百普赛斯的发展叙事中,海外已逐渐替代国内市场成为“基本盘”。
《星岛》获悉,早在成立初期的2013年,百普赛斯就设立了美国子公司,2018年还在美国建立研发中心,此后陆续在瑞士、新加坡、德国等多个国家布局,并在中国、美国、瑞士、韩国设仓储物流中心。
数据显示,2023-2026年前7个月,百普赛斯的中国内地收入分别约为1.85亿元、2.16亿元、3.04亿元、2.38亿元,占比均不超过40%,而美国市场贡献的收入比重保持在40%以上,海外市场整体贡献了超六成的收入。美国单一市场占比过高,也令市场担忧背后的地缘与关税风险。
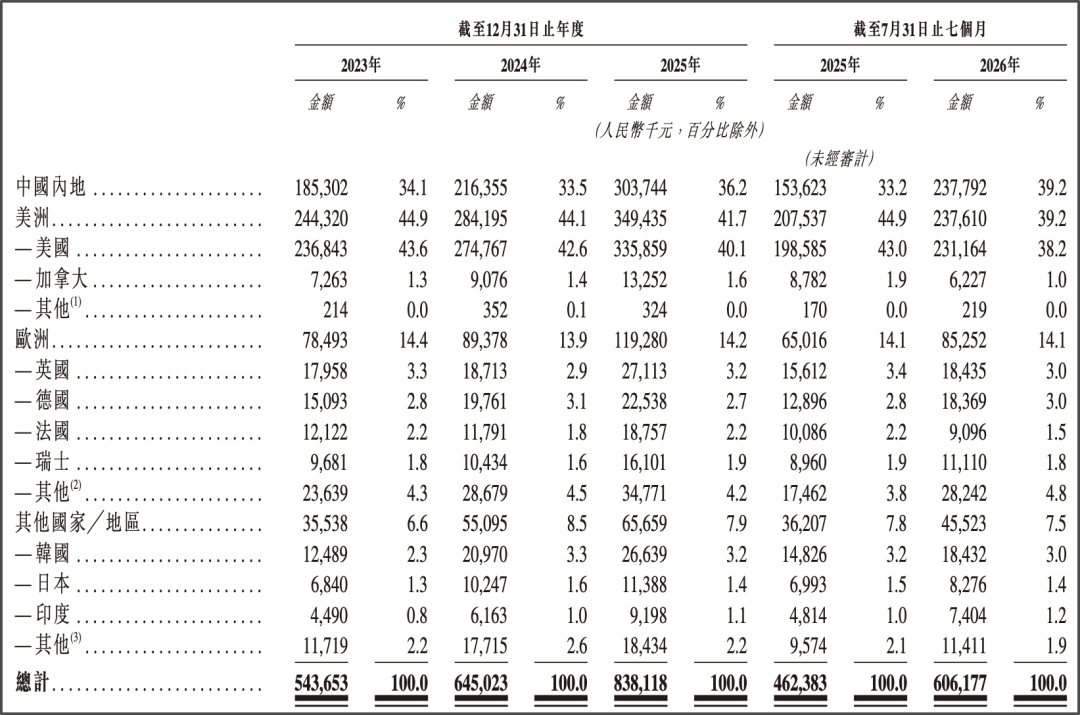
▲百普赛斯按区域划分的收入来源,来源:企业招股书
但从全球格局来看,百普赛斯要向海外市场寻求更大增量,面临的竞争压力不容小觑——按2025年收入计,百普赛斯虽是中国供应商中的头部,但全球份额仅2.7%,而Bio-Techne与赛默飞两大头部的份额合计达33%。
而百普赛斯目前并无海外本地化生产基地,所有GMP级产能集中在中国苏州。公司虽明确提出要在欧洲、韩国分别建设研发中心、生产基地,但尚处于规划阶段,预计最快也要在2029年才能开始运营。
因此,百普赛斯急于赴港IPO,也是为了加强海外业务布局,为全球化战略的深化提供资本支撑,在招股书披露的募资用途中,其核心亦是“全球化”。
本次IPO募资除了用于建设自动化高通量湿实验室、扩大生命科学工具产品组合提升研发能力,百普赛斯的重点计划还有扩大国际市场及销售网络、提升全球生产及交付能力,具体包括在欧洲建立新的研发中心、建立本地化营销团队及服务平台、扩大及建立生产基地、提升全球物流及仓储能力、寻求战略收购及投资机会等。
但高举高打出海之外,海外业务占比过高带来的存货飙升及周转周期过长隐忧亦不可忽视。
2023-2026年前7月,百普赛斯存货分别约为1.37亿元、1.97亿元、2.64亿元、2.57亿元,对应存货周转天数为486天、612天、599天和534天,较行业水平偏高。
虽然存货中80%以上的存货库龄均在两年以内,但超两年的存货也呈快速增加的态势,截至2026年7月底,该项占比已接近20%。

对此,百普赛斯在招股书中解释称,公司整体存货周转天数较高,主要因为采用海外直销模式,需多元化备货以满足海外客户多样化产品供应和即时交付的需求,且国际运输交付周期较长、跨境清关程序复杂、物流固有的不确定性,均导致其需要较高水平的存货。
高存货之下,百普赛斯的存货减值风险也逐渐显现,2023-2026年前7月,其存货减值亏损拨备分别约为0.66亿元、0.9亿元、1.22亿元、1.55亿元,呈持续攀升的态势。
同期,百普赛斯的贸易应收款项及应收票据分别约为0.74亿元、1.01亿元、1.36亿元、1.75亿元,平均周转天数分别约为45天、49天、51天、53天。截至2026年8月底,该项数值又进一步增加到了1.94亿元,增长速度明显,意味着该公司的现金流管理难度也在持续增加。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
宝鼎科技与中钨高新:AI覆铜板的铲子钱,没那么纯
星岛原创 2026-10-22
-
1800人挤爆电话会,单日蒸发超1400亿,宁德时代到"底"了吗
能源 2026-10-22
-
募资缩水1.3亿元,北斗院IPO砍掉并购和补流项目
星岛原创 2026-10-21
-
戴帽一年的绝味食品摘掉了“ST”,却没摘掉业绩压力
星岛原创 2026-10-21
-
星巴克“消费入座”落锤,“第三空间”装不下所有人
星岛原创 2026-10-21
-
4500多家展商抢攻年底集采,第34届深圳礼品展开幕
星岛原创 2026-10-21
热门文章
-
纪念长征胜利90周年大会隆重举行
时事 2026-10-22
-
伊朗最高领袖穆杰塔巴21日会见伊朗伊斯兰议会议长,讨论战争影响
全球 2026-10-22
-
司机已遇难!问界回应车辆起火:非电池爆燃、智驾引起
汽车 2026-10-22
-
小区被指出现大量“骨灰房”,官方深夜通报
时事 2026-10-22
-
外交部:中方对日本实施出口管制,目的是制止日本“再军事化”
时事 2026-10-21
-
周杰伦转发点赞“中国歌手”身份介绍,国台办回应!
星岛娱乐圈-明星热话 2026-10-21
-
沈伯洋再度缺席台民意机构会议,翁晓玲批“薪水小偷”,吁尽快辞职
台湾 2026-10-21
-

绿民代反对抖音,自己偷偷用剪映
台湾 2026-10-21
-
“猛火”攻蓝,绿营一日三记狠手
台湾 2026-10-21
-
台当局禁赴陆参加孙中山诞辰纪念活动,国台办回应
时事 2026-10-21