《星岛》记者 屈慧 广州报道
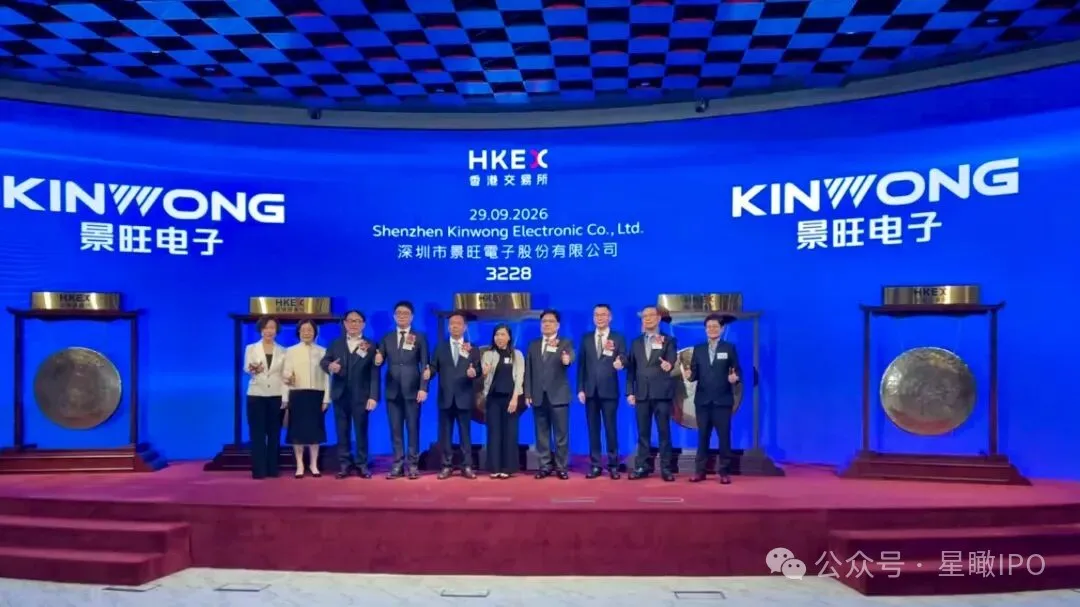
9月29日,深圳市景旺电子股份有限公司(下称“景旺电子”)在港交所挂牌上市。
景旺电子此次IPO全球共发售7294.43万股H股,发行定价69.88港元/股,募资额50.97亿港元,由中信证券、美银证券、国联证券国际担任联席保荐人。
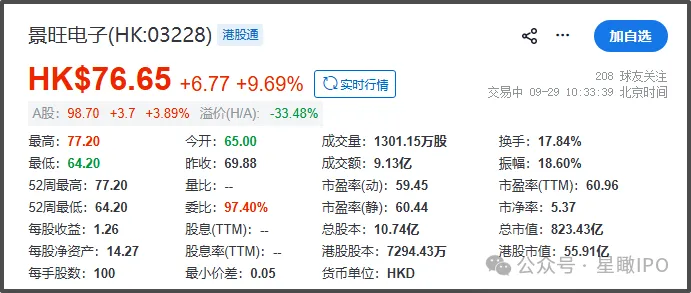
根据9月28日的认购结果,景旺电子香港公开发售部分认购倍数为94倍;国际发售部分认购则达到10.6倍的较高水平。当日的暗盘交易时段,景旺电子呈破发态势,至暗盘收盘跌超6%。
截至9月29日10时30分左右,景旺电子报76.65港元/股,上涨9.69%。
15家基石入股,未来五年新增3900员工
景旺电子专注PCB(印刷电路板)领域,由刘绍柏于1993年在深圳创立,2017年1月在上交所主板上市。
景旺电子此次港股募资定价与A股市场价形成巨大的套利差,其9月28日A股收盘价为95.00元/股,港股发行价较此折让37%。
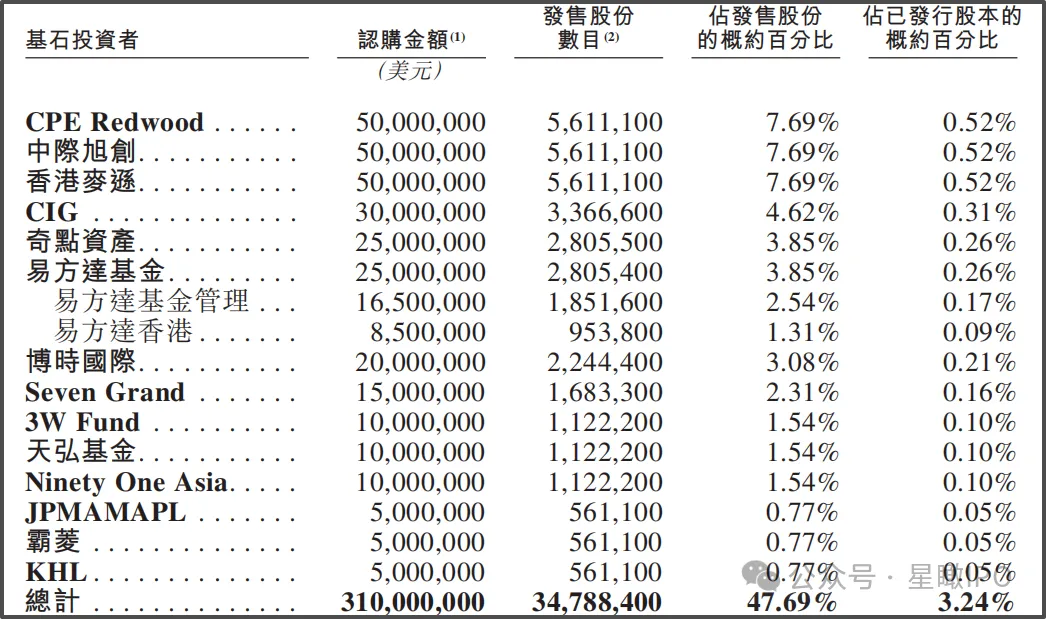
IPO期间,景旺电子共引入了15家基石投资者,合计认购3.10亿美元(约24.32亿港元),占发行规模近一半,且附带6个月禁售期。基石包括中际旭创、大族激光、剑桥科技、易方达、CPE、博时国际、天弘基金、摩根大通资管、霸菱、建滔投资等国内外资本。
景旺电子此次募资净额约49.4亿港元,计划将大部分资金用于AI战略的扩张:60%用于珠海和河源基地的扩产;10%用于AI基础设施和高速互连方案研发;5%用于面向毫米波雷达和域控的车规级PCB研发;15%将用于偿还银行借款,余下10%用于补充营运资金。
此外,公司还计划在未来五年内新增至少3900名员工。
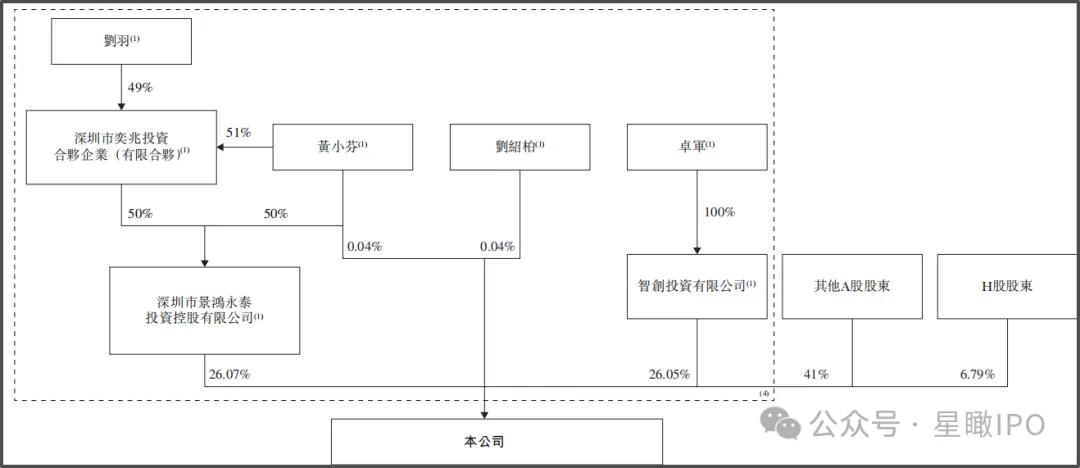
景旺电子带有典型的家族式管理特征,刘、卓两大老股东家族占据了公司董事会和高管的主要位置。
IPO完成后,创始人刘绍柏家族持有公司26.07%的股份,为第一大股东;卓军持有26.05%的股份,为第二大股东。
两大股东阵营早已组成一致行动人,合计控制公司约52.21%的投票权,为绝对控股股东。
AI业务快速增长,上半年增收不增利
景旺电子的PCB产品主要被应用在汽车电子、通信与数字基础设施、智能设备、工业控制等领域。根据灼识咨询资料,按2025年收入计算,在全球PCB厂商中,景旺电子排名第11,市占率2.5%。
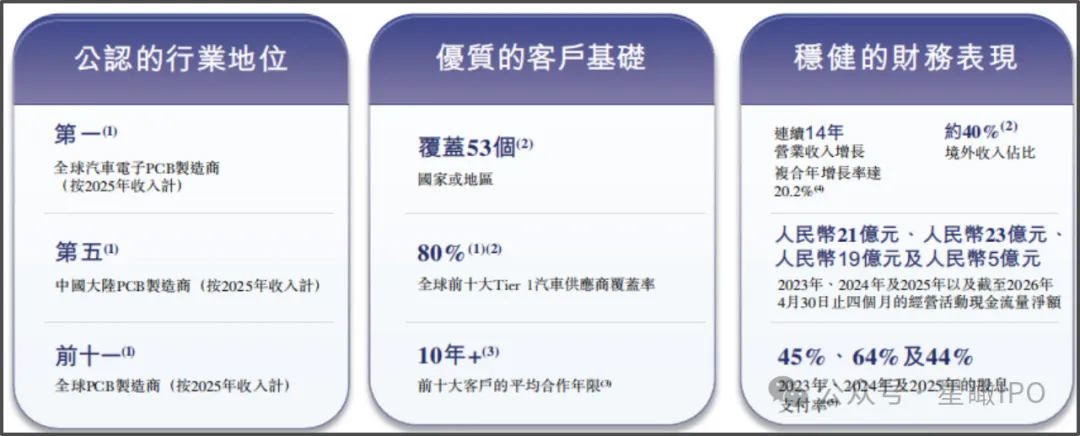
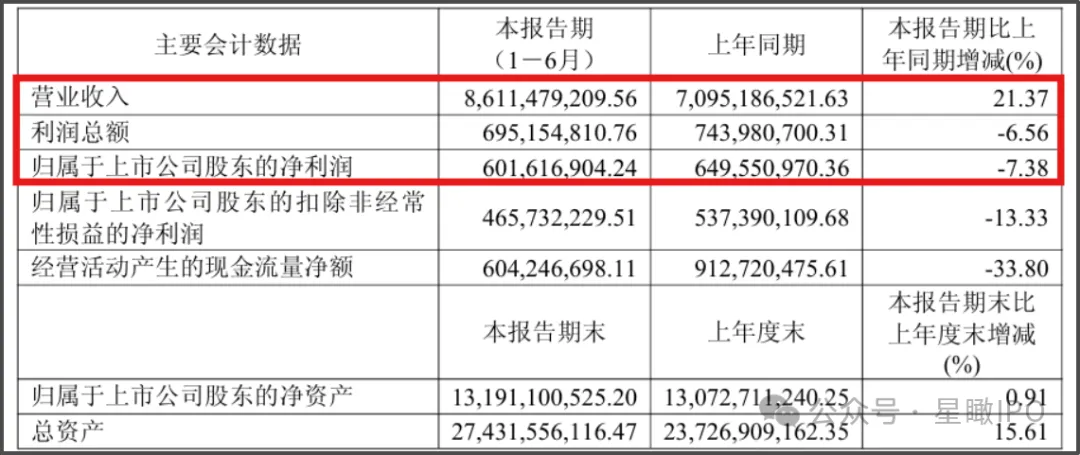
2023—2025年,景旺电子营收分别为107.57亿元、126.59亿元、153.08亿元,对应净利润分别为9.11亿元、11.60亿元及12.44亿元。
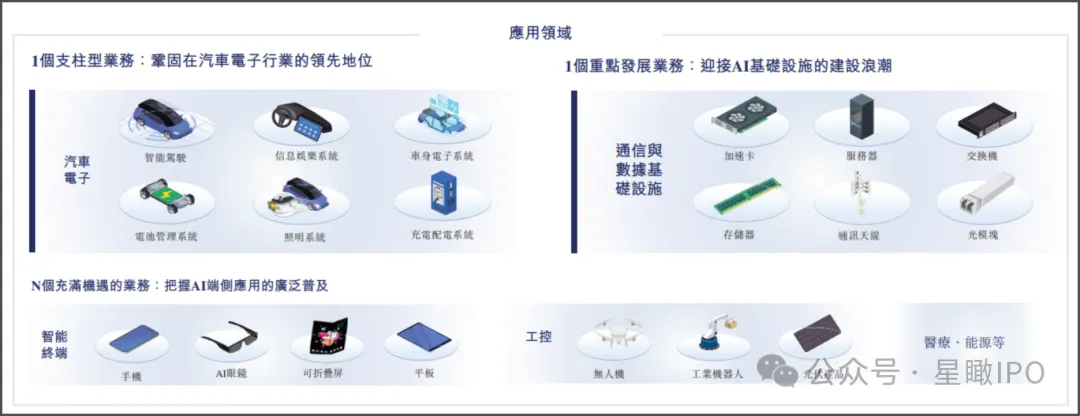
依托全品类PCB生产能力,景旺电子已形成“1+1+N”的业务布局:汽车电子为支柱业务,占收入比重达44%;通信与数字基础设施为重点发展业务,占比提升至16%;智能终端、工业控制为N个多元业务。
在一众国产PCB厂商中,景旺电子在汽车电子领域优势较为突出,2025年,其在全球汽车电子PCB市场的份额高达10.6%,位居第一;全球前十Tier1汽车供应商中,八家为公司客户。
通信与数据基础设施板块则主要是为AI算力配套高端线路板。相较胜宏科技(02476.HK)、沪电股份(002463.SZ)等同行,景旺电子在AI领域起步更晚,客户导入速度偏慢。但由于需求旺盛,其AI算力配套业务也快速增长。
2025年,景旺电子通信与数字基础设施板块收入达15.91亿元,同比大涨70.7%,为增速最高板块。
2026年上半年,高端PCB行业需求仍然旺盛,但由于覆铜板等原材料上涨以及产能爬坡等原因,业务整体毛利率由2025年上半年的21.40%下滑至20.22%,还出现了增收不增利的情况。
财报显示,2026年上半年,景旺电子营收86.11亿元,同比增长21.37%;归母净利润同比下降7.38%至6.02亿元。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
罗博特科上市首日跌近10%,硅光收入占比已八成
星岛原创 2026-09-29
-
智界RX正式发布,尹同跃称智界要包揽鸿蒙智行的唯一
星岛原创 2026-09-29
-
1.62万违法所得,罚超1700万,广发银行涉十项违规遭重罚
星岛原创 2026-09-28
-
成都人喝了30年的菊乐奶终上市!外籍二代接棒,募资大幅缩水
星岛原创 2026-09-28
-

梅卡曼德上市四周跌两成,财务状况继续恶化,负债率473%
星岛原创 2026-09-28
-

暴雨中排队3小时,喜茶出海东南亚再落一子
星岛原创 2026-09-28
热门文章
-
华为Mate 90系列巨炮真机现身:体积巨大!堪比相机镜头
科技 2026-09-29
-
洪秀柱谈“洋流”:沈伯洋口才佳,蒋万安要沉着应对
台湾 2026-09-28
-
金华国中校长突道歉,杨植斗:师长辟谣心力交瘁,简舒培负最大责任
台湾 2026-09-28
-
台北孔庙举行祭孔大典
台湾 2026-09-28
-
瑞士公投反对将更严格中立原则写入宪法
全球 2026-09-28
-
王祖蓝李亚男罕谈地下情往事!分手 3 年看见绯闻暗自神伤,蔡少芬一句话改写两人缘分丨一周星
星岛娱乐圈-明星热话 2026-09-28
-
台湾人士吁民进党当局通过对话、谈判找出路
台湾 2026-09-28
-
吐槽完照买!iPhone 18 Pro系列开售7天国内销量接近130万台:是上代同期的11
消费 2026-09-28
-

罗永浩遭郑刚实名举报偷税漏税,本人硬刚:你流量太小了,帮你转发
消费 2026-09-28
-
韩正出席第81届联合国大会一般性辩论并发表讲话
时事 2026-09-28