《星岛》记者传余 实习记者俞冠宇 深圳报道
在经历上周五(10月9日)的V型反弹后,A股今天并未继续上攻。沪指当日低开冲高后迅速下跌,截至收盘,跌破3800点,报收3793.24点;个股方面,沪深两市当日更是超4300家下跌,惨淡行情可见一斑。
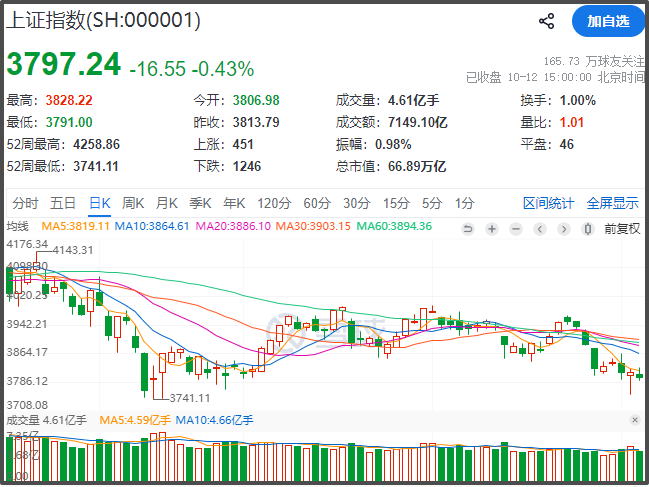
▲来源:雪球
值得注意的是,A股今日42只银行股却全线飘红。其中,工商银行、建设银行、中国银行、中信银行以及杭州银行股价均创历史新高。另外,据东方财富数据,自7月1日至10月12日收盘,今年下半年银行板块指数(BK0475)累计上涨17.37%,同期沪指则累计下跌7.26%。
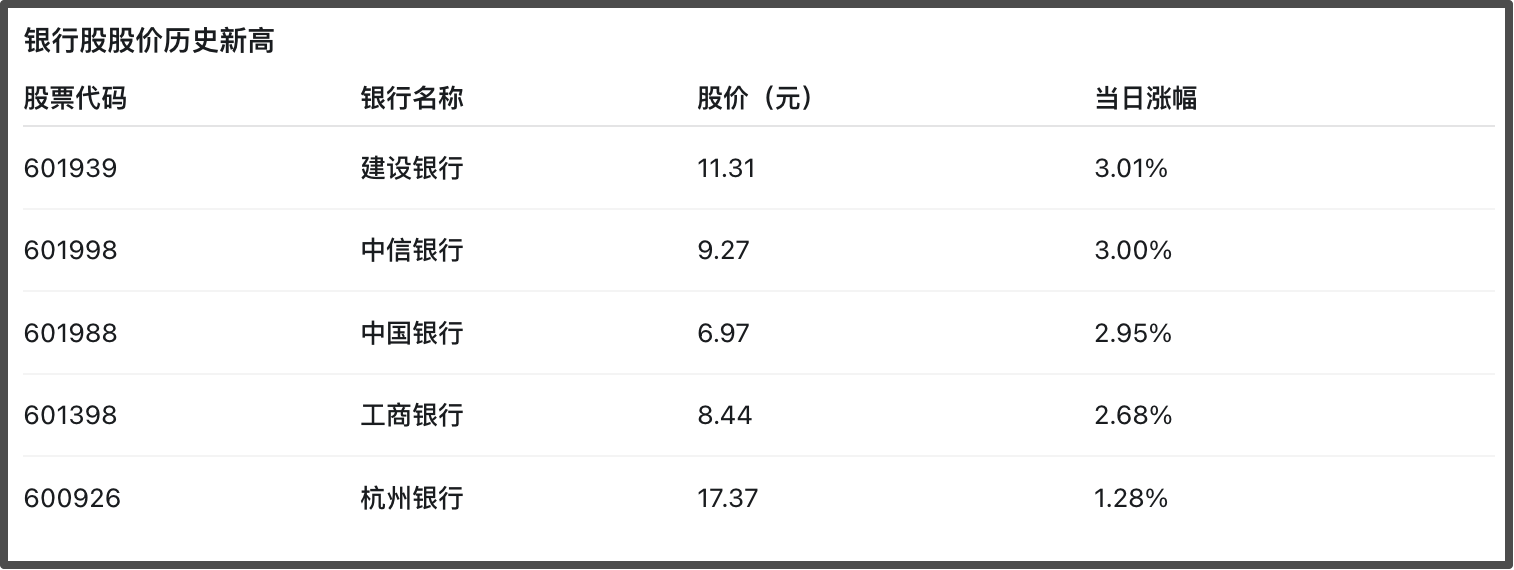
▲来源:同花顺数据中心,星岛整理
在市场人士看来,高股息与政策预期的共同支撑下,是银行股本轮上涨行情的核心因素,而长期来看,盈利改善、资产质量及分红的可持续性,成为锚定银行股后续行情的关键。
高股息与宏观政策,撑起上涨预期
高股息是机构分析本轮银行股行情时,被反复提及的重要因素。华泰证券在研报中指出,9月以来,投资者平衡组合风险的需求正在上升。银行的中报业绩和中期分红安排,为投资者的现金回报提供了较明确的支撑,使银行阶段性表现相对突出。
国信证券也提出类似观点。研报中强调,盈利筑底改善有助于支撑现金回报,信贷增速放缓也可能减轻资本消耗压力,从而有可能会为提升分红比例提供条件。着眼于当下的低利率环境,这类稳定回报对长期资金仍具吸引力。
海外亦有观点看好国内银行股。摩根士丹利也于日前发布的研报,其认为,尽管资产负债表增长放缓,但是持续而平稳的去杠杆有助于降低中长期风险,并推动信用成本下降。所以在净息差趋稳、贷款及金融资产收益率逐渐恢复的情况下,大型银行利润有望温和回升。
就10月12日银行股逆势走强,《星岛》采访中央财经大学金融专业相关学者,其认为近期资金愿意配置银行股,与市场风险偏好下降,进而出现的“跷跷板效应”。“科技股出现调整后,投资者对经济前景和高科技行业的不确定性更加谨慎,投资风格趋于保守,因而更倾向于选择估值较低、股息率较高的银行股。”与此同时,宏观政策则是银行业二级市场的另一股“东风”。
近期,财政部、人民银行、国家金融监督管理总局等多部门密集出台多项政策,包括:货币政策调整落地、居民购房贴息政策出台、金融支持服务业力度加大等多项举措。银河证券在研报中表示近期政策组合有助于延续银行负债端成本改善,并为贷款增量、定价和资产质量提供边际支撑。开源证券则关注国有大行承接政策相关融资的优势,认为PSL降息及支持领域扩大,有望带动基建与战略项目信贷,国有大行可能凭借客户基础、风控体系和业务规模优先受益。至于,政策与银行经营哪一个能发挥各大作用仍需要时间来观察。上述学者坦言,“如果从中长期来看,低估值和高股息是银行股配置价值的重要体现;如果看短期行情,政策催化和市场情绪变化的作用可能更明显。很难简单判断哪个因素占比更大,要结合具体阶段分析。 ”
值得一提的是,据同花顺数据显示,截至10月12日收盘,A股42家银行股目前全员处于“破净”状态。
不过,有市场人士指出,市净率是常用来分析银行股的指标。但不同银行的经营能力、盈利结构和资产质量存在差异,不能仅凭是否“破净”来判断投资价值。
“能够获得更高估值的银行,通常具备几个特点:盈利能力较强,净资产收益率较高,服务能力和差异化竞争优势较突出,同时风险控制较好、不良贷款水平较低。”上述人士坦言。
后续“上车”要重视个股选择
而对银行股后续走势的判断,当前投资机构之间看法不尽相同。华泰证券强调随着股价上涨,若分红没有同步增长,股息率便会下降,部分银行原有的配置优势可能减弱。国信证券认为,如果政策推动盈利预期进一步上修,银行可能获得盈利和估值共同改善的机会;若复苏预期升温,板块内部的选择也应更加重视业绩弹性。
广发证券团队的判断则更审慎。其认为,实体需求偏弱可能逐步增加资产质量压力,低基数对业绩的支持也会消退。因此,相比期待整个板块持续重估,该机构更重视个股选择,以及不同银行经营表现的差异。中央财经大学上述学者则表示银行股未来的走势很大一部分要取决于宏观经济。其认为,如果宏观经济没有出现明确反转,银行股下一阶段更可能呈现较宽幅度的区间震荡。
“银行的盈利离不开实体经济。企业经营状况改善、融资需求增强、贷款质量提高,才有利于银行形成更扎实的盈利基础。例如,经济转型升级取得进展,新质生产力逐步形成,人工智能等技术的大规模应用带动新一轮增长,同时居民收入、消费和就业状况出现更明确的好,银行股自然向好。但在这些条件尚未充分形成之前,银行股可能更多表现为围绕估值和股息率波动:估值提高后,配置吸引力减弱;股价调整、估值回落后,又会吸引资金买入。”
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-

郑钦文夺冠,霸王茶姬要接“泼天流量”,“崩”上热搜
星岛原创 2026-10-12
-

双汇被罚1.29亿元:会影响到供港产品吗?
星岛原创 2026-10-12
-
"P2P第一股"宜信实控人被采取刑事强制措施,百亿兑付悬空
星岛原创 2026-10-12
-
翻倍基仅剩2只!三季度科技“牛基”大变脸,医药主题接棒
星岛原创 2026-10-12
-
从“看砖头”到“看专利”:金融创新产品怎么落到企业账上
星岛原创 2026-10-12
-

被腾讯“包养”,“独角兽”云豹智能上半年收入暴增15倍
星岛原创 2026-10-12
热门文章
-
涉台恶劣言行,外交部决定:对巴拉圭、伯利兹两名部长冻结其在我国境内财产、不准入境(含港澳)
时事 2026-10-12
-
深圳市委原常委王守睿被查(附简历)
时事 2026-10-12
-
毒品、废死到体制认同全改口,蓝酸沈伯洋应跟2014年的自己辩论
台湾 2026-10-12
-
支持者自制,柯志恩看板惹议
台湾 2026-10-12
-
库克卸任苹果CEO后首次来华!与苏炳添在广州喝早茶:虾饺、叉烧包都安排上了
消费 2026-10-12
-
WTT中国大满贯赛:王曼昱女单卫冕,国乒两冠收官
时事 2026-10-12
-
郑钦文首夺中网冠军创多项历史,成为赛事举办20届以来首位本土女单冠军
时事 2026-10-12
-
朝鲜劳动党成立81周年庆祝演出举行,金正恩观看演出,对演出成功表示满意
全球 2026-10-11
-
部分大闸蟹跌出“地板价”
消费 2026-10-11
-
梅艳芳骨灰离奇失踪案,灵龛极为低调,宝莲禅寺智达法师:应该还在
星岛娱乐圈-明星热话 2026-10-11