《星岛》记者 洪雨欣 深圳报道
刚刚过去的三季度,港股走出了“高息股强,科技股弱”的分化格局。据统计,在三季度恒生指数季度累计上涨7.57%,而恒生科技指数同期则下降了4.88%。而与二级市场的涨跌互现不同。港股IPO市场在三季度继续保持“火热”。
同花顺数据显示,2026年第三季度港股共有32只新股上市,同比增长28%;IPO合计募资约1756.01亿港元,同比大涨122.84%,环比上升76.48%,为本年迄今募资规模最高的季度。
据《星岛》具体统计,港股三季度IPO募资呈现7月集中爆发、8月显著回落、9月小幅修复的分化走势。7至9月募资金额分别为1262.04亿港元、37.29亿港元、456.68亿港元。
而回顾前三季度,截至2026年10月8日,港股年内新股上市数量达117只,同比增加69.57%;IPO总融资额3855.66亿港元,同比增长104.7%。
值得注意的是,去港股上市的“储备”同样充足。数据显示,三季度港交所新增114宗上市申请,包括108宗主板申请、6宗GEM申请,其中103宗处于处理阶段、5家企业已通过聆讯。截至10月8日,港交所待审上市申请共605宗,在处理队列中,A+H类型超百家。
德勤中国资本市场服务部全国主管合伙人纪文和在接受《星岛》采访时表示,“在美联储降息预期升温、内需政策强力提振,以及国家力挺‘新质生产力’与硬科技的宏观共振下,大批AI产业链企业与‘先A后H’新股在港扎堆涌现,直接驱动今年前三季度香港IPO新股数量与融资规模实现双重飙升。”
超级IPO密集三季度登场
三季度,大型上市项目成为拉动港股IPO募资大幅增长的核心动力。德勤最新统计显示,截至2026年9月30日,市场9宗超大IPO与20宗大型IPO合计贡献约73%募资总额,港股融资资源向头部企业集中的特征愈发突出。
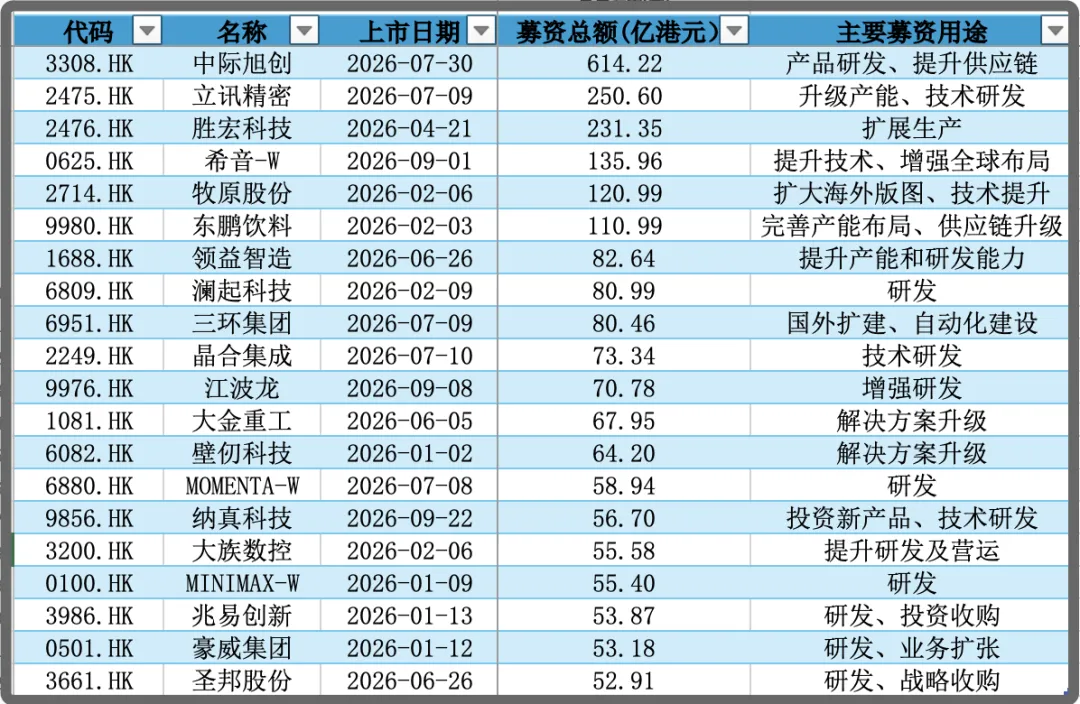
▲2026年前三季度IPO募资额Top20企业,《星岛》统计整理
其中,光模块龙头企业中际旭创(03308.HK)7月30日正式登陆港交所。公司以每股980港元的价格发行5450万股H股,基础发行规模约534.1亿港元,成为2026年前三季度香港市场规模最大的IPO项目。
而在中际旭创上市前,另一家A股企业立讯精密(02475.HK)于7月9日完成港股上市。根据公开发行资料,立讯精密发行约3.83亿股H股,发行价为每股63.28港元,基础募资规模约242.66亿港元。
中际旭创与立讯精密两宗IPO,基础募资额合计便超过700亿港元,相当于7月港股IPO募资总额的近三分之二。
此外,三环集团、晶合集成、Momenta等企业也在7月完成港股上市,覆盖电子元件、半导体制造及智能驾驶等领域。大型科技及先进制造企业集中上市,成为推动当月募资规模跃升的直接因素。
超级IPO拉动港股融资的现象并非今年独有。2024年前三季度,香港IPO市场募资总额约558亿港元,其中美的集团一宗IPO便募集约357亿港元,占当期募资总额的64%;2025年,宁德时代等大型A+H上市项目亦成为市场融资增长的重要支撑。
纪文和分析,对比过去两年,2026年港股大型IPO项目有两大核心转变:行业方面,从“传统产业多元并进”走向“硬科技与AI价值链全面称霸”,前三季度新股高度集中在TMT行业,尤其是大模型及AI上下游产业链企业;融资方面,外资长仓与多元化产品双轮驱动,全球主权基金与欧美长仓投资者活跃度大增,同时市场灵活运用“配售+可转债”等复合融资结构,吸引了更多国际资金。
“这些变化反映出香港市场融资承接力已实现‘根本性增强’”,纪文和指出。据德勤统计数据,2026年前三季度港股总融资额(含上市后再融资)高达7240亿港元,同比上升60%;平均每日成交金额为2729亿港元,较去年同期的2564亿元上升6%。
A+H与硬科技重塑港股IPO格局
如果说超级IPO解释了2026年港股募资规模为何快速攀升,那么A+H上市潮与硬科技企业集中赴港,则进一步揭示了这轮融资增长背后的结构性变化。
相关数据显示,A+H上市已经成为香港IPO市场的重要增长引擎。2026年前三季度,共有37家A股上市企业完成H股上市,数量较去年同期增长逾两倍,相关募资额同比增长超过180%,贡献了港股IPO市场近70%的募资总额。
今年港股IPO募资前十企业中,除希音外,其余9家均为A股龙头赴港上市,其中,多家在A股已是千亿市值梯队:中际旭创总市值超9000亿元,立讯精密逾3000亿元,胜宏科技、牧原股份、澜起科技、三环集团市值均突破2000亿元。前十大IPO里,6家募资规模超100亿港元,前十项目合计占港股总融资额约46%。
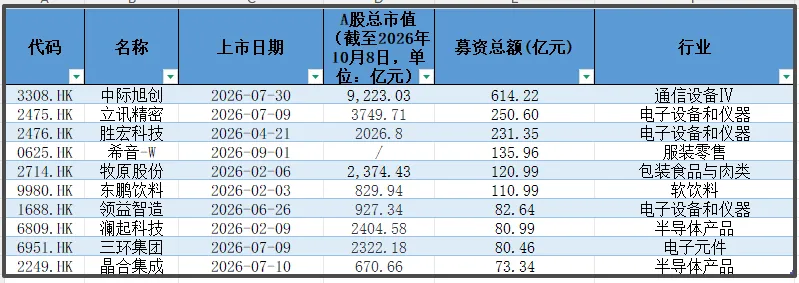
▲2026年前三季度IPO募资额Top10企业,《星岛》统计整理
从行业分布来看,前十IPO中有7家归属硬科技领域,对应融资额占市场总量约37%。细分赛道包含3家电子设备与仪器企业、2家半导体企业,通信设备、电子元件各1家。
另一个维度,硬科技正持续重塑港股IPO融资结构。同花顺数据显示,2026年前三季度,技术硬件与设备、通信、电子等高科技行业贡献港股近三分之二IPO募资。其中技术硬件与设备募资1092.97亿港元,共27笔发行,规模领跑全行业;通信、电子板块募资金额均突破600亿港元。

▲2026年前三季度IPO募资额Top20行业,《星岛》统计整理
在大型A+H企业与科技企业集中上市的背景下,纪文和认为,依循国家战略的强力支持、内地企业出海的刚性需求、香港资本市场的持续变革、本地施政蓝图的政策加持,香港新股市场对内地及国际企业的吸引力与竞争力将持续获得战略性提升。“展望未来,我们对香港新股市场的前景依然持坚定乐观态度。”
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
“广州第一芯”上市!粤芯大涨275%,常年毛损、三年后才盈利
星岛原创 2026-10-13
-
李白一句诗,将卖船票的瘦西湖送到了港交所门口
星岛原创 2026-10-13
-
懂车帝一脚踩出的,可能是鸿蒙智行的“滑铁卢时刻”
星岛原创 2026-10-13
-
社论:外籍护老员政策将试行,源头把关社区监护“零死角”
星岛原创 2026-10-13
-
超4300家下跌,银行股为何能逆势全线飘红?
星岛原创 2026-10-12
-

郑钦文夺冠,霸王茶姬要接“泼天流量”,“崩”上热搜
星岛原创 2026-10-12
热门文章
-
2027年度国考计划招录3.57万人
时事 2026-10-13
-
台湾的最大危机来自哪里?逾七成民众:岛内政治对立、社会分歧
台湾 2026-10-13
-
李强会见越南国会主席陈青敏
时事 2026-10-13
-
香港呼吁:不要食用以下产品
香港 2026-10-12
-

DUV光刻机榨到极限!长鑫G6内存面积再缩30%:键合工艺首次登场
科技 2026-10-12
-
涉台恶劣言行,外交部决定:对巴拉圭、伯利兹两名部长冻结其在我国境内财产、不准入境(含港澳)
时事 2026-10-12
-

国务院国资委原副部长级干部潘良被逮捕、提起公诉
时事 2026-10-12
-
深圳市委原常委王守睿被查(附简历)
时事 2026-10-12
-
美媒:英国人为何迷上中国车?
汽车 2026-10-12
-
毒品、废死到体制认同全改口,蓝酸沈伯洋应跟2014年的自己辩论
台湾 2026-10-12