
《星岛》记者 黄冬艳 广州报道
10月22日晚间,刚刚完成董事会大换血的平安好医生(01833.HK),发布三季报。
2026年前三季度,平安好医生收入约为35.08亿元,同比减少5.8%,净利润约为2.48亿元,同比增长35%;剔除股份支付及外汇汇兑亏损影响的经调整后净利润约为2.58亿元,同比增长19.5%。
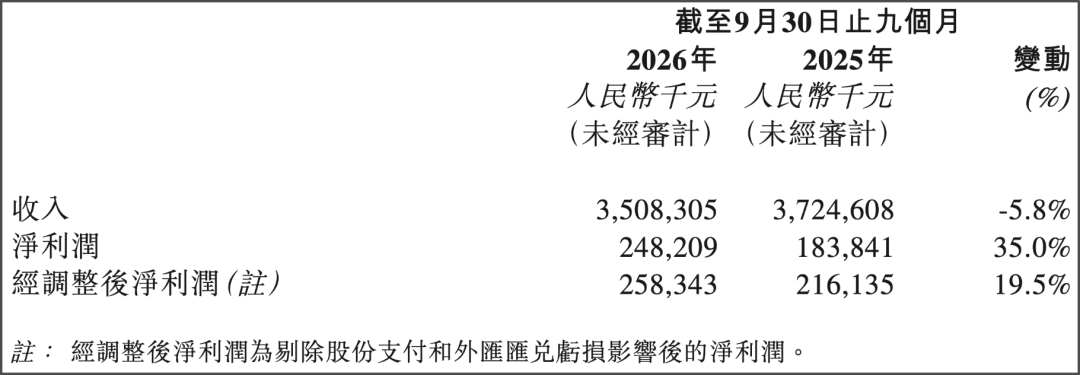
▲平安好医生2026年三季度业绩,来源:企业公告
这是一份与半年报数据趋势相似的业绩——利润开始修复,但收入依旧承压,意味着利润更多还是内部“省出来”的,业务结构优化预期尚未得到兑现。
值得一提的是,三季度业绩发布前半个月,平安好医生还披露了与平安集团旗下关联公司的系列业务及产品合作框架协议,进一步“抱紧”平安集团的“大腿”。
企业健管客户超8100家
尽管三季报仅披露了营收及净利润两项核心财务数据,但结合半年报对比可发现,平安好医生今年前三季度的业绩,增量仍主要在企业健管、AI业务等方面。
平安好医生曾在半年报中披露,截至2026年6月末,其过去12个月内服务的付费企业客户超7700家,同比增长超73%,企业健管业务GMV超17.9亿。
而最新的公告显示,截至三季度末,该公司过去12个月内服务的付费企业客户已超8100家,同比增长近60%,企业健管业务GMV持续增长。
AI方面,平安好医生的AI医生使用人数也从半年报披露的超970万人,快速增长到了超1300万人,同时获得居家养老服务资格的客户超32万人,较半年报的31万人亦有所提高。
在刚刚过去的9月份,平安好医生还发布了一个新的AI产品“平安跨境康”,用于服务有医疗需求的外籍来华人士,提供语言翻译、问诊流程与服务衔接等线上线下医疗健康服务。
平安好医生表示,未来将加速推进AI在专业医疗服务、医险协同产品创新等更多场景的深耕应用。
但与企业健管B端业务高增长、AI医疗逐渐商业化变现等态势不同的是,平安好医生核心主业,似乎仍在“拖后腿”。
《星岛》注意到,2026年上半年,平安好医生的商保协同业务收入约为15.84亿元,同比零增长,这也是该公司期内总收入同比微跌0.7%的主要原因。
前三季度平安好医生总营收的降幅扩大至5.8%,是否受商保协同业务影响,最新的业绩公告中并未披露,公司仅表示将持续深化医险协同模式,聚焦打磨迭代医疗健康及养老产品服务,同时大力推进企业健管业务发展。
《星岛》也就相关业务收入情况向平安好医生作进一步了解,但截至发稿未获明确回复。
有投资者分析指出,营收下滑说明平安好医生C端流量变现压力依旧存在,当前其增长主要来自降本增效以及B端企业客户扩张,但单纯控成本提利润难以长期持续,B端业务的未来增长则取决于后续付费客户的留存与复购等。
因此,在收入端未转正、C端变现仍承压、对平安集团生态依赖度高、市场对其治理存在分歧等诸多因素影响之下,平安好医的增长逻辑仍需时间验证。
加速融入平安系生态
在8月份的中期业绩会上,平安好医生董秘兼首席财务官徐勤曾表示,商保协同业务的增长逻辑与平安集团整体商保长远持续发展紧密相关,平安好医生目前对集团现有客户的渗透仍然有较大上涨空间。
因此,刚在8月份接替董事长职位的平安系老将朱友刚,在不足两个月内迅速完成了与平安系关联公司续签框架协议、总部变更等动作,深化“综合金融+医疗养老”战略的信号明显。
《星岛》了解到,9月底平安好医生公告披露了六项与平安集团关联企业续签的框架协议,包括产品及服务提供、服务购买、金融服务合作、物业租赁、与寿险产品及服务提供,以及与寿险服务购买。
其中,除了金融服务合作涉及数十亿额度的存款、理财产品购买外,产品及服务提供、与寿险产品及服务提供亦涉及从数亿到超20亿不等的合作额度。
例如,产品及服务提供方面,2024—2025年,平安好医生向平安系相关企业及综合金融业务客户提供医疗服务、医疗产品等,涉及金额分别约为16.42亿元、22.8亿元,2026年该项合作的约定上限约为29.72亿元,但上半年已完成的额度仅约为10.5亿元。
最新签订的框架协议约定中,2027—2029年该项合作的上限分别约为19.67亿元、21亿元、22.68亿元,较2025、2026年略有降低。
但与寿险产品及服务提供的金额则有持续增长的态势,2024—2025年双方合作的金额分别约为7.67亿元、8.78亿元,2027—2028年框架协议约定的上限分别约为13.05亿元、15.04亿元。
平安好医生方面称,相关交易旨在深化其与平安集团在医疗健康养老生态圈的合作,提供一站式医疗健康养老服务,并与平安集团综合金融业务协同闭环。
除此之外,平安好医生还在10月22日披露三季报的同时发布了一则工商变更消息,自今年11月23日起,该公司的中国总部及主要营业地点将从原来的上海杨浦区一家产业园内,变更为深圳市南山区的平安信用卡大厦A座内,与平安集团总部邻近。
对于朱友刚接棒后,平安好医生接连的框架协议+总部南迁动作,行业分析认为,这标志着平安好医生已从曾经尝试独立跑 C 端流量的互联网医疗龙头,变成了平安集团 “综合金融+医疗养老” 战略下,以商保协同和企业雇主为付费方的内部医疗服务中台。
换言之,尽管平安好医生仍是一家“独立互联网医疗上市公司”,但其未来的优先级已经在于平安集团生态协同,而非对外的市场化扩张,独立性叙事被进一步弱化。
更多的市场争议也由此被引发——抱紧平安集团“大腿”,究竟会是平安好医生的收入安全垫,还是天花板?当定价、订单来源、考核目标都和平安集团深度绑定,外部B端客户拓展又是否会被放在次要位置?
有观点指出,长期来看,若一直以内部订单为主,平安好医生的估值或会被重新定义为平安集团的配套服务资产并因此折价,但若能持续获得外部的B端客户,如今的协同便能成为可复制的产品能力,因此未来外部客户占比将是关键。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
APEC临近,深圳跨境支付更便利
金融 2026-10-23
-

被星愿“上了一课”的海鸥,“长大”了
星岛原创 2026-10-23
-

年营收6亿的华普微募资22亿扩产,现任董秘曾两度被处分
星岛原创 2026-10-23
-
港股不认“散户热度”,瘦西湖推迟上市
星岛原创 2026-10-23
-
华润接盘一年不保壳,“彩电大王”康佳34年上市路终结
星岛原创 2026-10-23
-

冲刺港股“移动操作机器人”第一股,优艾智合IPO“补血”
星岛原创 2026-10-23
热门文章
-

莫斯科大学“旭日旗事件”涉事学生开除文件已下达,中国留学生呼吁公开说明
时事 2026-10-23
-

中共中央政治局召开会议,习近平主持会议
时事 2026-10-23
-

曝蒋万安“交办的第一件事”竞选总干事:和沈伯洋真的是天壤之别
台湾 2026-10-23
-

全球超80%新船订单涌向中国!工信部,最新发布!
消费 2026-10-23
-

“美丽岛电子报”董事长吴子嘉被地方检察署搜索,声称遭“司法追杀”拒绝交保
台湾 2026-10-22
-

梁朝伟终于重振夫纲?刘嘉玲自曝瞒着老公做疯狂事遭痛骂:“你是不是疯了”相伴四十余年心态转变
星岛娱乐圈-明星热话 2026-10-22
-

检察机关依法分别对邓军民、龙献忠、王会雨、索曙辉提起公诉
时事 2026-10-22
-
北京市副市长夏林茂被查
时事 2026-10-22
-

沈伯洋网络造势,“洋流”社交平台热度领先,媒体人评蒋万安网络曝光不足
台湾 2026-10-22
-
习近平:在纪念中国工农红军长征胜利90周年大会上的讲话
时事 2026-10-22