《星岛》记者 黄冬艳 广州报道
年初刚在港股顺利上市的精锋医疗(02675.HK),便又立马转身叩响A股的大门。
9月11日,这家手术机器人公司公告宣布,将启动在A股市场首次公开发行人民币普通股及上市的计划,且目前已委聘上市前辅导机构,并于当日提交了上市前辅导的登记申请。
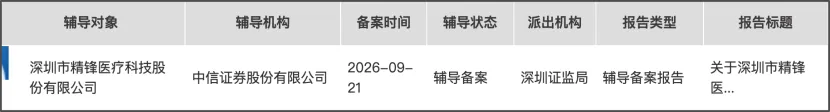
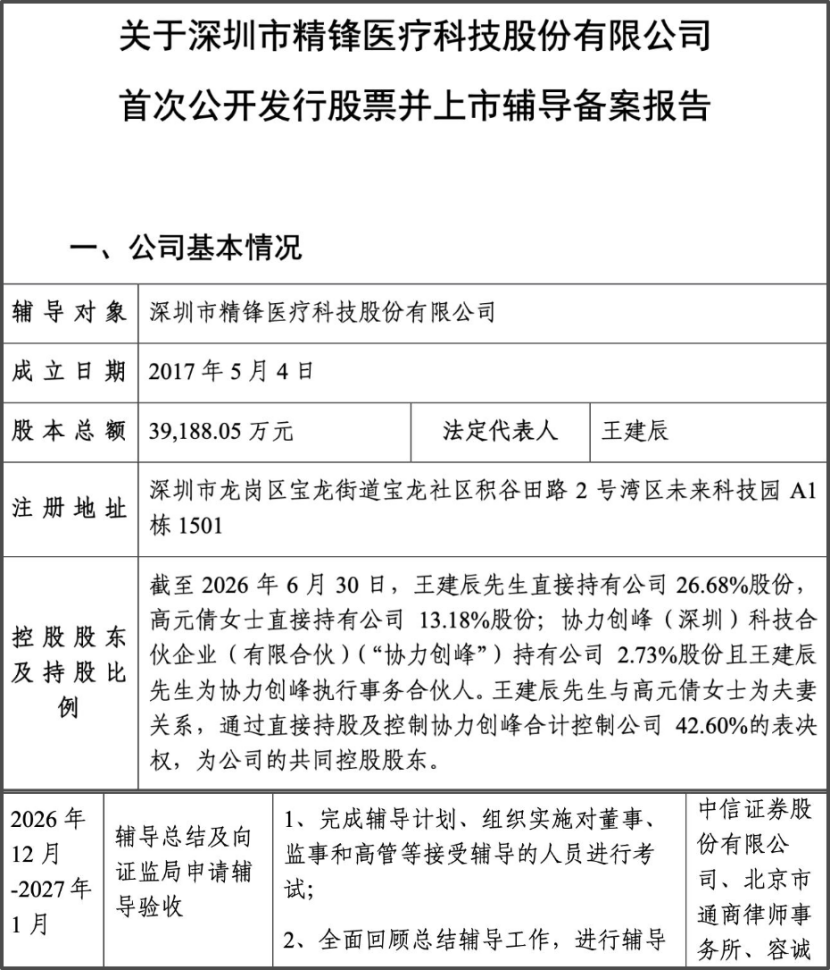
9月21日,《星岛》也在证监会官网发现,精锋医疗已正式提交辅导备案报告,辅导机构为中信证券,按规划的时间,预计将在2026年12月—2027年1月完成辅导总结及证监局申请辅导验收。
上市9月港股跌20%,市值缩水三成
精锋医疗是一家成立于2017年的手术机器人公司,创始人为王建辰、高元倩夫妇,两人均为80后博士。
早在2022年7月、2023年1月,精锋医疗就曾两次冲击IPO,但在2025年第三次递表后,才顺利于2026年1月登陆港交所。
彼时,精锋医疗还获得中东最大主权财富基金之一的阿布扎比投资局、瑞银资产管理、奥博资本、腾讯等13家知名机构担纲基石投资者,上市首日公司股价涨超30%,总市值突破200亿港元,吸引诸多投资者的关注。
但上市至今近9个月,精锋医疗的股价已较上市首日的43.24港元/股价格跌超20%,总市值也缩水至140亿港元以下,缩水三成。
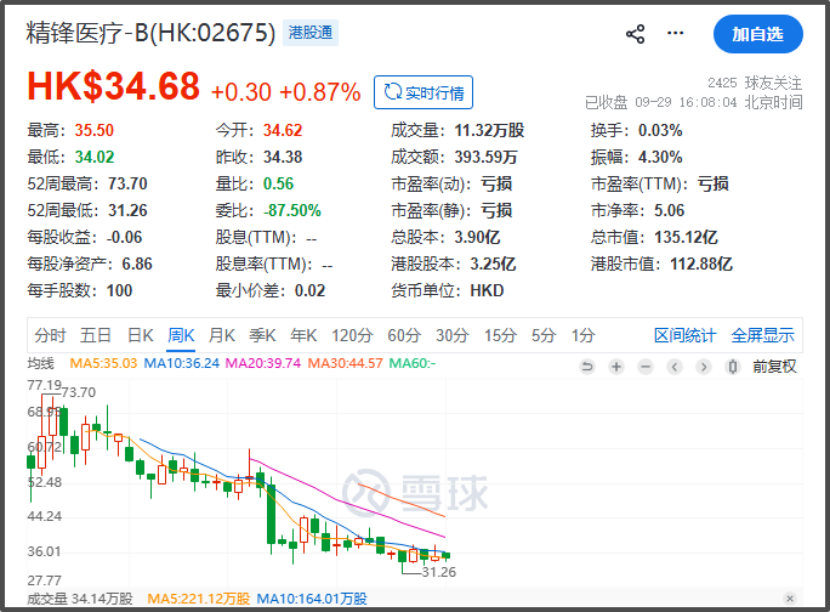
▲精锋医疗上市以来股价变化情况,来源:雪球
因而,精锋医疗此时急切回归A股,也引来市场议论。《星岛》就此联系精锋医疗方面希望获得更多信息,但截至发稿前,公司尚未就此事作出回应。
放眼整个市场,近一年,包括未盈利企业在内,诸多医疗健康企业纷纷抓住窗口期奔赴港交所上市,但因港股流动性、估值等问题,选择回A的案例也在明显增多。
目前,A股注册制的包容性改革、科创板“1+6”改革等陆续落地,打通了未盈利港股企业回A的合规通道。因此,今年以来已有十余家港股公司选择回A,且以人工智能、创新药领域科创企业为主力。
有行业人士分析指出,一方面,选择回A的企业大部分核心业务及供应链均在内地,有助于提升本土估值以及企业影响力,且A股交易活跃、再融资工具灵活;另一方面,回A也有助于企业对接内地的产业政策、供应链资源及产业资本等,尤其是推动与国内科研及医疗机构等合作,打开更大的市场。
聚焦至精锋医疗所在的医疗器械及手术机器人领域,“十五五”规划要求推动高端医疗国产替代及创新发展,同时国家医保局发布相关指南,对机器人辅助手术等相关医疗服务专案以及进入临床应用进行规范,利好的国内政策环境,有望推动国产手术机器人市场渗透率持续提升。
《星岛》了解到,目前国内腔镜手术机器人市场仍由美国直觉外科的达芬奇占据大头,还有微创医疗、思哲睿等代表性企业份额也逐渐提升,十余款已获批产品市场竞争日渐激烈。
而作为后来者的精锋医疗,目前在国内市场占有率仍较低,此时宣布回归A股,不排除其抓住国产替代趋势、深化本土产业链协同的战略考量。
海外营收占7成,国内累计装机仅55台
爆火以来,宇树科技的人形机器人虽在擂台上展现出惊人的运动能力,但每一记挥拳的背后,往往仍依赖人工远程操控或预设指令。宇树被普遍评价为“小脑”发达而“大脑”不足。公司自身也坦承,目前在复杂场景的认知与自主决策能力与效率上尚存短板。
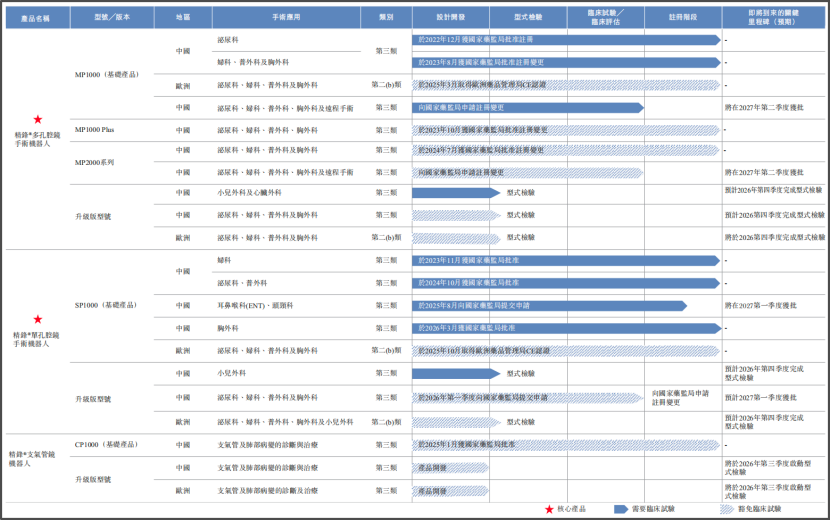
▲精锋医疗产品及在研管线情况,来源:企业半年报
《星岛》注意到,精锋医疗的手术机器人已在国内18个省市实现商业化,海外市场则覆盖欧洲、亚太、中东、非洲及南美等63个国家及地区。截至2026年6月30日,该公司在全球安装或交付的手术机器人共158台,其中国内55台、海外103台。
若只算2026年上半年,精锋医疗全球安装或交付58台手术机器人,其中中国及海外分别为9台及49台。因此,目前海外收入也成为该公司的主要支撑点。
2026年上半年,精锋医疗营收总额约为3.19亿元,同比增加113.8%,净利润亏损约为0.19亿元,同比也大幅收窄了78.4%,而业绩增长的主要驱动力,便是多孔腔镜手术机器人国外销量大幅增加。
期内,精锋医疗在国内的收入约为0.96亿元,同比增长约7.87%,海外收入约为2.23亿元,同比增幅高达265.57%,占同期总收入的比重也达到了69.8%,被精锋医疗视为收入增长引擎。
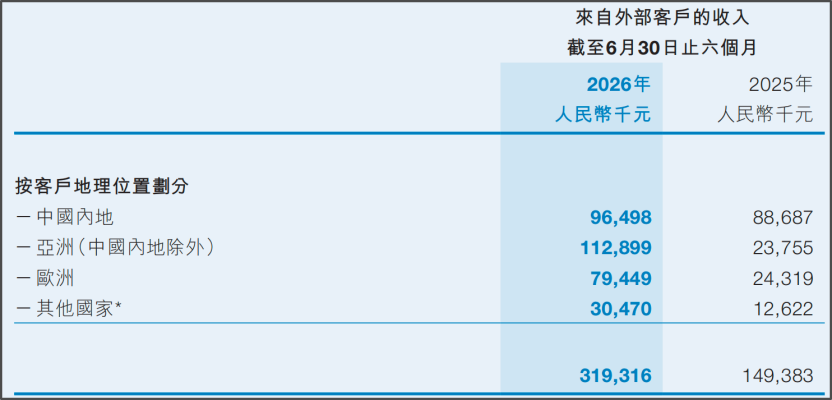
▲精锋医疗2026年上半年不同市场收入情况。来源:企业半年报
基于国内及海外市场的商业化“落差”,精锋医疗在半年报中表示,其将深耕国内高端医疗市场,拓宽国内市场覆盖范围及提升市场占有率,并同步推进海外市场商业化,搭建全球分销网络,进一步释放海外业务增长潜力。
此外,精锋医疗还将保持研发资源的投入,开展人工智能与手术机器人的技术融合探索等。
值得一提的是,《星岛》从精锋医疗半年报中获悉,除了深圳生产基地,目前公司还在建设一座年产能约350台的新生产设施,但具体位置及具体投资额度等尚未得知。
此外,今年7月,精锋医疗还完成了对元昊动力(PrimalVerse)的战略投资,意欲借此增强其在“AI+手术机器人”领域的探索,并为具身智能医疗机器人业务构建战略基础。
元昊动力是国内一家专注于第五代多模态4D世界模型基模研发的AI native公司,致力于打造物理AI时代的通用世界模型基座,构建覆盖动态世界重建、生成、仿真与智能体训练的统一模型体系,并在具身智能、游戏影视、自动驾驶、医疗手术等场景中推进应用。
研发费用砍四成,理财投资亏千万
随着产品商业化的推进,近三年精锋医疗的营收规模也在持续提高,
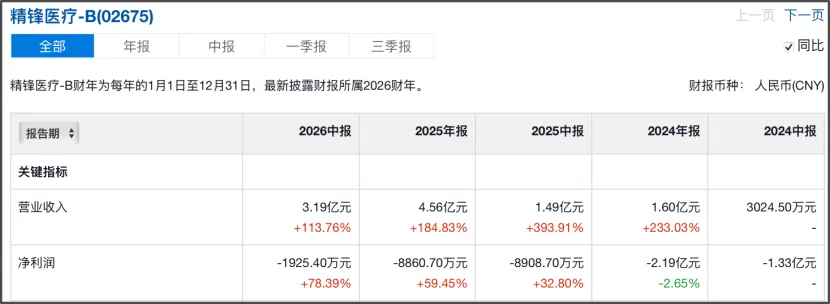
2024年至2026年上半年,公司营收分别为1.6亿元、4.56亿元、3.19亿元,同时净利润亏损也在不断收窄,2024年亏损仍高达2.19亿元,但2026年上半年,已降至0.19亿元,有望迎来利润拐点。
具体至各项数据来看,由于商业团队及营销网络壮大,精锋医疗的销售及分销开支也持续飙升,2024—2026年上半年分别为1.01亿元、1.35亿元、0.87亿元,其中2026年上半年同比增加49.1%,主要源于海外推广活动开支增加以及销售人员数量增加。
但与销售人员及资源投入飙升相反,精锋医疗虽然在2026年半年报中强调其将保持持续的研发资源投入、有序推进在研管线开发,但其研发开支却呈逐渐减少的态势,尤其2026年上半年,研发开支同比直接砍了四成。
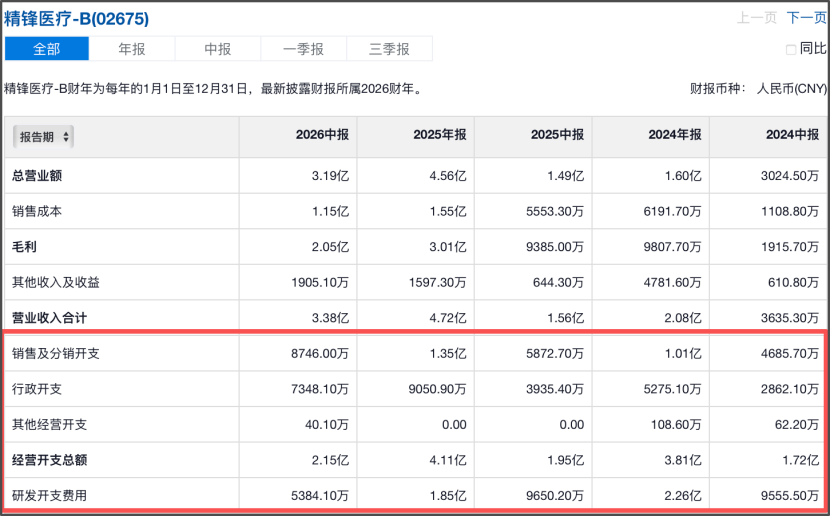
▲精锋医疗综合收益及成本情况,来源:雪球
2024—2025年,精锋医疗的研发开支分别约为2.26亿元、1.85亿元,2026年上半年则为0.54亿元,同比减少44.33%,主要由于研发人员变动及材料费减少。
《星岛》注意到,2026年上半年,精锋医疗研发开支具体项目中,仅薪金、工资及其他福利一项同比就减少了44.53%,所用材料及耗材则同比减少33.8%,且2025年同期还有一笔数额达1047.6万元的以权益结算的股份支付开支,但2026年上半年该笔开支却为收入208.4万元。
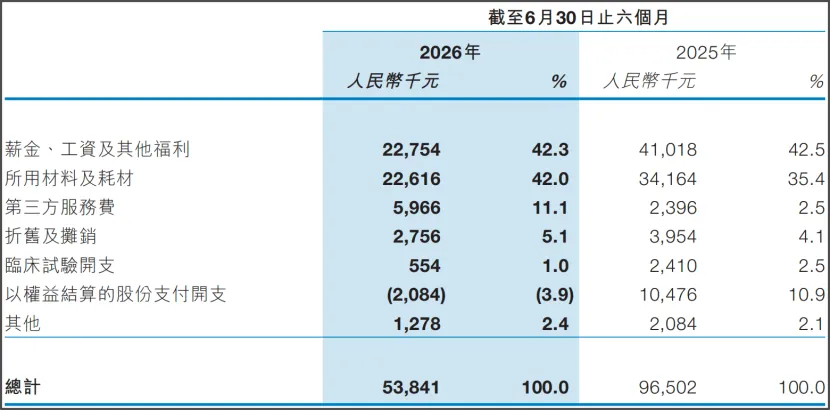
▲精锋医疗的研发开支具体构成,来源:企业半年报
大幅削减研发人员及投入,同时增加销售人员及资源,最终精锋医疗的全职员工总数基本保持稳定,2025年末为602人,2026年6月末则为604人。
另外需要指出的是,精锋医疗还一直存在大额金融资产,主要包括净值型理财产品及私募基金,2025年末该公司按公允价值计量且变动计入损益的金融资产高达约7.18亿元,远超研发投入,占同期资产总额的比重则达到38.85%,2026年上半年赎回部分后,仍有约5.37亿元。
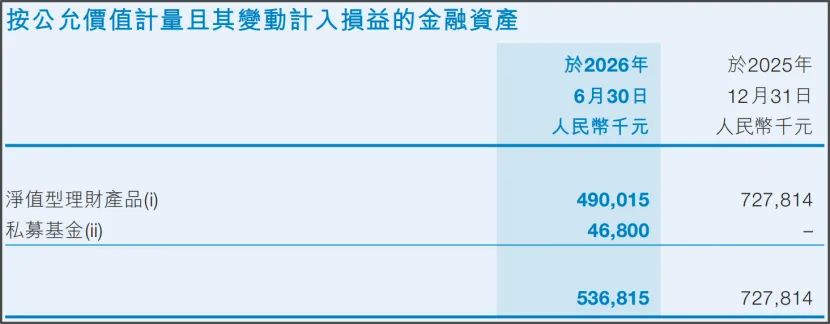
2025年上半年,精锋医疗上述金融资产的公允价值变动为其带来了870.9万元的收益,但2026年上半年,由于市场波动导致一项私募基金投资产生公允价值亏损,该公司的金融资产公允价值变动也由收益转为亏损,净亏损额达到1522.3万元。
与同期精锋医疗约0.19亿元净利润亏损相比,该项1522.3万元的金融资产公允价值亏损的比重,已占净亏损的79.06%。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
14份调研记录表背后,比亚迪在“密谋”什么?
星岛原创 2026-09-30
-
领年内最大罚单,邮储银行“压降监管处罚”目标待考
金融 2026-09-29
-
宇树科技,想撕掉“遥控大玩具”的标签
星岛原创 2026-09-29
-
本末科技港股首日上涨4.81%,“大疆教父”李泽湘浮盈超千倍
星岛原创 2026-09-29
-
顶格定价遇冷!“光刻胶龙头”彤程新材港股破发,基石浮亏超8700万
星岛原创 2026-09-29
-
罗博特科上市首日跌近10%,硅光收入占比已八成
星岛原创 2026-09-29
热门文章
-
纪念邹家华同志诞辰100周年座谈会在京举行,赵乐际出席
时事 2026-09-30
-
中秋疏运如“末日逃难”?李彦秀轰陈世凯、史哲:4天连假都撑不住
台湾 2026-09-29
-
有台湾监察机构无监察人员!蓝白联手封杀监察人员人事案,27人无一过关
台湾 2026-09-29
-
郑丽文喊2028“一定重返‘执政’”,再点名徐欣莹:目前选情稳定
台湾 2026-09-29
-
中方:《联合国宪章》“敌国条款”不容删改
全球 2026-09-29
-
习近平给四川大学全体师生回信
时事 2026-09-29
-
34名台胞赴青海祭祖寻根
台湾 2026-09-29
-

为了省油2%,一航空公司多架空客A330-300穿上“鲨鱼皮”
科技 2026-09-29
-
华为Mate 90系列巨炮真机现身:体积巨大!堪比相机镜头
科技 2026-09-29
-
余承东给出目前鸿蒙智行最好开的车:喊话法拉利车主来试驾,旦开难回
汽车 2026-09-29