《星岛》记者 杨晓舟 广州报道
10月8日,南方乳业(920196.BJ)披露发行结果公告,节后将在北交所挂牌。作为近三年A股首家发行的新乳企,它的定价过程就是一次北交所消费股估值逻辑的公开实验。发行价14.21元/股、发行市盈率11.99倍、发行后总股本1.85亿股、募资总额约5亿元。
这些数字放在食品制造业21.45倍参考行业市盈率面前,看起来像一块“估值洼地”。但北交所参与机构愿意给什么价,从来不是看行业均值,而是看这家公司长什么样。
9月29日,长沙一家投资机构负责人向《星岛》提出疑惑,西南地区怎么会异军突起跑出一家IPO乳企?
11.99倍PE的底层逻辑:北交所不按乳企估值,按模型估值
外部反复强调11.99倍PE“低于行业均值”,却很少有人拆:北交所的参与资金到底按什么模型给消费股定价?
答案藏在北交所消费服务板块的估值结构里。
华源证券数据显示,北交所食品饮料和农业板块市盈率TTM中值约28.3倍,泛消费产业中值约47.7倍;开源证券口径下,北交所消费服务整体PE TTM(剔除负值)约30.19倍。
南方乳业11.99倍的发行PE,不仅低于行业均值,甚至低于北交所消费板块的中值——它不是被错杀,是被按另一种模型估的。
这种模型有三个关键词:低研发、区域锁定、重资产。
先看研发。2023—2025年,南方乳业研发投入分别为1166.58万元、1216.81万元、2111.25万元,占营收比例0.65%、0.67%、1.15%。三年累计占比0.82%,最近三年平均研发投入金额1498.21万元。同期宇特光电研发投入占比4.14%—4.66%,北交所资金偏好的高端制造、半导体、新材料企业研发占比普遍在5%—15%区间。在北交所语境里,研发投入低于1%意味着没有技术溢价叙事——资金不会把它当成长股,只会当防御股。
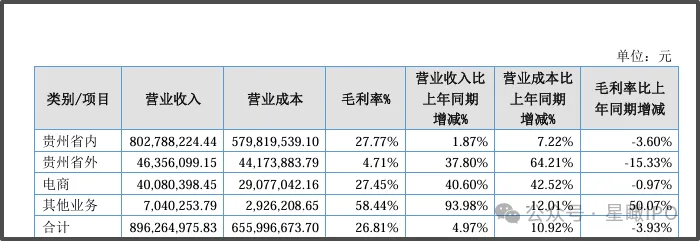
再看区域锁定。2024年南方乳业在贵州省内市占率70.06%,省内主营收入占比超九成。2023—2025年营收18.05亿元、18.17亿元、18.39亿元,三年复合增速仅0.93%;归母净利润2.00亿元、2.10亿元、2.21亿元,年均复合增速5.21%。当一家公司的区域渗透率站上70%,营收增速掉到1%附近,市场读到的不是稳健,而是天花板可见。
最后是重资产。公司在贵州开阳、清镇、威宁及甘肃、陕西等地布局8个现代化生态牧场,娟姗奶牛超1300头、荷斯坦奶牛超1.8万头。2023年起自产生鲜乳成本持续高于外购均价,2025年自产成本3.64元/千克、高出外购价0.28元。德联牧业、丹晟牧业、陇黔牧业三家牧场子公司2024年集体亏损,当年生产性生物资产处置损失5934.42万元。重资产牧场在奶价下行周期里是成本包袱,不是估值加分项。
11.99倍PE不是低估,是北交所对“低研发+区域锁定+重资产”模型的合理折价。
前三季净利预降:防御股的防御性正接受考验
如果单纯是低估值防御股,市场本可以讲高分红+稳定现金流的故事。但2026年前三季度的业绩预告,让这个叙事出现了裂痕。
公司预计2026年1-9月营业收入13.60亿-13.72亿元,同比增2.71%-3.62%;但归母净利润1.60亿-1.70亿元,同比下降3.66%-9.34%;扣非净利润1.55亿-1.67亿元,同比下降4.86%-11.68%。增收不增利,在防御股身上是最伤估值的事——它意味着稳定这两个字开始松动。
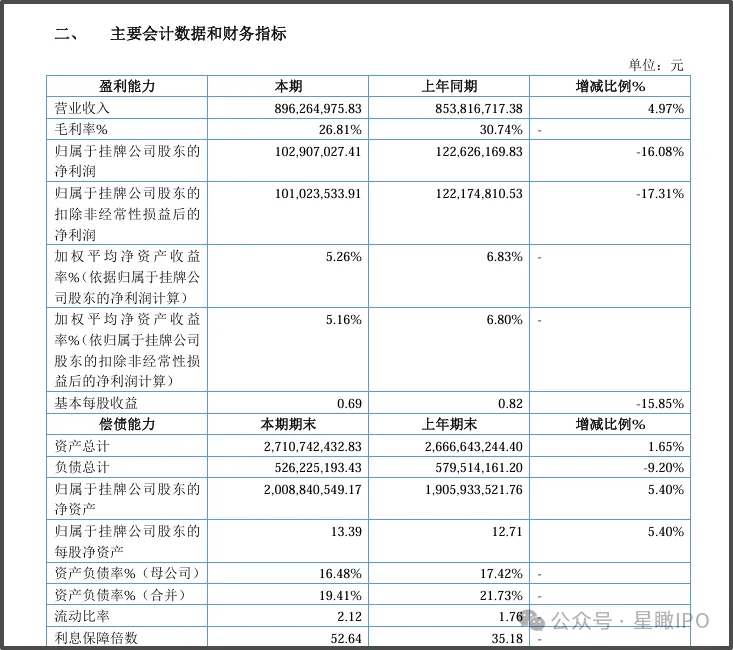
招股书给出的解释链条很清晰:终端价格竞争加剧→为守省内份额、拓省外电商,销售与促销投入增加→外购生鲜乳价格小幅回升推高成本→研发投入加大→利润被三面挤压。原奶低价周期的毛利红利,被费用端和成本端吃掉了。这对一只被按防御模型估值的股票来说,是最不该出现的基本面组合。
更值得警惕的是,公司毛利率刚从2023年的24.4%爬到2025年的29.8%,正处在修复通道里,但前三季度的利润下滑预示着:修复的斜率可能比市场预期的更平缓。北交所资金给防御股溢价的前提是业绩可预测,一旦可预测性被破坏,11.99倍也可能站不住。
同样的北交所,不同的命运:为什么光通信14.99倍被说便宜,乳企11.99倍没人抢
把南方乳业和节后另一只新股宇特光电放一起看,北交所的“定价偏见”一目了然。
宇特光电发行市盈率14.99倍,比南方乳业高3个点,但市场讨论的是便宜还是贵;南方乳业11.99倍,反而没人喊低估。差的不在财务质量,而在赛道叙事。
宇特光电踩中AI算力+光通信+1.6T迭代,哪怕客户集中度高达88.52%,资金愿意为技术迭代+算力基建付溢价;南方乳业踩中消费+乳业+区域市场,哪怕现金流稳健(2025年经营现金流4.03亿元、占营收22%)、资产负债率低至17.42%,资金也不愿意为低研发+慢增长付溢价。
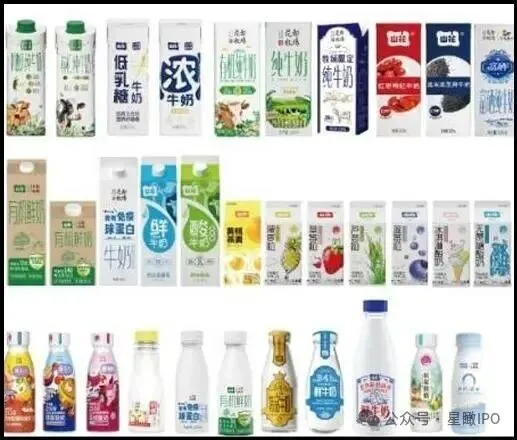
这就是北交所消费股的真实处境:不是估值不够低,是叙事不够性感。11.99倍是市场对“贵州一瓶奶”的诚实定价——它反映了资金对区域乳企成长天花板的谨慎,对重资产牧场周期风险的担忧,对研发投入不足导致产品创新乏力的疑虑。
一瓶山花奶,测出的是北交所消费股的定价底线。
14.21元、11.99倍PE、5亿元募资,数字没有故事;故事藏在数字背后的模型里——低研发、区域锁定、重资产、增收不增利。北交所不是不给消费股溢价,是不给没有成长弹性的防御股溢价。
南方乳业上市后的真正考验,不是首日涨跌幅,而是它能不能用威宁基地的奶源和营销网络的省外扩张,证明自己不是贵州的一瓶奶,而是西南的一只乳企。否则,11.99倍就是它的常态,不是它的起点。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
新亚制程跨界豪赌:46亿市值吞六轮融资标的
星岛原创 2026-10-08
-
广汽接手一汽丰田:买的是利润,还是包袱?
星岛原创 2026-10-07
-
2026深圳国际车展尽显消费活力:预订成交金额28亿元,吸引港人北上观展
星岛原创 2026-10-06
-
A股三季度复盘:急跌之后,谁在接棒“退潮”的科技
星岛原创 2026-09-30
-
A股9月收官:房地产“独秀”,机构看好节后反弹
金融 2026-09-30
-
欢创科技港股首日涨超200%,比亚迪为基石投资,获3547倍超额认购
星岛原创 2026-09-30
热门文章
-

台北市长选举形势变了?张景森曝蒋万安最大危机
台湾 2026-10-08
-
演员王星案详细案情披露!女友“嘉嘉”发文
时事 2026-10-08
-
徐佳青家人碰公务资源就谈亲情!侯汉廷呛:痛批蒋万安之子的"青鸟"何在?
台湾 2026-10-08
-

特朗普批准:枪决哈桑
全球 2026-10-07
-
七国有意申办2036年奥运会
时事 2026-10-07
-
美国财政部长批评特朗普对盟友征税“令人震惊”,呼吁加拿大反制:不要顺从
全球 2026-10-07
-
美报告披露最新对伊战损:损失81架军机,含12架F-15E战机
全球 2026-10-07
-
举五星红旗贺国庆,吴奇隆在岛内活动被取消,再发俩视频:不赚钱也是这个立场
星岛娱乐圈-明星热话 2026-10-07
-
民进党高官要大家理解徐佳青是母亲,王鸿薇:公务员出差可带未成年子女?
台湾 2026-10-07
-
蒋万安促沈伯洋表态:是否支持大麻合法化,请清楚告诉大家
台湾 2026-10-07