《星岛》记者 杨宸曦 东莞报道
停牌,是把情绪锁进保险箱,也可能是把风险留给复牌。
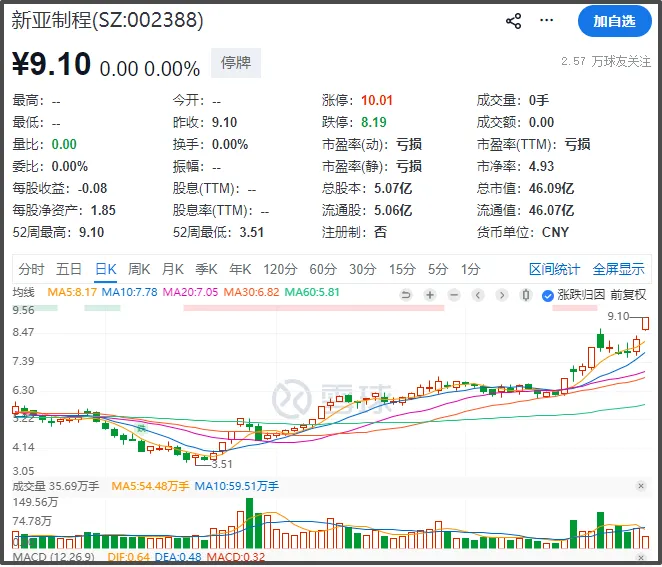
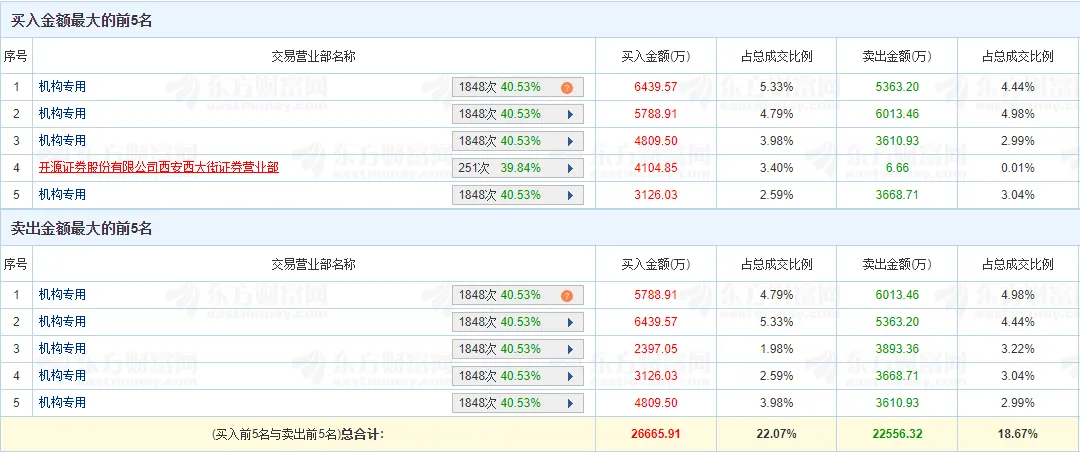
9月30日,新亚制程(002388.SZ)涨停收9.10元,单日上涨10.04%,成交额3.21亿元,换手率7.05%,总市值46.09亿元。当日因股价异动登上龙虎榜:三日累计净买入4110万元,买入额2.6亿元、卖出额2.26亿元,买卖比1.18,买卖两端均以机构专用席位为主。
公司同步提示,2023-2025年连续三年归母净利润为负、2026上半年仍亏损,存在情绪过热与非理性炒作风险。
▲来源:雪球
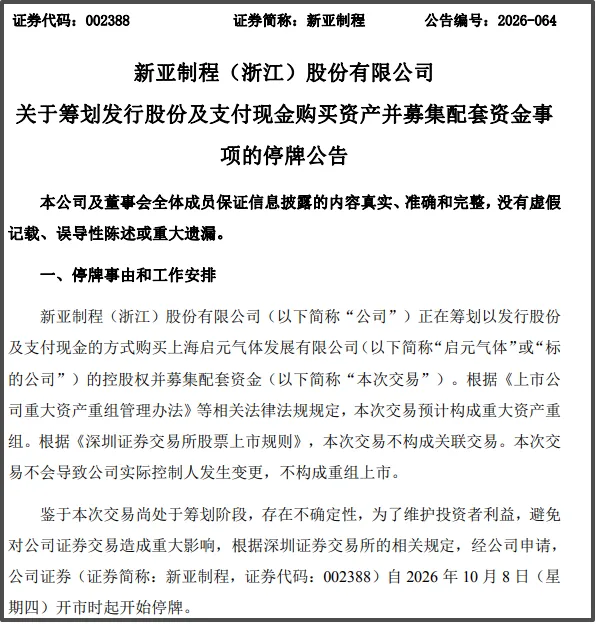
更猛的在后头。10月7日晚,新亚制程公告筹划以发行股份及支付现金购买上海启元气体发展有限公司控股权并募集配套资金,预计构成重大资产重组,10月8日起停牌,22日前披露方案。同日公司还披露了收到行政监管措施决定书公告。
停牌、重组、监管函,三件事挤在同一天。高位停牌等于把抢跑筹码锁死,复牌将是预期定价完毕后再开牌。
▲来源:新亚制程公告
光刻气双证是门票,不是收银机
据报道,启元气体是国内稀缺的电子气体厂商,可提供电子气体生产、电子设备制造及大宗气体供气在内的完整供应方案。但电子特气是门"卖确定性"的认证生意,下游晶圆厂对纯度要求极高,认证周期普遍较长,一旦导入便极少更换供应商,且现场制气模式需前期重资产投入。双证只是门票,不是收银机。
更关键的是启元气体的资本版图。据投资界、气体圈子及工商信息梳理,启元气体成立于2009年,注册资本3440.785万元,历经多轮融资,背后站着25位股东,股权结构高度分散。
该公司第一大股东上海启元半导体材料有限公司持股29.76%,法定代表人俞俊同时也是启元半导体的控股股东。其余股东中,舟山磐熹之隆持股12.76%,上海骏遇企管持股5.81%,上海银旦持股4.84%,韩国TEMC持股4.78%,自然人江英持股4.26%,霜叶创投、天津显智链各持股3.88%,杨建持股3.67%。
融资历程上,2021年,A轮引入上海银旦、磐熹资本、鼎盛合创等;2022年1月,韩国TEMC战略投资超亿元,同年12月,B轮引入芯动能投资、浦科投资;2024年10月,C轮获国投创益超亿元投资;2025年,C+轮再引入磐熹资本、鼎盛合创、中央企业乡村产业投资基金、国耀资本等,此后,霜叶创投、至纯科技相继入股。
六轮融资下来,标的公司估值被层层推高,股东名单里既有韩国电子气体厂商、央企乡村产业基金、地方科创投,也有众多创投合伙企业和自然人。
新亚制程当前总市值约46.09亿元,去装一个六轮融资、25位股东、国资与外资混搭的半导体标的,估值博弈才是复牌后的第一变量,并不是“双证到手就印钞”。
客户、产线、认证全不对齐,贸易型公司运营不起出气站
10月7日晚间,有业内人士对《星岛》指出,目前的核心矛盾在于:新亚制程的主业基因与启元气体的赛道门槛之间存在一条看不见的鸿沟。
据公告及2025年财报数据,新亚制程主业分三大块——电子信息产品销售服务占营收69.66%,胶粘剂制造占14.84%,锂离子电池材料制造占13.01%。
说白了,这是一家电子制程配套贸易商+化工材料生产商,第一大客户为华为体系,做的是产品销售、胶粘剂配套、锂电材料供货的生意。公司旗下还有浙江亚美斯通制程电子有限公司等参控企业,8月27日披露对浙江亚美斯通制程电子有限公司100%控股。
而启元气体做的是超高纯电子气体、光刻气混配及现场制气,需通过ASML、GIGAPHOTON等设备原厂认证及晶圆厂长达数年的产线验证。
两者在客户结构、产线工艺、认证周期、销售半径上几乎全不对齐。电子制程贸易商赚的是产品差价和服务费,客户要的是交付速度和性价比;电子特气厂商赚的是纯度溢价和认证壁垒,客户要的是数十年如一日的5N—9N纯度稳定。这不是赛道贴标签,是“贸易型公司能不能运营超高纯气体和现场制气体系”的灵魂拷问。
A股对“光刻气、国产替代、Cymer认证”的定价向来慷慨,但电子特气并购的历史教训是:资质≠收入≠利润,最终看晶圆厂认不认、价格接不接、资本开支谁扛。
机构高位换手+监管函+三季报,三重变量压顶
事实上,当前最关键一节是:停牌前的资金结构、监管处境和业绩时间表,三重变量同时压在头上。
先看资金。9月30日龙虎榜显示,三日净买入4110万元,买入额2.6亿元、卖出额2.26亿元,买卖比1.18。
▲来源:新亚制程龙虎榜
值得注意的是,买入端和卖出端均以机构专用席位为主——这意味着高位抢筹的不是散户跟风,而是机构内部在激烈换手:有人高位出货,有人接盘抬轿。买卖比仅1.18,净买入相对总成交规模并不夸张,说明抢跑资金体量有限,复牌后若方案不及预期,缺乏足够承接盘。
再看处境。10月8日公司同步披露收到行政监管措施决定书公告——一家在重组停牌前夕收到监管函的公司,其治理质量和信息披露规范性,是评估重组可信度的隐性变量。公告特意强调不构成关联、实控人不变、不构成重组上市,说明这是管理层主导的困境转型,风险从大股东转移给了二级市场。
最后看时间。公告大事纪要显示,2026年10月27日公司将预披露三季报,而10月22日前重组方案才揭盅——复牌后不到一周就要面对三季报,连亏三年的底子又要摊开一次。
更微妙的是,交易对方上海启元半导体材料有限公司持股29.76%,若全部或部分换股进入新亚制程,叠加配套融资增发的新股,原中小股东的持股占比将被显著稀释。10月22日前方案揭盅,届时需要直面两个硬问题:启元气体的评估增值率定多少?业绩承诺与股份锁定期怎么安排?这两个数字才是决定老股东盈亏的真正底牌。
9月末的涨停把情绪锁在了9.10元,机构专用席位在高位激烈换手,公司同期收到行政监管措施决定书,三季报披露紧随复牌后——停牌的半个月里,新亚制程身上同时压着资金、监管、业绩三本账。
A股对光刻气国产替代的审美向来慷慨,可慷慨定价之后,留给上市公司的是数十年提纯工艺的积累、晶圆厂漫长的认证周期、以及现场制气项目的重资产投入。
新亚制程用股本换赛道的赌局,筹码已经放上桌,底牌还要等半个月才揭。对于连亏三年的困境企业来说,跨进半导体材料的大门只是第一步,真正难的,是把“双证”变成晶圆厂的订单、把概念变成利润。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
一瓶山花奶,测出北交所消费股定价逻辑
星岛原创 2026-10-08
-
广汽接手一汽丰田:买的是利润,还是包袱?
星岛原创 2026-10-07
-
2026深圳国际车展尽显消费活力:预订成交金额28亿元,吸引港人北上观展
星岛原创 2026-10-06
-
A股三季度复盘:急跌之后,谁在接棒“退潮”的科技
星岛原创 2026-09-30
-
A股9月收官:房地产“独秀”,机构看好节后反弹
金融 2026-09-30
-
欢创科技港股首日涨超200%,比亚迪为基石投资,获3547倍超额认购
星岛原创 2026-09-30
热门文章
-

台北市长选举形势变了?张景森曝蒋万安最大危机
台湾 2026-10-08
-
演员王星案详细案情披露!女友“嘉嘉”发文
时事 2026-10-08
-
徐佳青家人碰公务资源就谈亲情!侯汉廷呛:痛批蒋万安之子的"青鸟"何在?
台湾 2026-10-08
-

特朗普批准:枪决哈桑
全球 2026-10-07
-
七国有意申办2036年奥运会
时事 2026-10-07
-
美国财政部长批评特朗普对盟友征税“令人震惊”,呼吁加拿大反制:不要顺从
全球 2026-10-07
-
美报告披露最新对伊战损:损失81架军机,含12架F-15E战机
全球 2026-10-07
-
举五星红旗贺国庆,吴奇隆在岛内活动被取消,再发俩视频:不赚钱也是这个立场
星岛娱乐圈-明星热话 2026-10-07
-
民进党高官要大家理解徐佳青是母亲,王鸿薇:公务员出差可带未成年子女?
台湾 2026-10-07
-
蒋万安促沈伯洋表态:是否支持大麻合法化,请清楚告诉大家
台湾 2026-10-07