《星岛》记者 钟凯 广州报道
港股市场近期出现一份特殊的递表文件,它并非实业企业的上市申请,而是一只另类资产基金产品寻求登陆主板。
10月2日,基汇资本房地产私募债务开放式基金型公司(下称“基汇资本房地产私募债务OFC”)正式向港交所递交招股书,基金管理人为亚洲知名私募股权机构基汇资本,独家保荐人为Jefferies(美国杰富瑞金融集团)。
这也是首只寻求在港上市的专注于房地产的私募债务基金。基金依托香港证监会2025年2月17日《有关上市封闭式另类资产基金的通函》(LAF通函)所建立的制度通道,把以往仅面向机构投资者的地产私募信贷资产,以公众OFC封闭式基金的形式推向二级市场。
需要注意的是,该基金属于新设盲池基金。招股书明确,基金未来投资尚未确定,不存在已签订具有法律约束力的实际投资组合,因此无法像成熟实业上市公司那般拥有历年营收、利润、现金流等业绩数据。
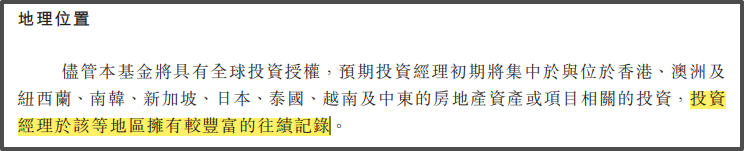
同时从投资框架看,基金初期重点布局市场集中于中国香港、澳洲及新西兰、韩国、新加坡、日本、泰国、越南及中东,暂未涉及中国内地。
思卓招股失效,基汇资本接力
2025年2月17日,香港证监会刊发LAF通函,明确支持另类资产基金来港上市以增加投资选择及促进市场发展。另类资产基金,一般指主要投资于私募及流通性较低的资产的封闭式基金,包括私募股本、私募信贷、基建股本、基建债务等。
彼时通函设置了产品硬性门槛,包括挂牌的另类资产基金预期市值不低于7.8亿港元(折合1亿美元),最好能够持续产生稳定的收入;投资组合需要实现多元化;基金借款不得超过资产净值的30%等。
上述新规开辟了私募基金公开上市新路径,被视作帮助另类资管机构降低募资难度、拓宽投资者群体的制度创新。2025年10月17日,思卓基础设施私募资本开放式基金公司(下称“思卓基础设施私募信贷OFC”)递交上市申请,成为首只寻求在港上市的私募信贷基金。
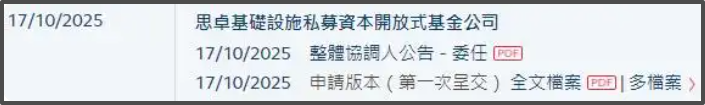
但由于满6个月未通过聆讯,思卓基础设施私募信贷OFC招股书在2026年4月17日自动失效,此后迟迟未有重新递表或撤回上市的公开消息。
时隔近半年,基汇资本成为又一家想“饮头啖汤”的私募股权机构,对比此前思卓的申报案例,两家基金管理人背景、投资赛道存在明显差异。
从管理人维度来看,思卓基础设施私募信贷OFC的管理人思卓资本(SIMCo),2009年成立于伦敦,专注于基础设施债务,累计完成超过60亿美元的债务投资交易。
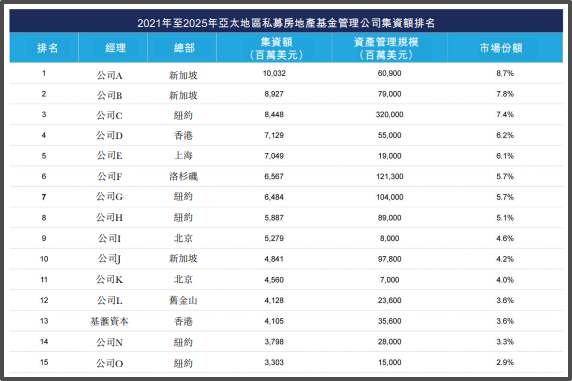
基汇资本于2005年在香港成立,深耕房地产领域已超过20年,截至2025年管理资产规模达到356亿美元。以2021-2025年间的集资规模计算,基汇资本是亚太地区第二大总部位于香港的私募房地产基金管理公司。
投资赛道差异同样显著。思卓基础设施私募信贷OFC投资范围涵盖可再生能源、电力、公用事业、数据中心、电信等泛基础设施债权;基汇资本房地产私募债务OFC计划至少90%总资产投向房地产私募债务资产,覆盖住宅、物流、工业、零售、商业、数据中心、养老、学生公寓、酒店、基础设施等11个不动产品类。
内地暂退出初期重点清单
基汇资本房地产私募债务OFC将以全球授权为基础运作,初期集中于具备健全资产执行及追偿法律框架的成熟司法管辖区。招股书解释,这些市场在成熟法律制度支持下提供充足的房地产私募债务投资机会,有利于基金在经风险调整的基础上实现其目标股息及分派。
具体而言,上市之后,基金计划6个月内部署约50%募集资金,9个月内部署75%—100%资金;初期重点布局中国香港、澳洲及新西兰、韩国、新加坡、日本、泰国、越南及中东市场。
聚焦上述区域,一方面源于基汇资本在当地具备成熟投资业绩积累,另一方面来自区域地产私募债务市场的增长机遇。
招股书援引行业顾问报告指出,亚太及中东地区房地产及基础设施私募债务的可投资资产管理总规模,于2025年达到约1614亿美元,较2020年的432亿美元显著扩张。该市场预计2030年增长至3727亿美元。
渗透率方面,区域私募债务渗透率预计由2026年8.4%提升至2030年12.8%,2040年有望进一步抬升至19.5%,逐步向美国(41%)、欧洲(21%)等成熟市场靠拢。
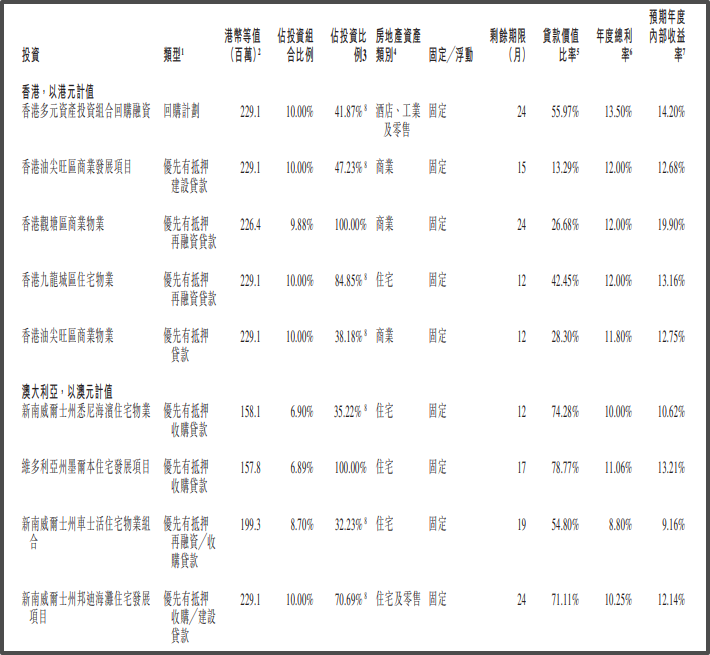
招股书披露的示意性投资组合显示,基汇资本房地产私募债务OFC配置的优先债务预计占比达到86%;按房地产资产类别分,住宅将占45%,商业、酒店分别占30%、23%。而在地区方面,香港将占50%,其次是澳洲32%,韩国4%。
其中,香港的项目年度总利率为11.80%至13.50%,预计IRR为12.68%至19.90%;澳洲的项目年度总利率8.80%至11.06%,预计IRR为9.16%至13.21%。
除此以外,中国内地市场并未被列入基汇资本房地产私募债务OFC的初期重点布局清单。上述亚太及中东地区的市场规模预测,同样不包括内地市场。反观管理人基汇资本自身,其在上海、杭州、广州、北京等城市持续布局不动产物业,涵盖写字楼、购物中心、产业园、冷库等类型。
市场分析认为,近年来内地房企债务违约与处置仍在消化期,加上外汇管制下的跨境贷款通道、外资放贷准入、预提税安排等,多重现实因素约束着境外基金开展内地地产债权投放。更关键的是,基汇资本的基金面向二级市场公众投资者,一旦将内地地产敞口纳入初期重点,也将同时抬升产品营销难度与监管问询压力。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
小崧股份内斗新风波:董事上任3月遭罢免,股东连发异议函
星岛原创 2026-10-08
-
星季展望|A股四季度预判:震荡趋势不改科技主线
星岛原创 2026-10-08
-
新亚制程跨界豪赌:46亿市值吞六轮融资标的
星岛原创 2026-10-08
-
一瓶山花奶,测出北交所消费股定价逻辑
星岛原创 2026-10-08
-
广汽接手一汽丰田:买的是利润,还是包袱?
星岛原创 2026-10-07
-
2026深圳国际车展尽显消费活力:预订成交金额28亿元,吸引港人北上观展
星岛原创 2026-10-06
热门文章
-

台北市长选举形势变了?张景森曝蒋万安最大危机
台湾 2026-10-08
-
演员王星案详细案情披露!女友“嘉嘉”发文
时事 2026-10-08
-
徐佳青家人碰公务资源就谈亲情!侯汉廷呛:痛批蒋万安之子的"青鸟"何在?
台湾 2026-10-08
-

特朗普批准:枪决哈桑
全球 2026-10-07
-
七国有意申办2036年奥运会
时事 2026-10-07
-
美国财政部长批评特朗普对盟友征税“令人震惊”,呼吁加拿大反制:不要顺从
全球 2026-10-07
-
美报告披露最新对伊战损:损失81架军机,含12架F-15E战机
全球 2026-10-07
-
也门亚丁机场遭袭
全球 2026-10-07
-
举五星红旗贺国庆,吴奇隆在岛内活动被取消,再发俩视频:不赚钱也是这个立场
星岛娱乐圈-明星热话 2026-10-07
-
民进党高官要大家理解徐佳青是母亲,王鸿薇:公务员出差可带未成年子女?
台湾 2026-10-07