
《星岛》记者 钟凯 广州报道
作为新茶饮赛道的“股王”,蜜雪集团(02097.HK)如今也面临着估值大幅下调的挑战。
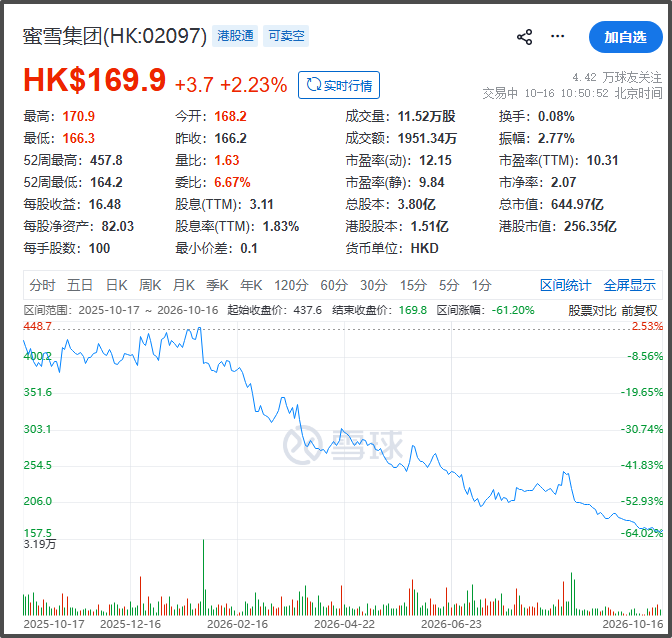
10月14日,蜜雪集团盘中最低触及164.9港元,创下自2025年3月登陆港交所以来历史新低,较2025年6月618.5港元的高点回撤约73%。截至10月15日收盘报166.2港元,市值约630.93亿港元,较峰值市值缩水逾1700亿港元。
这一轮股价回撤在2026年中期报告披露时已有征兆。8月27日,蜜雪集团公布半年度业绩当天,股价大跌8.37%至227.8港元,次日续跌7.11%至211.6港元。
为提振投资者信心,蜜雪集团同期宣布首次派发特别股息,每股2.65元,派息日定为11月6日。但此举并未取得理想效果,8月24日至10月5日,公司股价累计跌幅接近31%。
支撑蜜雪集团估值的是过去数年高速增长的收入曲线。2021至2025年,公司收入的复合年增长率为34.19%。而至2026年上半年,公司实现收入152.16亿元,同比增长仅2.3%,增速已落入历史新低区间。
盈利能力则出现全面下滑,期内毛利率同比减少1.2个百分点至30.4%,归母净利润同比下降14.72%至22.96亿元。这也是公司自上市以来,首次半年度利润负增长。
业绩承压背后,是蜜雪赖以成长的加盟模式正在遭遇存量时代的严峻考验。
蜜雪集团高度依赖加盟模式,通过加盟网络铺开店面,主要收入来源是向加盟商销售原料、设备,而非收取加盟费和相关服务费。过去数年,门店快速扩张是拉动收入增长的核心动力,但当下国内门店密度趋于饱和,单纯依靠新增门店拉动规模的想象空间已然收窄。
艾媒咨询数据显示,中国新式茶饮市场规模从2016年的291.0亿元暴涨至2019年的2044.8亿元,预计2028年触及4014.5亿元峰值后回落。该机构同时认为,行业高速扩张期“已近尾声”,市场即将步入“存量博弈与增速收窄”的新阶段。
上述趋势在蜜雪集团身上已有体现。截至6月末,公司门店总数63987家,半年净新增4164家,对比2025年全年净新增13344家,拓店速度明显踩下刹车;同期关店数量增至1289家,较2025年同期增加102家。
门店规模扩张放缓的同时,蜜雪集团的单店产出也在下降。上半年,蜜雪集团平均单店商品销售收入约23.04万元,同比下降17.2%。然而,这部分损失无法通过价格调整转嫁。
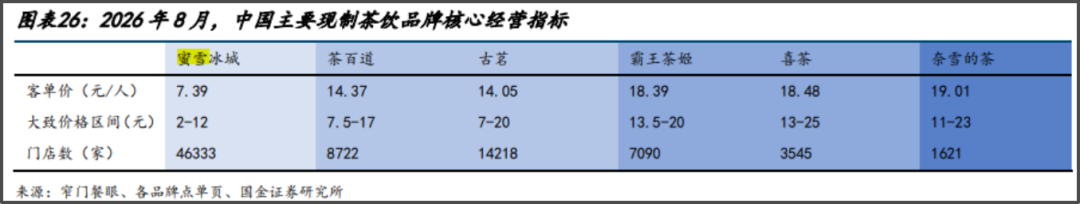
国金证券研报提及,蜜雪冰城核心产品价格主要集中在2-12元,客单价仅7.39元/人,远低于茶百道(02555.HK)、古茗(01364.HK)、霸王茶姬(CHA.US)等同行,以极致性价比覆盖大众消费。这也意味着,蜜雪的核心客群对价格敏感度极高,调整终端售价会动摇既有心智。
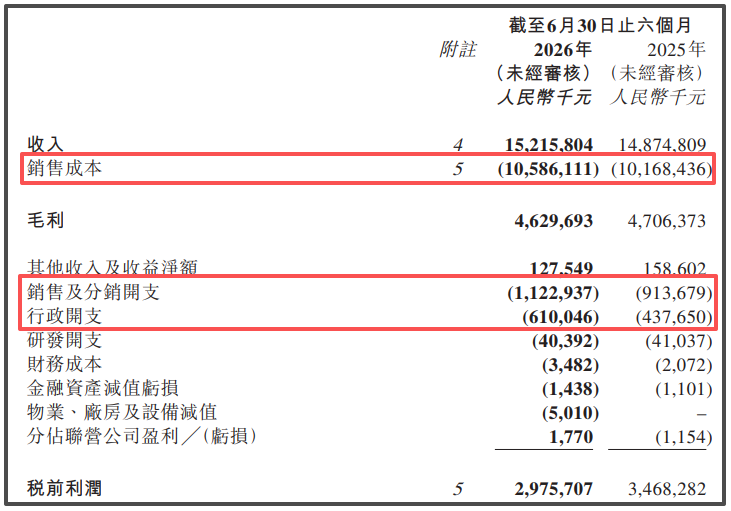
成本端同样受到挤压,上半年公司销售成本105.86亿元,同比增长4.1%,明显高于同期收入增速,导致毛利直接缩水。公司将原因归结为战略投入,对应的是“真、鲜、纯”产品理念改造,包括用鲜果、鲜奶、冷链原料替代常温原料,并将仓配体系从“常温+冷冻”双温体系升级为“常温+冷冻+冷藏”三温体系等。
费用端,期内公司销售及分销开支11.23亿元,同比增长22.90%,占收入比重由6.1%抬升至7.4%;行政开支6.10亿元,同比增长39.39%,占收入比重由2.9%抬升至4.0%。两项费用合计比2025年同期多出约3.81亿元。其中,分销开支的大幅增加,主要是由于品牌IP建设及门店高质量运营支持导致营销支出和人力成本上升。
在中期业绩会上,公司管理层坦言,集团及蜜雪冰城主品牌上半年店均营业额均出现双位数下降,除了2025年外卖大战导致的高基数,也包括新茶饮行业竞争加剧等因素。作为应对,公司将进行历时三年的新投资周期,主要聚焦供应链升级;同时下半年将重点关注提升门店经营质量,审慎拓展门店规模。
蜜雪集团给出的路径能否走通,仍有待验证。但近两个月的股价走势,已经反映了二级市场的态度。
艾媒咨询首席分析师张毅向《星岛》表示,对于蜜雪这样的标的,市场估值核心是利润及其成长性。其中,若企业利润增长不及预期甚至掉头向下,最容易引发投资者对估值的重新审视,这也是蜜雪自半年报后股价连续回撤的直接原因。
张毅续指,蜜雪现有门店网络密度已经很高,靠继续开店拉动收入、利润的想象空间有限。理论上,企业可以在存量门店里叠加新品类,打造出第二条增长曲线。比如咖啡品类,但这条赛道已较为拥挤,瑞幸的网点铺设相对完整,蜜雪要通过幸运咖切入赛道,就得拿出足够强的差异化竞争力,才能说服投资者为新故事付费。
据了解,蜜雪集团于2017年推出幸运咖,核心产品价格2-10元,截至2026年8月共有8300家门店,为国内门店规模最大的现磨咖啡品牌之一。此外,公司还推出现打鲜啤品牌“鲜啤福鹿家”。不过,在业绩报告中,公司鲜有披露新品牌的收入贡献情况。
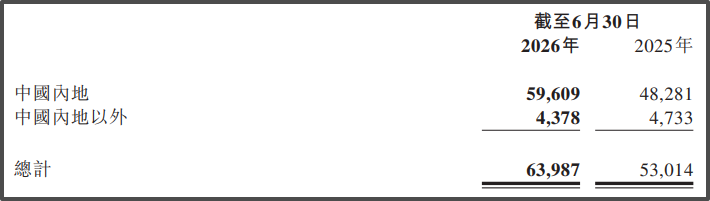
与咖啡同样被视为新增长曲线的出海,进展亦不顺。截至6月末,蜜雪在内地以外门店共计4378家,同比净减少355家。按照管理层的解释,海外门店数量下降,主要源于印尼、越南市场的门店调改与优化。咖啡、精酿和出海这三条路,眼下都还没能为公司带来新的增长答案。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
A股IPO前三季度募资同比增近3倍,长鑫科技助安徽领跑全国
星岛原创 2026-10-16
-
知名美女投资人王晓妍收警示函,曾因重仓押中“GPU四小龙”出圈
星岛原创 2026-10-16
-
A股超5100只个股下跌!沪指盘中失守3700点,工行反超长鑫重夺市值第一
星岛原创 2026-10-16
-
家电系星帅尔押注AI耗材:成则第二曲线,砸了叫杂货铺扩容
星岛原创 2026-10-15
-
路畅科技易主:中联重科分步退场,14%要约改股权格局
星岛原创 2026-10-15
-
老板电器二代任富佳落子海外,拟溢价14倍收购温度计公司iTronics
星岛原创 2026-10-15
热门文章
-
美伊冲突,传新消息
全球 2026-10-15
-
现年98岁的李嘉诚逝世被挤上热搜,长实集团辟谣否认:绝无此事
时事 2026-10-15
-
跨境卖淫集团高铁接送内地女,油尖警区两日扫荡拘29人
香港 2026-10-15
-
深圳官宣:APEC期间倡导居家办公、带薪休假,公交地铁五折优惠,市民申报并停用私家车有奖励
时事 2026-10-15
-
深圳:APEC会议期间,倡议居家办公,带薪休假,停用、少用私家车
时事 2026-10-15
-

DeepSeek又崩了!年内已至少18次故障,核心症结仍未跑通
消费 2026-10-15
-
王凤朝,受贿数额特别巨大
时事 2026-10-15
-
蓝促交徐佳青考察费用表,台湾侨务事务主管部门甩锅仅编视察预算
台湾 2026-10-15
-

库克、李彦宏、马化腾登上《新闻联播》
时事 2026-10-15
-
香港发生珠宝大劫案,警方正追缉
香港 2026-10-14