《星岛》记者 杨宸曦 深圳报道
10月13日,菲林格尔(603226.SH)收报27.64元,总市值约98.26亿元。距其9月18日那份“1650%溢价跨界收购PCB资产”的预案落地,已过去近一个月。该股盘面给出的反馈很直接:公告次日冲高至40.17元,随后连板跌停叠加阴跌,最低探至26.03元,区间最大回撤超35%,市值较9月18日盘中高点缩水逾37亿元。三季报预约披露日为10月31日,届时“地板+PCB”的双线叙事,将第一次接受财报验证。
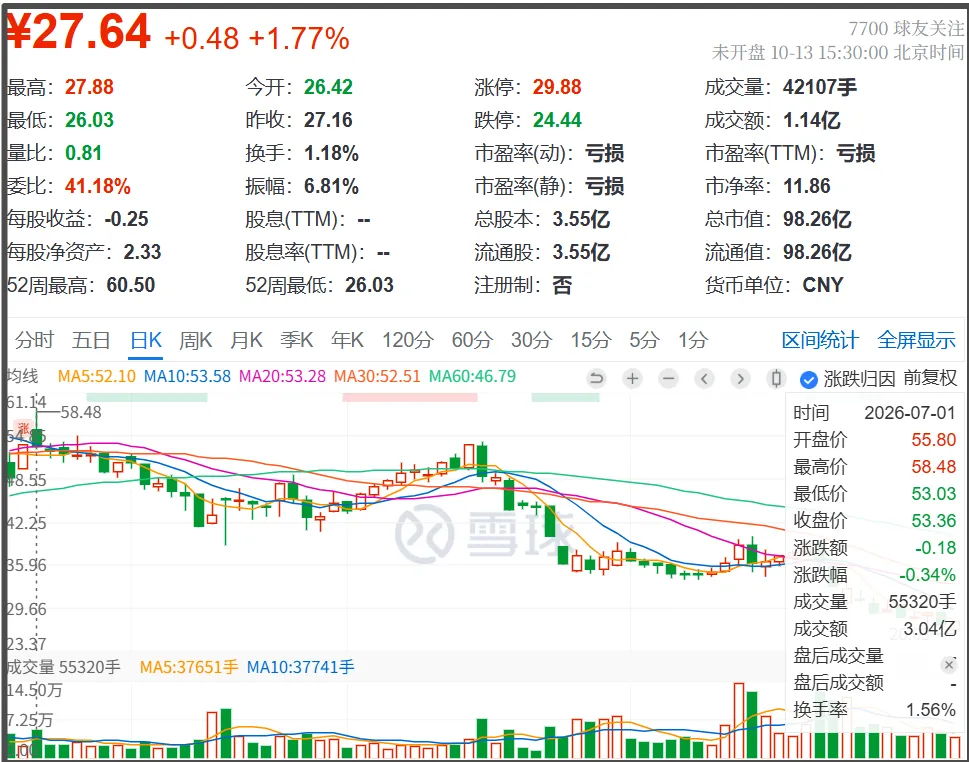
▲来源:雪球
回到9月18日晚,菲林格尔披露,拟以2.142亿元现金收购苏州克锐斯半导体设备有限公司51%股权。这家连续四年半扣非亏损的上市地板企业,要用2.14亿现金买一家做PCB压合前端工序设备的小公司,增值率1650%,市盈率超80倍,公司随后回复监管函时承认,“双方在客户、产品上不存在直接产业协同”。
但这些只看到了这单交易最表层的部分。
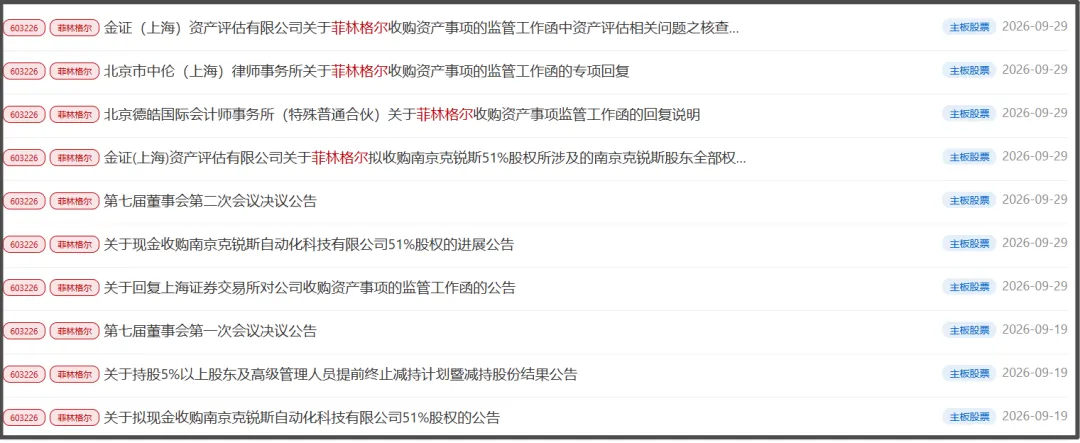
9月18日预案披露当晚,上交所火速下发监管工作函;28日,公司签署补充协议对付款和补偿机制做了根本性重构;29日,董事会决议、独立董事意见、律所、会计师、评估机构四类核查意见集中挂网。11天之内,这单交易从拟收购被打磨成一套精密的履约机器。
▲来源:上交所
业内人士指出,值得拆解的,不在“地板跨界PCB”叙事反差,而在补充协议里藏着的交易工程:一期51%只是入口,二期49%的收购义务早已埋好触发条件,2.14亿元只是首付,后面还有更大的账单。
11天补丁:从“拟收购”到“履约机器”
预案原文里,付款安排是自有资金分期支付,看起来是一笔普通的现金收购。但9月28日的补充协议彻底改写了这笔钱的交付方式:
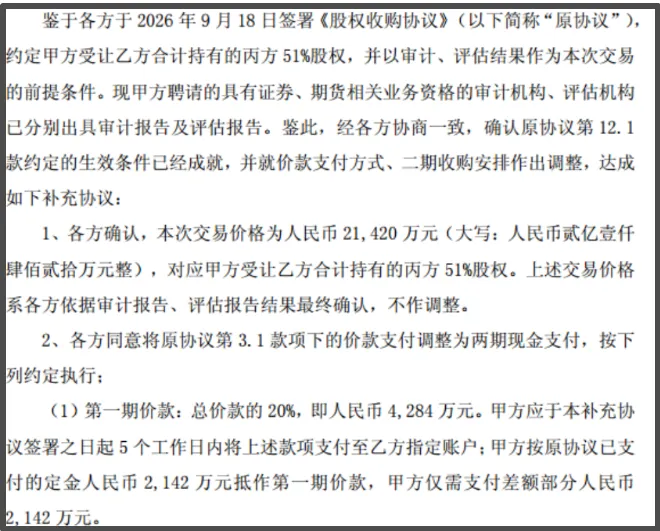
虽然交易对价2.142亿元不变,但支付结构拆成两块——20%首款(约4284万元)在交割后支付,剩余80%(约1.7136亿元)进入共管账户,按年度业绩承诺完成度逐年解付。未达标的部分,先扣补偿款,再决定是否释放剩余款项。
▲来源:菲林格尔公告
这意味着,卖方(克锐斯原股东)虽然移交51%股权、让出了控制权,但大部分钱拿不到手——钱在共管账户里,每年等审计确认扣非净利润达标后才分批释放。2026年承诺4000万、2027年4500万、2028年5000万、2029年5000万,累计1.85亿元。
有并购圈人士分析,这不是收购,是用上市公司现金做履约保证金的反向对赌。买方怕标的完不成业绩,所以把钱扣住;卖方相信自己能完成,所以接受了这个结构。
律所、会计师、评估师等中介机构和独立董事,在9月29日集中出具核查意见,这在A股并购案例里并不常见——通常是交易所问了什么、公司补了什么,中介机构才跟着出意见。时间线这么紧,说明公司在预案披露前可能没完全想清楚付款结构,是监管压力倒逼出了这份补充协议。
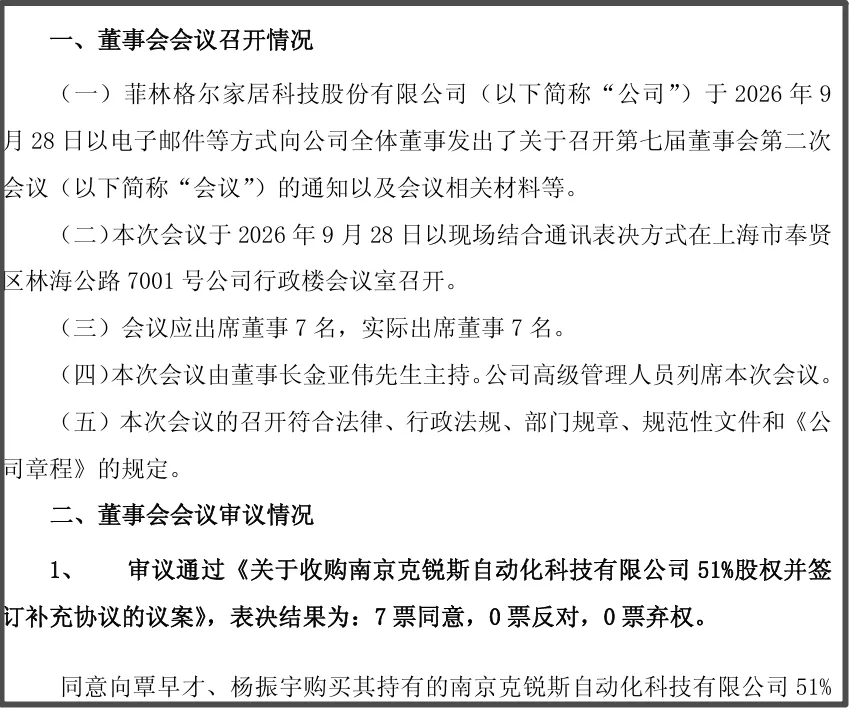
▲来源:菲林格尔公告
一期51%:买方要控制权,卖方拿不到全款
克锐斯2025年归母净利509.22万元,2026上半年972.03万元。按此线性外推,全年约2000万左右。但业绩承诺要求2026年扣非不低于4000万——标的下半年的利润必须比上半年翻两番以上才能达标。
而收益法评估给克锐斯100%股权估了4.36亿,增值率1650.38%,核心假设是2026-2028年收入分别达到1.6亿、1.76亿、1.86亿。标的做的是PCB压合工序里的裁切、配板、预叠、铆钉等前端环节,不是核心层压机设备,技术壁垒有限,客户集中度却很高——前五大客户占比约76%。
用这份收入预测去撑4.36亿元估值,再用80倍PE去说服董事会投票通过,时间错配和假设脆弱性是显而易见的。补充协议的存在,说明买方也清楚这一点——所以才把钱扣在共管账户里,按年解付。
对菲林格尔来说,2.14亿元现金不是小数目。公司2026上半年营收仅9630万元(同比降30%),扣非亏损3709万元,连续四年半扣非累计亏损超2亿元。半年报账上货币资金有限,这笔收购大概率需要动用账面资金甚至借款。花2.14亿元买一个自己承认无产业协同的资产,靠的是资金+场地+治理赋能的资本逻辑,不是1+1>2的产业逻辑。
二期49%:不是可能收购,是满足条件前提具备时,公司有义务启动收购
预案和补充协议里明确写了二期收购的触发条件:若克锐斯在2027年新签订单达到2亿元且层压机取得正式订单,或者完成2026-2028三年对赌(累计1.35亿扣非净利),上市公司有义务启动剩余49%股权的收购。二期估值原则上不低于三年对赌净利润均值的10倍。
翻译一下:如果一期跑通了——哪怕只是勉强达标——上市公司就必须接着买剩下的49%。按2026-2028年对赌均值(4500万元左右)的10倍算,二期估值至少4.5亿元,49%对价约2.2亿元,若业绩超预期,实际支出可能更高。加上一期的2.14亿元,总支出可能超过4.3亿元。
触发条件本身并不低:2027年新签订单2亿元——标的2025年全年营收才数千万元级别,2亿订单意味着翻倍以上的增长;层压机正式订单——标的目前只做前端工序,层压机是更核心的设备,如果真能拿到订单,说明技术能力上了一个台阶。但问题是,这些条件的确认权在谁手里?由上市公司管理层判断还是独立第三方验证?补充协议没有细说。
更关键的是表决机制:二期收购如果触发,是董事会决议即可还是需要股东大会批准?如果股价已较收购公告时腰斩、中小股东不满情绪升温,股东大会能不能卡住二期?这些在现有公告里都是空白。
新实控人第一年:资本动作先于产业整合成效
2025年9月,金亚伟通过安吉以清入主菲林格尔,当时承诺36个月内不剥离地板主业、推动公司转型发展。一年后,首单资本动作就是这笔2.14亿元跨界并购。
时间线摆在一起看:2026年8月半年报发布(营收降30%、亏损扩大),9月推并购预案 ,19日二股东披露减持结果 ,28日签补充协议,29日集中披露核查意见。新一届董事会两次会议快速过关,效率之高与地板主业上半年-30%的营收增速形成鲜明对照。
这不是产业协同驱动的自然扩张,而是新实控人入主后,用资本条款设计来对冲主业失血的第一单尝试。一期51%是试错入口,二期49%是预留的加仓选项,共管账户和逐年对赌是风控手段。整套交易工程的设计水平,远超标的本身的产业价值。
菲林格尔这单收购,市场讨论集中在地板跨界PCB、1650%溢价、四年半亏损买80倍PE等表层矛盾上。公告里真正有嚼头的,是补充协议重构的付款结构、二期收购的触发义务、以及共管账户背后的履约博弈。
用2.14亿元现金买51%股权只是首付。如果一期对赌跑通,二期49%的收购义务会自动触发,总支出翻倍。连续亏损的地板主业撑不起太多次试错,而标的高度集中的客户结构(前五大占比76%),又让收入预测的容错空间极为有限。两个现实条件叠在一起,才是这条高溢价对赌链条最脆弱的地方。
一家公司亲口承认无产业协同,却在11天内用补充协议把交易打磨成履约机器。月内超35%的股价回撤,是市场给出的第一轮反应。但这套资本条款设计的真正考验,还在后面。
(数据及条款来源:菲林格尔2026年9月18日、9月29日公告;金额测算为基于公告对赌假设的推演。)
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
中金“三合一”落锤,东兴、信达10月19日终止上市
星岛原创 2026-10-13
-
芦传有“暴雷”,市值蒸发超20亿,哈药称仍有5位副总裁“撑场”
星岛原创 2026-10-13
-
京津冀、长三角、大湾区:同样的《意见》,三套打法
星岛原创 2026-10-13
-
云南最大猪企现“天价离婚”案,神农集团董事长被分走近24亿
星岛原创 2026-10-13
-
港股三季度IPO募资创新高,中际旭创、立讯精密等撑起七成份额
星岛原创 2026-10-13
-
“广州第一芯”上市!粤芯大涨275%,常年毛损、三年后才盈利
星岛原创 2026-10-13
热门文章
-
重磅打虎!黄奇帆被查
时事 2026-10-13
-
蔡天凤碎尸案|谭方骏称目击邝球向蔡天凤施袭,并爆粗:你只是个生育机器!
香港 2026-10-13
-
苏巧慧最新民调赢李四川13.1%?王鸿薇怒揭民调疑云
台湾 2026-10-13
-
习近平出席全国卫生与健康大会并发表重要讲话
时事 2026-10-13
-
懂车帝一脚踩出的,可能是鸿蒙智行的“滑铁卢时刻”
星岛原创 2026-10-13
-
2027年度国考计划招录3.57万人
时事 2026-10-13
-
施长春被查
时事 2026-10-13
-
台湾的最大危机来自哪里?逾七成民众:岛内政治对立、社会分歧
台湾 2026-10-13
-

北方小城化身中国最热AI工地!近3万建设工人,Deepseek梁文锋在此砸下400亿
科技 2026-10-13
-
李强会见越南国会主席陈青敏
时事 2026-10-13