《星岛》记者 洪雨欣 深圳报道
2026年,港股IPO市场持续升温。在内地大型企业密集赴港上市、科技企业加快登陆资本市场的同时,新股融资用途及背后的投资者结构也呈现出新变化。
毕马威数据显示,今年前三季度,香港市场共有116家企业完成IPO,募资总额超过3880亿港元,创历史同期新高。
10月16日上午,毕马威中国香港资本市场组主管合伙人刘大昌接受《星岛》采访时表示,相较过去两年,市场融资需求最显著的变化体现在A+H项目扩容,以及依据18C章上市的科技企业数量上升。“过去一两年港股行情回暖,资金持续回流一、二级市场,推动18C章上市企业明显增多。”
融资热潮背后,国际机构投资者的身影也愈发活跃。据同花顺数据,截至10月12日,年内118家有相关统计记录的港股上市公司,合计获得约1558.9亿港元基石认购,涉及1088个基石投资者席位。除内地公募基金、保险资金及产业资本外,来自欧洲、北美、中东及亚太地区的主权财富基金、养老金和国际资产管理机构,也频繁出现在新股基石投资者名单中。
不过,国际资本参与度提升,并不意味着资金在不同企业之间均衡分布。大型科技龙头与中小型科技企业在基石认购规模、投资者数量及海外资金参与程度上,仍呈现出明显分化。
研发扩产与全球布局成IPO募资投向重点
A+H成为融资主力,是2026年港股IPO市场最显著的特征之一。
据毕马威统计,今年前三季度,共有37家A股上市企业完成赴港上市,数量较去年同期增加逾两倍,募资规模同比增长超过180%。这批企业贡献了香港IPO市场近70%的融资总额,其中硬科技企业占比超过一半。
与首次进入资本市场的企业不同,已在A股上市的内地龙头企业通常具备相对成熟的业务体系和融资渠道。对这些企业而言,赴港上市的意义不仅在于获得新增资本,更在于拓展国际融资平台、引入境外长期投资者,并为全球业务扩张提供资金支持。
从募资用途来看,技术研发、产能扩张及海外市场开拓,正成为企业赴港融资的重要方向。
以7月30日在港交所上市的光模块龙头中际旭创为例,该公司IPO募资规模达614.22亿港元,成为今年前三季度香港市场规模最大的IPO项目。
根据招股书,中际旭创计划将全球发售所得款项净额的约35%用于光互连产品研发,30%用于扩充全球产能。其中,研发投入主要用于支持高速光互连技术迭代,全球产能扩充则旨在满足人工智能数据中心建设带来的产品需求增长。由此可见,企业赴港融资不仅服务于现有业务发展,也与其在全球人工智能产业链中的战略布局密切相关。
这一趋势并非个例。据《星岛》对12家赴港上市企业募资用途的统计,无论是中际旭创、立讯精密等募资规模超过百亿港元的大型IPO项目,还是梅卡曼德机器人、星环科技等中小规模科技IPO,研发升级及产能扩张均是重要的资金投向。
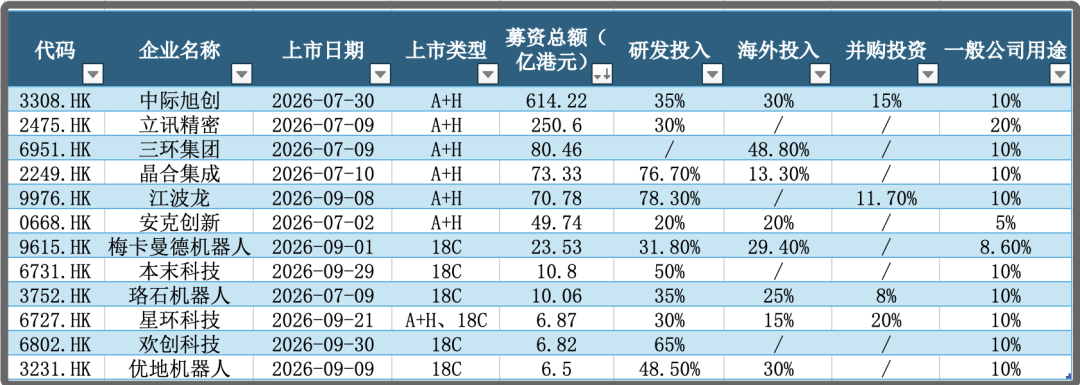
▲2026年三季度12家港股IPO募资用途统计,《星岛》制作
具体来看,除安克创新外,其余12家样本企业计划用于研发的资金占比均超过30%,其中晶合集成和江波龙的相关投入占比更达到70%以上。
值得关注的是,海外业务布局也在企业IPO募资计划中占据重要位置。
其中,一类是已具备国际业务基础、希望进一步扩大海外市场规模的制造业龙头。以三环集团为例,其计划用于海外投资的资金占募资总额接近一半。
另一类则是处于技术商业化和市场拓展阶段的中小型科技企业。以梅卡曼德机器人、优地机器人及珞石机器人为代表,相关企业计划投入海外业务的资金占比均超过20%。与大型制造企业依托成熟产能和客户网络拓展海外市场不同,这类企业的国际化投入更侧重于海外销售网络建设、产品商业化及市场渗透。
与此同时,香港近年来持续完善针对特专科技企业的上市制度,也为尚未实现稳定盈利、但具有较高研发投入和增长潜力的科技企业提供了进入公开资本市场的渠道。
据毕马威报告统计,2026年前三季度,共有19家特专科技公司按照港交所《上市规则》第18C章上市,合计集资362亿港元;相比之下,2024、2025年同类IPO合计仅有8宗。
基石认购规模两年增十倍,趋向头部集中
随着大型企业密集赴港上市,港股IPO市场的基石认购规模也显著扩大。
同花顺数据显示,截至10月12日,年内118家具有相关统计数据的新上市公司,共获得1088个基石投资者席位,平均每家公司约9.22个。其中,约50家企业拥有至少10个基石投资者席位,31家企业达到15个及以上。
从资金规模来看,基石认购增长同样明显。据《星岛》统计,2024年至2026年前三季度,港股IPO市场基石认购总额总体呈上升趋势,由2024年前三季度的159.49亿港元,增至2026年同期的1547.3亿港元,约为两年前的9.7倍。
同期,基石认购金额占IPO募资总额的比例,也由28.58%上升至40.14%,增加约11.56个百分点。
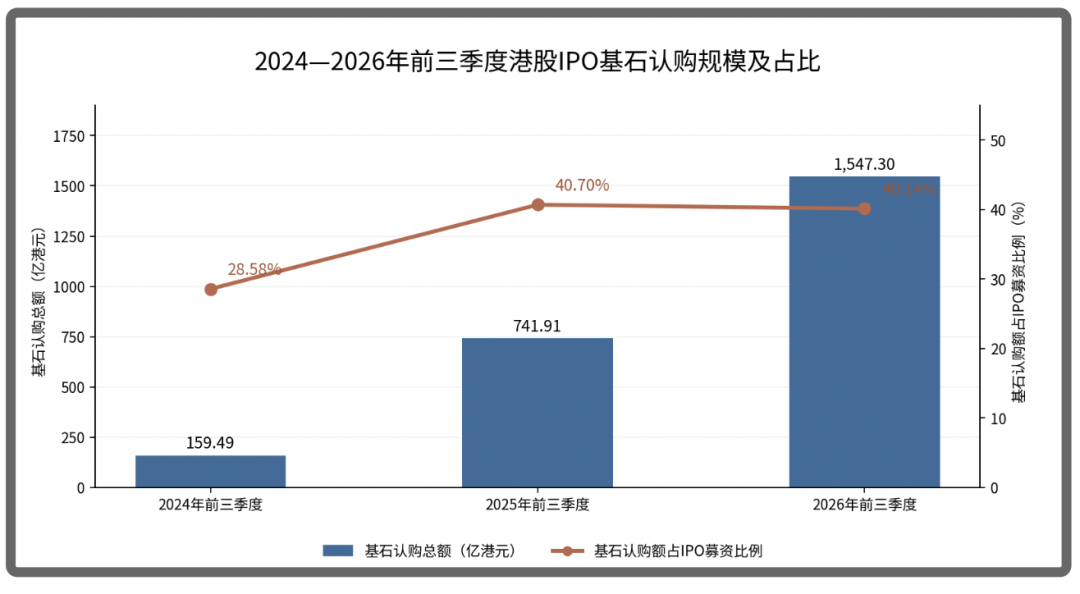
▲2024-2026年前三季度港股IPO基石认购规模及占比,《星岛》统计制作
值得注意的是,虽然今年前三季度基石认购规模显著增长,但其在IPO总募资额中的占比与去年同期相比几乎没有变化。
刘大昌对此表示,新股发行框架下,基金类基石投资者本身受到规则约束。2025年8月港交所修订IPO配售相关条例,基金投资者的占比上限大致在50%出头,很难拉高至60%、70%的水平,因此单纯看整体数据未必能完整反映市场真实情况。此外,每家上市公司在IPO时,分配给基石投资者的份额,都会单独考量。
从个股表现来看,大型科技企业已成为基石资金的重要配置对象。
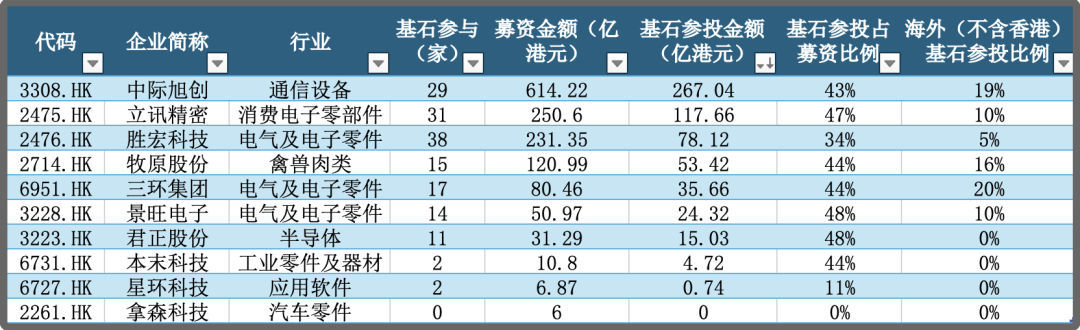
▲2026年前三季度10家港股IPO基石投资者统计,《星岛》制作
其中,胜宏科技拥有38个基石投资者席位,立讯精密和中际旭创分别拥有31个及29个,三家企业的基石认购金额占各自IPO募资总额的比例均超过40%。
非科技行业中,牧原股份也获得15个基石投资者席位,基石认购比例达到34%,显示大型行业龙头同样具备较强的基石资金吸引力。
若从认购金额观察,资金向大型IPO集中的特征更加突出。
中际旭创获得约267.04亿港元基石认购,立讯精密和胜宏科技分别获得约117.66亿港元及78.12亿港元。三家企业合计吸引基石资金约462.82亿港元,占年内基石认购总额的约30%。
据《星岛》统计,按基石认购金额排名的前十大IPO项目,合计吸纳了超过一半的基石资金。
与大型IPO受到基石资金追捧形成对照的是,中小型科技企业的认购表现出现明显分化。
在《星岛》选取的五家中小型IPO样本中,景旺电子、君正股份及本末科技等硬科技企业虽然基石认购绝对金额相对有限,但相关资金占各自IPO募资额的比例均超过40%。
其中,本末科技仅引入两家基石投资者,认购金额却达到10.8亿元,显示部分机构愿意对特定技术领域的成长型企业进行较大规模投资。
相较之下,同样属于硬科技领域的拿森科技未引入基石投资者;人工智能基础设施软件企业星环科技则仅拥有两个基石投资者席位,认购金额约0.74亿元,占IPO募资总额的11%。
尽管同属科技企业,不同公司在基石认购规模及机构参与度上的差距依然明显。
刘大昌解析,基石投资机构对中小型新股的兴趣不高,小盘股日均流动性难以满足其投资需求;行业龙头增长确定性更强,且会纳入港股通等指数,所以机构资金大多聚焦中大型龙头企业。
国际长线资金加速入场,科技龙头更受青睐
相比基石认购规模增长,2026年港股IPO市场另一项值得关注的变化,是国际机构投资者的参与范围进一步扩大。
近年来,港股IPO基石投资者名单已不再局限于传统亚洲资金。欧洲、北美及中东地区的主权财富基金、养老金、国际资产管理机构及长期投资基金,正更加频繁地参与香港新股发行。
港交所行政总裁陈翊庭在最新发布的CEO网志中指出,超过80%的香港IPO有国际机构作为基石投资者参与认购。
从《星岛》梳理的企业样本来看,海外基石投资者的配置偏好呈现出两个值得关注的特征:行业层面,人工智能、半导体、机器人及先进制造等科技资产受到关注;企业层面,拥有成熟商业模式、一定国际竞争力及较大融资规模的制造业龙头,更容易吸引多元化国际机构参与。
中际旭创便是其中的代表。其29家基石投资者中,既包括新加坡淡马锡、阿布扎比投资局等大型国际投资机构,也有贝莱德、摩根大通、威灵顿管理及橡树资本等全球知名资管机构参与,海外基石认购金额占其IPO募资总额的比例约为19%。
多类型国际机构的参与,反映出部分中国科技制造业龙头正在进入更广泛的全球机构投资者视野。不过,国际资本对于港股IPO企业参与也有自己的选择标准。
据《星岛》样本统计,君正股份、本末科技及星环科技等企业均未引入海外基石投资者。即便部分企业获得了较高比例的基石认购支持,其投资者结构也仍以境内或本地资金为主。
刘大昌认为,投资者结构会随市场波动而变化。以今年9月份的市场情况来看,新股投资者参与比例有所回落,这和港股整体表现相关:第三季港股行情不及上半年,新股破发概率走高,令投资者在挑选标的时更为审慎,只会选择确定性更强的标的。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
被“群拒”的豆包手机,正在努力“挽尊”
星岛原创 2026-10-16
-
林志辉辞职,五年四换帅的片仔癀难续“奢侈品故事”
星岛原创 2026-10-16
-
股价再创新低,市值缩水超1700亿!蜜雪冰城的加盟生意走到拐点
星岛原创 2026-10-16
-
A股IPO前三季度募资同比增近3倍,长鑫科技助安徽领跑全国
星岛原创 2026-10-16
-
知名美女投资人王晓妍收警示函,曾因重仓押中“GPU四小龙”出圈
星岛原创 2026-10-16
-
A股超5100只个股下跌!沪指盘中失守3700点,工行反超长鑫重夺市值第一
星岛原创 2026-10-16
热门文章
-
特斯拉Roadster跑车亮相:空中旋转,像火箭一样降落;马斯克:未来确实会有飞行汽车
汽车 2026-10-16
-
微信宣布:重大更新
消费 2026-10-16
-
财政部部长蓝佛安、央行行长潘功胜,最新发声
金融 2026-10-16
-
美伊冲突,传新消息
全球 2026-10-15
-
徐佳青儿子“摄影官”身份成谜!台湾侨务事务主管部门称公文没看过这职称
台湾 2026-10-15
-

长江存储跃居全球第二!营收份额一年从9%飙到14%
科技 2026-10-15
-
现年98岁的李嘉诚逝世被挤上热搜,长实集团辟谣否认:绝无此事
时事 2026-10-15
-
跨境卖淫集团高铁接送内地女,油尖警区两日扫荡拘29人
香港 2026-10-15
-
深圳官宣:APEC期间倡导居家办公、带薪休假,公交地铁五折优惠,市民申报并停用私家车有奖励
时事 2026-10-15
-
深圳:APEC会议期间,倡议居家办公,带薪休假,停用、少用私家车
时事 2026-10-15