《星岛》记者 郑淑仪 深圳报道
冲刺上市整整一年后,企查查自己踩下了刹车。
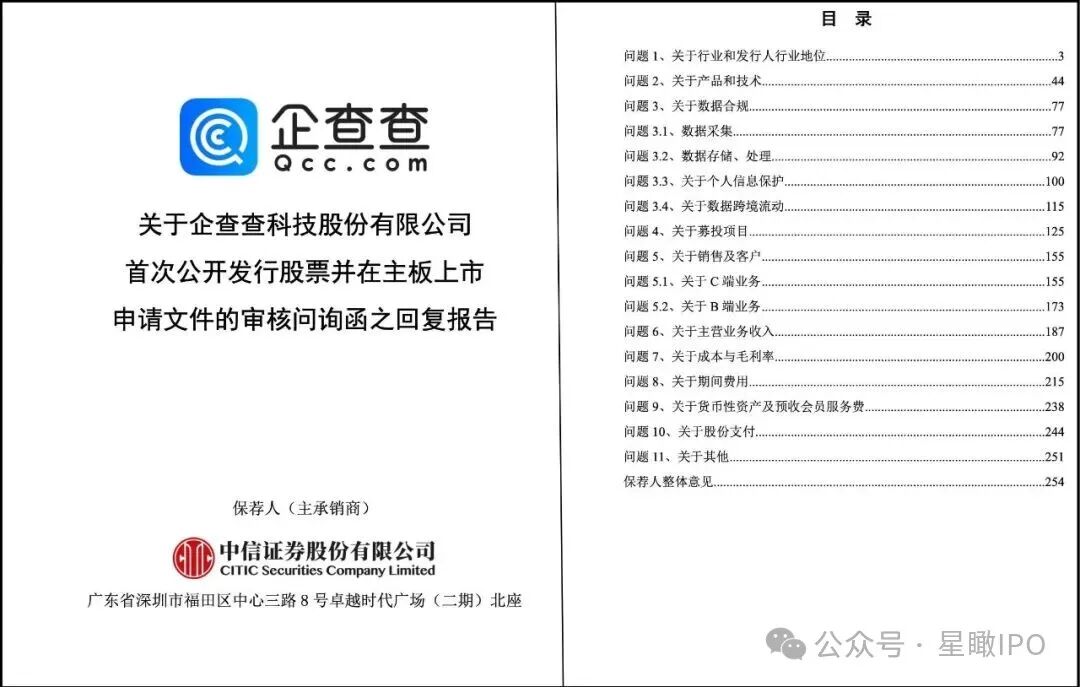
10月9日,上交所官网更新审核状态:因企查查科技股份有限公司(下称“企查查”)及其保荐机构中信证券撤回发行上市申请,这单沪市主板IPO就此终止。
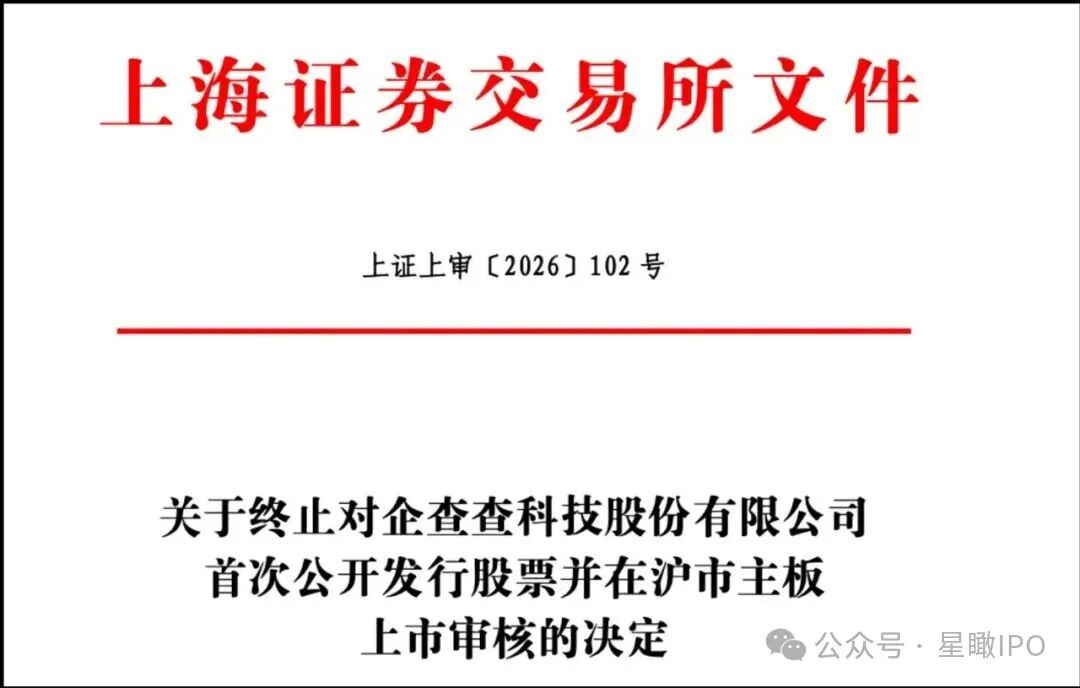
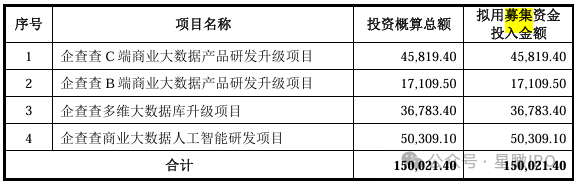
这家靠“查企业、查老板、查关系”出圈的公司,原计划募资15亿元,投向C端与B端产品升级、多维大数据库和商业大数据AI研发。消息一出,不少市场人士心生疑问:企查查卖的是别人家的公开信息,凭什么值15个亿的募资?
毛利91%打败大多数互联网巨头
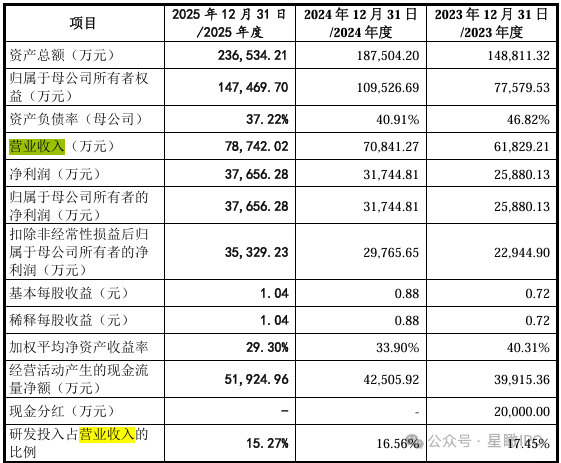
单看财务,企查查是一门令人羡慕的生意。2023年到2025年,其营业收入从6.18亿元一路涨到7.87亿元,归母净利润从2.59亿元升到3.77亿元,综合毛利率高达91.41%,比大多数互联网巨头还高。在A股能长期把毛利维持在九成以上的公司屈指可数。截至2025年末,企查查累计注册用户超1.6亿,月活近8000万。
招股书里披露,企查查这门生意赚的是“信息搬运”的钱:企查查的底层数据来自政府公开公示信息,公司的核心能力是把分散在无数政府网站上公开的工商、司法、知识产权信息,用爬虫抓下来、清洗、结构化,再打包成会员产品卖出去。数据一次性抓取清洗后,每新增一个用户几乎不产生额外成本,是典型的数据资产型商业模式。
但光鲜报表下,企查查的增长动能已明显放缓。数据显示,其营收增速从2023年的19.25%放缓至2025年的11.16%,同期净利润增速也从22.39%降至18.93%;B端业务的短板进一步放大了增长压力,企查查向机构客户提供的只是标准化数据查询接口,而客户采购的是轻量化工具,随时可替换天眼查、启信宝等竞品,其技术附加值难以论证。
不缺钱还要募资15亿?
正因如此,企查查的处境也颇显尴尬。其年营收不到8亿元,收入高度依赖会员费,市场对其是否符合主板上市标准一直存有争议,募资必要性更是被监管重点关注。截至2025年6月末,企查查账上货币资金加交易性金融资产超过17亿元,比计划募集的15亿元还要多,上交所索性把“募资必要性”直接写进了问询函。
资深企业管理专家董鹏向《星岛》分析,企查查不缺钱还上市,图的是钱以外的品牌信用、股东退出通道、并购弹药和行业卡位。上市能够带来更强的品牌背书与合规认可度,更容易获得客户、政府以及资方信任;同时为早期股东、核心员工提供股权退出与激励渠道;也可以依托上市公司股权,开展并购、招揽人才,巩固行业地位。
“商业模式短期很赚,因为数据一次整合可反复售卖,但长期不轻松:一方面监管会收紧数据和个人信息边界,另一方面行业同质竞争激烈,而智能工具又让查询更便宜。其商业模式的可持续关键在于从卖查询升级为卖决策、卖信任、卖效率,否则高毛利会被合规成本和竞争慢慢磨平。”董鹏说。
一边IPO,一边吃罚单
数据生意的上市之路并不好走。
2025年10月29日,受理仅19天,上交所首轮向企查查发出的问询就有11个问题,涵盖行业地位、产品技术、数据合规、募投项目、销售客户、收入成本、毛利率、期间费用、股份支付等。最尖锐的追问集中在“数据合规”上,上交所将其拆成四个子项:数据采集、数据存储与处理、个人信息保护、数据跨境流动。
与此同时,审核期间的两张罚单也让企查查的合规风险从纸面担忧变成现实。
2025年9月24日,也就是招股书挂网前一天,央行江苏省分行开出罚单,认定企查查“提供产品和服务未按要求履行报告义务”,违反《征信业务管理办法》,罚款1万元。半年后,2026年4月30日,国家网络安全通报中心通报67款违规收集个人信息的应用,企查查微信小程序在列,被指自动化推送营销却不给拒绝入口,也没做加密、去标识化。
而来自被查询企业的投诉则让这门生意更深层的矛盾浮现出来。
贵州一家公司负责人公开投诉称,其涉及的劳动争议案件早已履行完毕,仲裁委已出具《协助函》要求企查查删除屏蔽相关信息,企查查客服也明确回复“已处理”。但平台随后再次抓取并展示该信息,直接导致该公司在招投标中被拒标。董鹏指出,公开信息并不意味着可以被无限制地抓取、关联、商品化乃至形成用户画像。
在董鹏看来,企查查回复问询后撤回,表面是临阵撤退,本质是企业在监管追问、市场估值和自身底牌之间重新算账后的主动止损。监管问询直击数据来源、盈利质量、募资必要性和持续竞争力,能够书面回答不等于能够顺利过会;持续推进审核,需要不断披露核心细节,合规软肋与业务短板会进一步暴露;主动撤回,有助于保住估值、稳定团队,保留未来重新申报、并购整合或是打磨业务的选择权。
“辩证看,退不是败,而是不拿企业命运硬赌,说明资本市场正从抢跑道转向算总账,企业不再为上市而上市。”董鹏说。
针对上述问题,《星岛》向企查查方面致函了解,企查查回应称“一切以上市相关公告为准”,但并未就合规隐患、未来资本路径等问题作出进一步解释。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-

9月成交84.52万亿,全国期货市场成交量单月同比增超五成
星岛原创 2026-10-16
-
拆解前三季度港股IPO资金主力:基石认购规模两年增10倍,外资“青睐”科技龙头
星岛原创 2026-10-16
-
被“群拒”的豆包手机,正在努力“挽尊”
星岛原创 2026-10-16
-
林志辉辞职,五年四换帅的片仔癀难续“奢侈品故事”
星岛原创 2026-10-16
-
股价再创新低,市值缩水超1700亿!蜜雪冰城的加盟生意走到拐点
星岛原创 2026-10-16
-
A股IPO前三季度募资同比增近3倍,长鑫科技助安徽领跑全国
星岛原创 2026-10-16
热门文章
-
特斯拉Roadster跑车亮相:空中旋转,像火箭一样降落;马斯克:未来确实会有飞行汽车
汽车 2026-10-16
-

特朗普痛批泽连斯基:他不想解决乌克兰危机,不是一个值得打交道的好人
全球 2026-10-16
-
微信宣布:重大更新
消费 2026-10-16
-
财政部部长蓝佛安、央行行长潘功胜,最新发声
金融 2026-10-16
-
美伊冲突,传新消息
全球 2026-10-15
-
徐佳青儿子“摄影官”身份成谜!台湾侨务事务主管部门称公文没看过这职称
台湾 2026-10-15
-

长江存储跃居全球第二!营收份额一年从9%飙到14%
科技 2026-10-15
-
现年98岁的李嘉诚逝世被挤上热搜,长实集团辟谣否认:绝无此事
时事 2026-10-15
-
跨境卖淫集团高铁接送内地女,油尖警区两日扫荡拘29人
香港 2026-10-15
-
深圳官宣:APEC期间倡导居家办公、带薪休假,公交地铁五折优惠,市民申报并停用私家车有奖励
时事 2026-10-15