《星岛》记者 李鹤鸣 深圳报道
上证指数考验3700点关口之际,已经完成或正在推进增发新股的六大国有银行股价在内地及香港市场逆势普涨。
本周,除工商银行H股和农业银行A股外,六大行其余A股或H股均创下今年以来新高,其中工商银行A股和中国银行H股刷新历史新高。尽管六大行定向增发新股的价格长期低于每股净资产,有“摊薄”之嫌,但二级市场表现足以让所有质疑者噤声。
国有大行系统性资本补充迅速落地后,收缩信贷、计提减值的担忧进一步消除,经营基本面企稳,分红预期确定,估值持续修复也在情理之中。
然而同为上市银行,在内地或香港上市的其他51家中资中小银行股价分化严重,截至本周五收盘,分别有18家A股银行和12家H股银行年内股价累计涨跌幅仍为负数,在各自市场占比分别约1/2和1/3。估值修复需要基本面的破局,但对部分中小银行而言,资本约束与股价长期破净似乎成为一对难解冤家。
在国有大行“破净增发”闯关成功后,中小银行会否跟进?《星岛》就此采访业内多位银行业分析师发现,市场意见仍存较大分歧,多数派认为中小银行“复制”国有大行此次资本补充模式难度极大,但也有少数人士认为个别具备条件的中小银行可能跟进。
随着10月下旬上市银行集中披露三季报,各家银行的资本现状和补充计划或将受到更多关注,有关话题或将成为影响二级市场股价因素之一。
中小银行股价冰火两重天
在金融监管部门发布的统计口径里,除工农中建交和邮储六大国有银行之外,包括股份制银行、城农商行在内的其他银行均为中小银行。
目前,A股市场有36只中小银行股,H股市场则有24只中资中小银行股,其中A+H中小银行共9家,因此两地上市的中小银行有51家共60只股票。前三季度,这些股票涨跌各半。
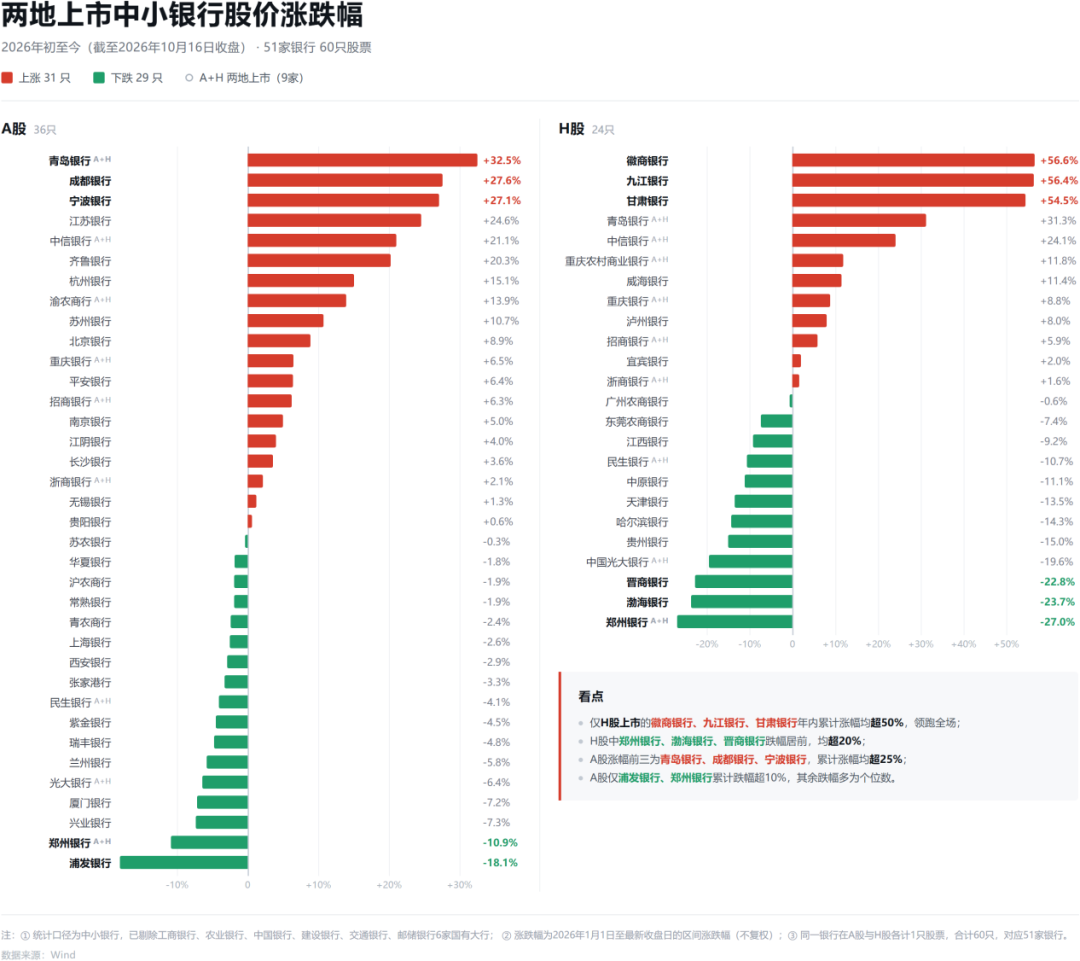
其中,仅在H股上市的徽商银行、九江银行、甘肃银行年内累计涨幅均超过50%,而郑州银行、渤海银行、晋商银行跌幅居前,均超过20%;A股方面,年内涨幅领先的青岛银行、成都银行和宁波银行,累计涨幅均超过25%,仅浦发银行和郑州银行累计跌幅超过10%,另有16家中小银行累计跌幅为个位数。
涨跌各半本为市场常态,投资者更想了解的是涨跌背后各自的逻辑。涨幅居前的银行大多具备两类特征:要么核心一级资本安全垫厚、不良与拨备稳健,靠利润留存即可内生补资本;要么资本缓冲一般,但净息差企稳、区域信贷需求回暖,盈利增速足以对冲资本折价。尤其值得关注的是,H 股投资者对资本缺口、潜在股权摊薄的敏感度显著高于 A 股。
中小银行为何难补充资本
言归上市银行资本现状。在六大行系统性资本补充完毕后,其资本充足率和核心一级资本充足率将进一步得到巩固抬升。
有研究显示,每增加1元核心一级资本,理论上最多可撬动10-12元信贷投放。2025-2026年连续两轮合计7800亿元系统化注资落地,意味着六大行未来数年的信贷“天花板”将增高8万亿-10万亿元,支持实体经济发展的空间更广,金融“主力军”的实力更加壮大。
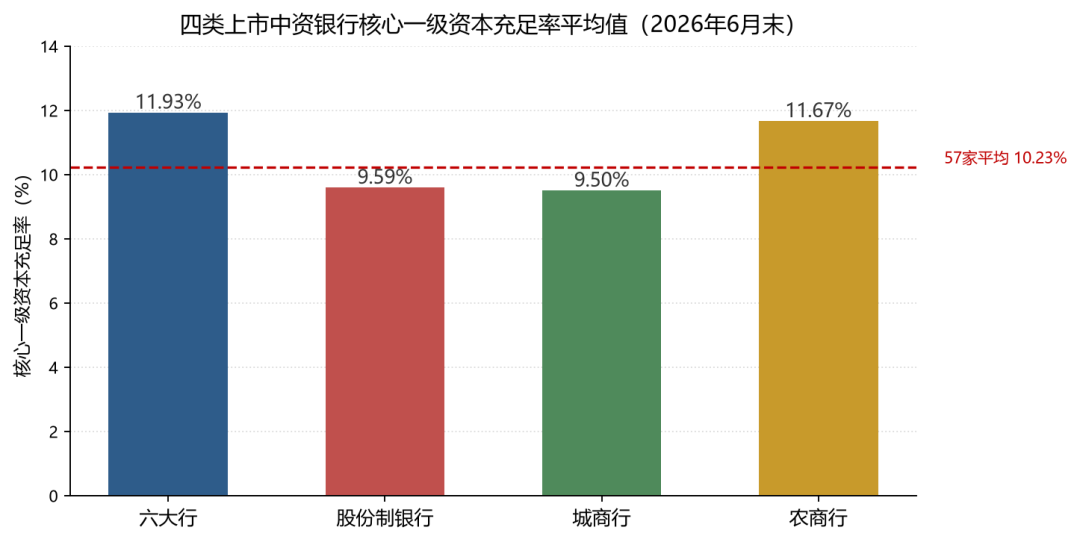
反观股份制银行和城商行,中报披露的核心一级资本充足率均值分别为9.59%和9.50%,看似仍有1个百分点以上的“安全垫”,但同类银行差异极大。
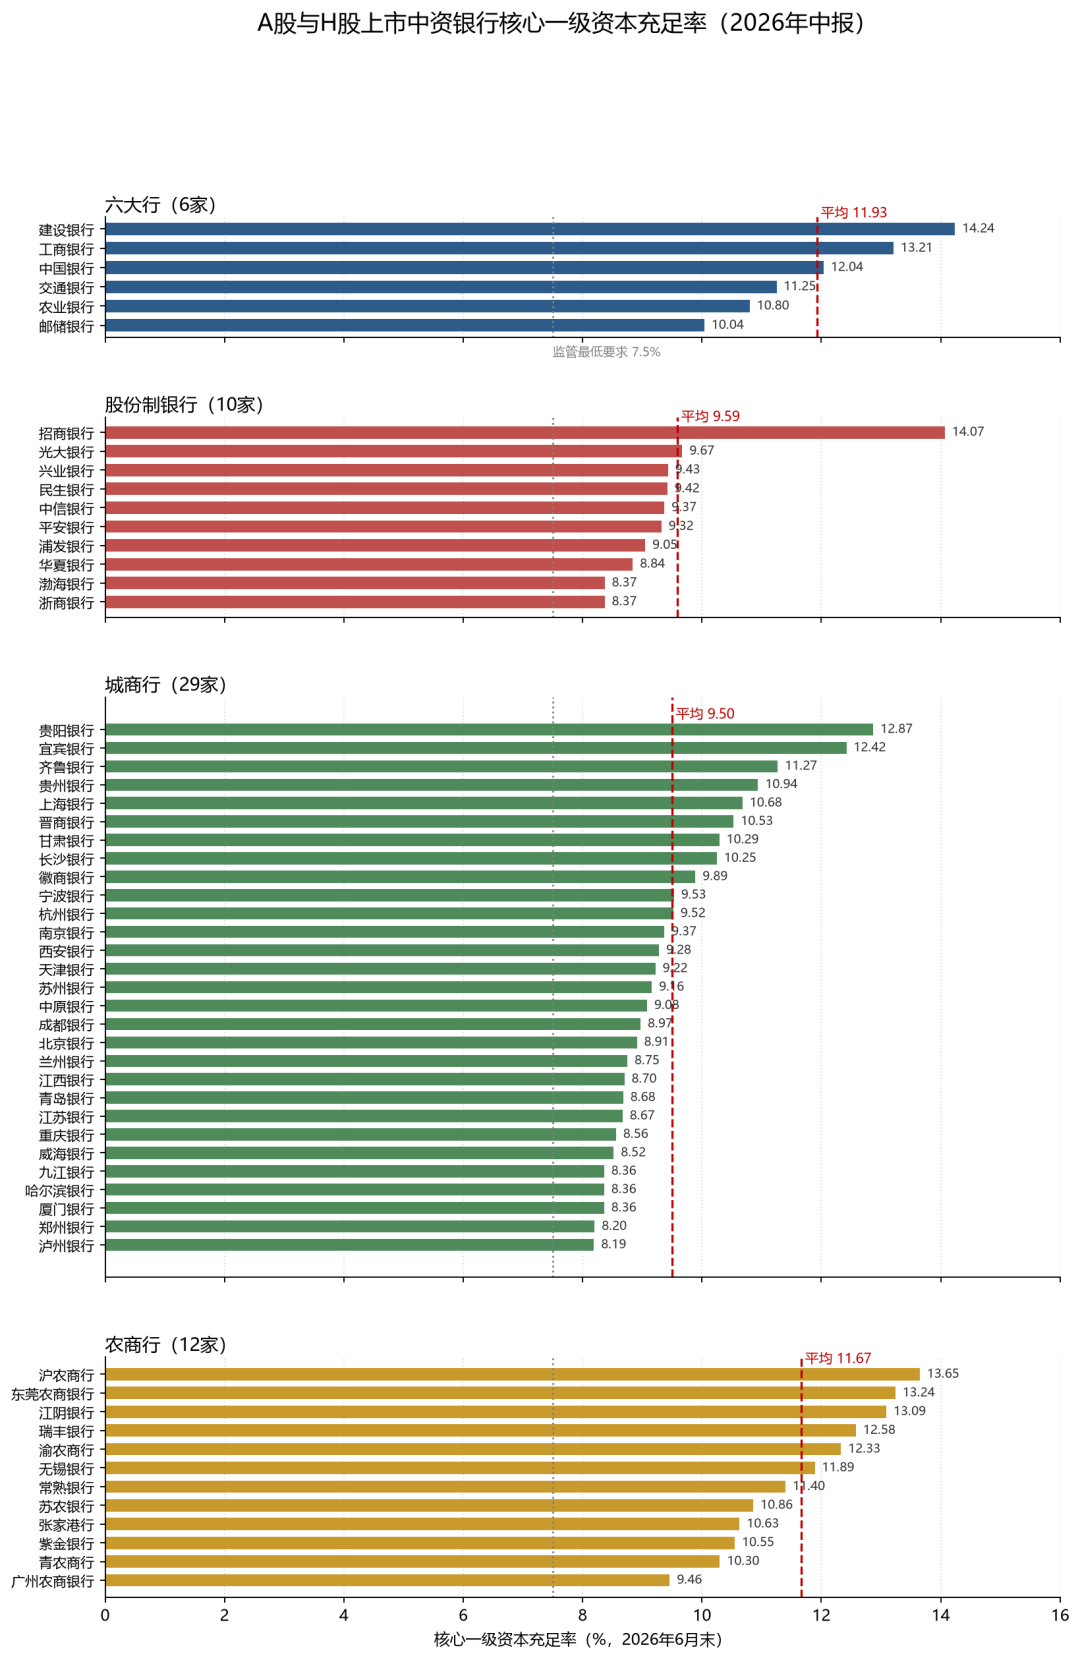
股份制银行中,招商银行核心一级资本充足率高达14.07%,在所有上市银行中仅次于建设银行;但其他9家股份制银行该指标均不足10%,浙商银行、渤海银行仅8.37%,距离7.5%的监管要求仅剩0.87个百分点。29家城商行的中报披露显示,有6家的指标高于监管要求不足1个百分点,泸州银行、郑州银行分别仅比监管要求高0.69和0.7个百分点。
但“安全垫”的厚度并非影响中小上市银行资本补充的首要因素,更要看所在区域基本面是否扎实、资产质量是否优良、地方国资是否具备实力等内外部多重考量。现实情况是,多数资本告急的中小银行陷入“破净—资本不足—再融资预期压制估值” 的负向循环,导致股价持续走弱,且在港股市场尤为明显。
H股资本补充慎选增发新股
H股上市的九江银行是本轮最具代表性的个案。2026年6月末,该行核心一级资本充足率8.36%,较上年末下降0.51个百分点,距7.5%的监管底线仅0.86个百分点;资本充足率10.97%,距10.5%的红线更近。
2025年10月末,董事会提出非公开发行不超过8.6亿股内资股及不超过1.75亿股H股。2026年6月和10月,九江市财政局和九江市4家市属国企分两批合计认购约7亿股,约51亿元。与之形成鲜明反差的是,H股部分仅有一名认购方认购100万股、约838万港元,占原上限不足1%。
这里必须厘清一个概念:内资股定向增资不等于H股增发。前者面向内资股股东,不直接摊薄H股流通股东;后者直接摊薄H股投资者。九江银行方案虽预留了H股额度,但实际认购极小,H股股东权益未被明显稀释,因此在相关计划执行和落地期间,该行股价年内仍上涨逾五成。
反之,若中小银行真正启动面向全市场的H股公开配售或供股,在港股流动性薄弱、外资风险偏好偏低的条件下,极易遭遇抛售。曾有某 H 股中小银行拟推出面向全体股东的 H 股供股计划,预案一出,股价当即下挫,最终因折价过高、认购乏力而撤回融资方案。H股市场过往个案,清晰展现不同资本补充方案带来的迥异股价反应,也印证国有大行模式难以直接照搬。
银行股三季报或关注资本话题
政府发布特别国债发行政策在前,银行发布资本补充公告在后,这轮国有大行系统性资本补充的成功经验,很难简单平移到中小银行,但毕竟打破了银行股不能“破净增发”的教条;而九江银行今年的资本补充经验,更加适合中小银行参照:必须由大股东或地方国资强力认购,避免因公开增发冲击二级市场。关键问题在于,谁会第一个来闯关?
《星岛》调研发现,目前尚无一家中小银行披露通过增发新股补充资本,少数银行推动资本补充主要是通过永续债、二级资本债等债权类资本工具来实现。此类工具可以增厚银行的资本厚度,但对核心一级资本几无影响。中小上市银行的核心资本补充,目前主要依靠内生利润的留存,因此扎实做好经营,管控好资产质量,努力提升盈利能力,才是中小银行当下最为关键的任务。
随着10月下旬三季报陆续披露,各家银行在营收、利润、净息差、不良贷款率等方面的比拼将再度成为市场关注焦点。与此同时,如个别银行推出增发新股补充资本计划,投资者也不必感到意外或恐慌。从六大行和九江银行二级市场表现看,资本补充计划如做的好,未必不能把“利空”变成“利好”。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
相关阅读
-
兴森科技Q3环比翻倍,但配套商的春天,命门在大厂迭代
星岛原创 2026-10-16
-
营收近8亿,毛利率91%的企查查,为何倒在上市门口?
星岛原创 2026-10-16
-

9月成交84.52万亿,全国期货市场成交量单月同比增超五成
星岛原创 2026-10-16
-
拆解前三季度港股IPO资金主力:基石认购规模两年增10倍,外资“青睐”科技龙头
星岛原创 2026-10-16
-
被“群拒”的豆包手机,正在努力“挽尊”
星岛原创 2026-10-16
-
林志辉辞职,五年四换帅的片仔癀难续“奢侈品故事”
星岛原创 2026-10-16
热门文章
-
特斯拉Roadster跑车亮相:空中旋转,像火箭一样降落;马斯克:未来确实会有飞行汽车
汽车 2026-10-16
-
台南选情震撼弹!王文宗父女涉招待选民赴大陆旅游,检调搜索后谕知交保
台湾 2026-10-16
-

特朗普痛批泽连斯基:他不想解决乌克兰危机,不是一个值得打交道的好人
全球 2026-10-16
-
微信宣布:重大更新
消费 2026-10-16
-
财政部部长蓝佛安、央行行长潘功胜,最新发声
金融 2026-10-16
-
美伊冲突,传新消息
全球 2026-10-15
-
徐佳青儿子“摄影官”身份成谜!台湾侨务事务主管部门称公文没看过这职称
台湾 2026-10-15
-

长江存储跃居全球第二!营收份额一年从9%飙到14%
科技 2026-10-15
-
现年98岁的李嘉诚逝世被挤上热搜,长实集团辟谣否认:绝无此事
时事 2026-10-15
-
跨境卖淫集团高铁接送内地女,油尖警区两日扫荡拘29人
香港 2026-10-15